Garder l’assurance vie Nuances 3D n’est ni clairement bon ni clairement mauvais : cela dépend surtout de l’ancienneté de votre contrat et de l’usage que vous comptez en faire. Le fonds euros a rapporté 1,35 % net en 2022, après une année 2021 plus faible à 0,75 %, un rendement modeste mais réel, tandis que les frais restent élevés : jusqu’à 5 % sur chaque versement, contre 0 % chez la plupart des assureurs en ligne, et environ 0,95 % de frais de gestion annuels sur les unités de compte. Si votre contrat a plus de 8 ans, son principal atout est fiscal : les gains bénéficient d’un abattement annuel de 4 600 euros (9 200 euros pour un couple) lors des retraits, un avantage que vous perdriez en clôturant le contrat pour en ouvrir un nouveau ailleurs. Dans ce cas, mieux vaut généralement conserver l’ancienneté et arrêter les nouveaux versements, trop chargés en frais, pour les orienter vers un contrat moins coûteux. Si le contrat a moins de 8 ans, l’intérêt de le garder est plus faible face aux alternatives. Cette analyse reste générale : pour une décision adaptée à votre situation fiscale, un conseiller en gestion de patrimoine indépendant pourra objectiver le calcul.
Infos à retenir
- 📉 Des frais de gestion et d’entrée élevés : les frais sur chaque versement (jusqu’à 3 %) et les frais de gestion pèsent lourdement sur la performance nette.
- 🏛️ L’avantage fiscal précieux des 8 ans d’ancienneté : fermer le contrat fait perdre l’abattement annuel de 4 600 € (ou 9 200 € en couple) sur les plus-values.
- 🔄 Le transfert loi Pacte sans perdre son antériorité : la loi permet de basculer vers un contrat Caisse d’Épargne plus récent (Millevie) en gardant l’âge fiscal.
- 🛑 Le blocage des nouveaux versements recommandé : laisser dormir le contrat existant et ouvrir une assurance-vie sans frais en ligne est souvent la meilleure stratégie.
Quels sont les points forts et les faiblesses du contrat Nuance 3D aujourd’hui ?
Commercialisé à grande échelle par le groupe BPCE, Nuance 3D est un contrat d’assurance-vie grand public qui accuse désormais le poids des années face à la concurrence moderne.
Pour évaluer sa rentabilité réelle, il faut analyser ses caractéristiques financières :
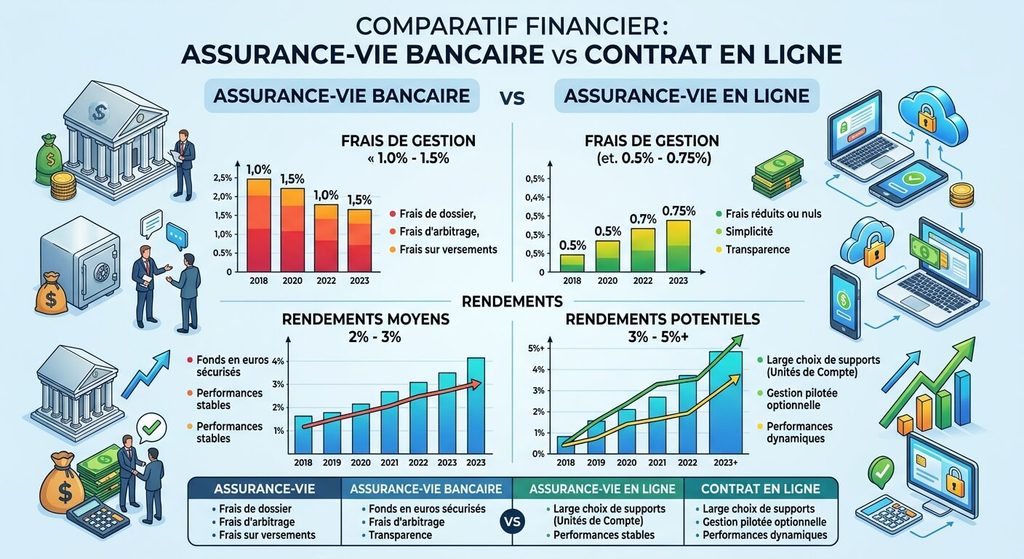
- Des frais sur versements historiquement lourds : chaque dépôt d’argent peut être ponctionné jusqu’à 2,5 % ou 3 % de frais d’entrée, ce qui signifie que votre argent doit travailler plus d’un an simplement pour combler la commission initiale de la banque.
- Un fonds en euros au rendement modeste : le support à capital garanti de BPCE Vie a distribué des taux souvent situés dans le bas du panier des bancassureurs durant la dernière décennie, pénalisé par des frais de gestion de 0,80 % par an.
- Une sélection d’unités de compte (UC) limitée : le catalogue de fonds boursiers est principalement constitué de fonds « maison » (Natixis), souvent chargés en frais courants et sans accès aux ETF (trackers à frais réduits).
En revanche, le contrat conserve un avantage juridique indéniable : s’il a dépassé son huitième anniversaire, il constitue une formidable poche de liquidité défiscalisée pour vos retraits d’argent.
Faut-il conserver, racheter ou transférer votre contrat d’assurance-vie ?
La décision patrimoniale dépend principalement de la date d’ouverture de votre contrat et de votre tranche marginale d’imposition.
Le tableau ci-dessous confronte les trois options stratégiques possibles pour gérer votre contrat Nuance 3D :
| Option patrimoniale envisagée | Avantages concrets pour votre épargne | Inconvénients et points de vigilance |
|---|---|---|
| Conserver le contrat sans nouveaux versements | Préservation intégrale de l’antériorité fiscale de plus de 8 ans et de la clause bénéficiaire en cas de décès. | 🥇 Rendement financier global stagnant ; frais de gestion annuels qui continuent d’éroder le capital. |
| Transfert interne loi Pacte (vers la gamme Millevie) | Accès à des supports plus modernes et à un meilleur fonds en euros sans perdre l’âge fiscal du contrat. | Le banquier peut tenter d’imposer des frais d’arbitrage ou exiger un investissement forcé sur des unités de compte risquées. |
| Rachat total et ouverture d’une assurance-vie en ligne | 0 % de frais d’entrée, frais de gestion réduits (0,50 %), accès aux ETF et gestion pilotée moderne. | 🔴 Perte de l’âge fiscal : le nouveau contrat repart pour un cycle de 8 ans avant d’offrir l’abattement fiscal complet. |
Si votre contrat Nuance 3D a plus de 8 ans, clôturer brutalement le compte est une erreur fiscale : il est préférable de purger vos gains chaque année dans la limite des abattements légaux pour réinvestir ailleurs.
Le conseil d’un conseiller en gestion de patrimoine
« Nuance 3D est un contrat qui a fait son temps. Si votre contrat a plus de huit ans, ne faites surtout plus aucun versement dessus : pourquoi continuer à payer 2 ou 3 % de frais d’entrée ? Laissez le capital existant pour profiter de l’abattement fiscal annuel de 4 600 euros sur les intérêts, et ouvrez immédiatement un contrat en ligne nouvelle génération sans frais d’entrée pour vos futures économies. »
Comment utiliser la loi Pacte pour moderniser son contrat sans pénalité fiscale ?
Depuis la promulgation de la loi Pacte en 2019, les épargnants disposent d’un droit précieux : le transfert interne d’assurance-vie.
Vous pouvez demander à la Caisse d’Épargne de transférer l’intégralité des capitaux de votre vieux contrat Nuance 3D vers le contrat phare actuel de la banque (la gamme Millevie Essentielle ou Millevie Infinie, également gérée par BPCE Vie). L’intérêt majeur de cette opération est fiscal : votre contrat conserve sa date de souscription d’origine. Vous ne payez aucun impôt sur les plus-values lors du transfert et vous bénéficiez immédiatement d’un fonds en euros plus récent et d’une gamme de supports financiers plus large. Attention toutefois : refusez fermement toute proposition de votre conseiller qui tenterait d’appliquer de nouveaux frais sur versements lors de cette bascule administrative, le transfert devant s’effectuer sans droits d’entrée supplémentaires sur les sommes déjà acquises.
Quelle stratégie adopter si vous avez plus de 70 ans pour préserver la succession ?
L’âge du souscripteur au moment des versements constitue le paramètre le plus critique avant de toucher à un contrat d’assurance-vie ancien.
Si vous avez effectué des versements sur Nuance 3D avant l’âge de 70 ans, chaque bénéficiaire désigné a droit à un abattement d’héritage de 152 500 euros sans aucun droit de succession (article 990 I du CGI). Si vous clôturez ce contrat aujourd’hui alors que vous avez dépassé 70 ans pour placer l’argent sur un nouveau contrat, vous perdez définitivement cet avantage royal : les versements effectués après 70 ans ne bénéficient plus que d’un abattement global unique de 30 500 euros pour l’ensemble des bénéficiaires (article 757 B du CGI). Dans cette situation, il faut impérativement conserver le contrat Nuance 3D ouvert avec son capital d’origine, quel que soit son rendement, afin de protéger vos proches contre une fiscalité successorale confiscatoire.
Foire Aux Questions (FAQ)
💶 Quel est le plafond d’exonération d’impôt lors d’un rachat sur Nuance 3D après 8 ans ?
Après huit ans de détention, les plus-values retirées bénéficient d’un abattement fiscal annuel renouvelable de 4 600 euros pour une personne célibataire (ou 9 200 euros pour un couple marié ou pacsé en imposition commune). Seuls les prélèvements sociaux de 17,2 % restent prélevés sur la quote-part d’intérêts.
🏦 La Caisse d’Épargne peut-elle refuser le transfert loi Pacte de Nuance 3D vers Millevie ?
Légalement, le transfert au sein de la même compagnie d’assurance (BPCE Vie) est autorisé par le Code des assurances. En pratique, certaines agences traînent des pieds en raison de la lourdeur des démarches administratives : il convient de formuler votre demande par lettre recommandée en citant l’article L. 132-21-1 du Code des assurances pour accélérer le dossier.
📈 Les unités de compte de Nuance 3D sont-elles garanties en capital ?
Non, absolument pas. Contrairement au fonds en euros qui garantit le capital investi net de frais, les unités de compte (fonds d’actions, obligations, SCPI) sont soumises aux fluctuations des marchés financiers à la hausse comme à la baisse : l’assureur garantit le nombre de parts, mais ne garantit pas leur valeur en euros.


