Pour savoir qui a encaissé un chèque, demandez à votre banque une copie du chèque : le recto indique le nom du bénéficiaire inscrit, le numéro, le montant et la date de l’opération, ce qui suffit à retrouver à qui il était destiné. En revanche, la banque ne peut pas vous communiquer le verso ni les coordonnées bancaires de la personne qui l’a déposé, car elles sont couvertes par le secret bancaire. Ces copies sont conservées jusqu’à dix ans et sont parfois facturées. Si le chèque a été encaissé par une autre personne que le bénéficiaire désigné, ou s’il a été volé ou falsifié, faites opposition s’il est perdu ou volé et déposez plainte : c’est la voie qui permet à la justice d’obtenir les informations sur l’encaisseur.
Infos à retenir
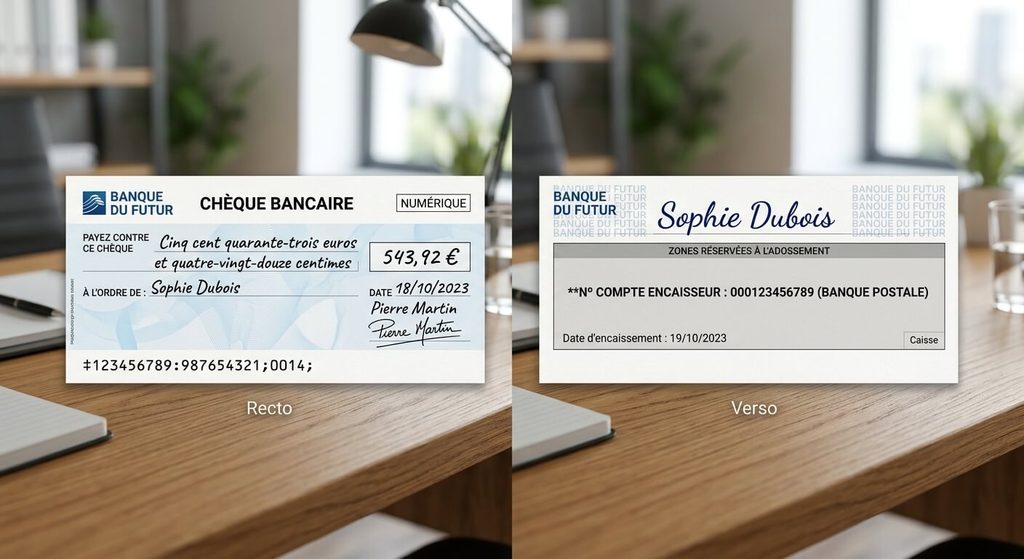
- 🔍 La demande d’image chèque recto verso : seul ce document bancaire officiel permet de voir le nom inscrit sur l’ordre et le compte crédité.
- ✍️ L’endossement au dos du titre : le verso du chèque comporte obligatoirement la signature et les coordonnées bancaires de la personne qui l’a déposé.
- 💶 Des frais de recherche d’archives variables : obtenir la copie d’un chèque coûte généralement entre 10 € et 25 € selon la grille tarifaire de votre banque.
- ⚖️ Le délai de contestation de 60 jours à 13 mois : réagissez immédiatement dès la découverte du débit pour préserver vos chances de remboursement intégral.
Pourquoi le nom du bénéficiaire n’apparaît-il jamais sur votre relevé de compte ?
Lors d’un virement bancaire ou d’un paiement par carte, le système informatique enregistre instantanément le nom commercial ou l’IBAN du destinataire. Pour le chèque, le mécanisme de compensation interbancaire fonctionne différemment :
Depuis la dématérialisation complète des échanges bancaires via le système d’Échange d’Images Chèques (EIC), les chèques papier ne circulent plus physiquement d’une banque à l’autre. La banque qui reçoit le chèque au guichet ou à la borne automatique le scanne en haute définition et transmet uniquement une ligne de données électroniques (montant, numéro de chèque, code banque) à la banque de l’émetteur pour réclamer l’argent.
Le libellé manuscrit inscrit sur la ligne « À l’ordre de » n’est pas lu par les systèmes automatisés de compensation courante. C’est la raison pour laquelle votre relevé bancaire se contente d’afficher une mention laconique du type « Chèque n° 1234567 » sans mentionner le titulaire du compte crédité.
Les démarches auprès de votre conseiller pour obtenir la copie recto verso d’un chèque débité
Pour percer le mystère et découvrir l’identité exacte de la personne qui a encaissé vos fonds, il n’existe qu’une seule méthode officielle :
| Étape de la démarche | Action à réaliser auprès de la banque | Informations révélées sur le document |
|---|---|---|
| 1. Commande de l’image chèque | Faire une demande écrite ou via la messagerie sécurisée en précisant la date, le montant et le numéro du chèque. | Accès à la numérisation complète recto et verso stockée dans les archives interbancaires. |
| 2. Examen de la face avant (Recto) | Vérifier le nom manuscrit du bénéficiaire et comparer la signature avec votre propre graphisme. | Preuve d’une falsification : ordre surchargé, nom gratté, rajout au stylo ou fausse signature émettrice. |
| 3. Examen du dos (Verso) | Contrôler la signature d’endossement et le numéro de compte bancaire apposé pour l’encaissement. | Identification du voleur : coordonnées du compte crédité et agence bancaire ayant reçu le dépôt. |
| 4. Réclamation contentieuse | Signaler formellement la fraude avec récépissé de plainte si l’ordre ou la signature ne correspondent pas. | Ouverture du dossier de contestation pour rejet rétroactif et remboursement des fonds par la banque. |
Le tableau ci-dessus met en lumière le caractère indispensable de la face arrière du titre : le verso est le seul endroit où la banque réceptrice imprime la piste d’encaissement et où l’encaisseur dépose sa signature légale.
L’avis d’un responsable des opérations bancaires
« Beaucoup de clients hésitent à commander l’image chèque à cause des frais de recherche qui tournent autour de quinze euros. Mais si le chèque a été falsifié ou intercepté, ces frais vous sont intégralement recrédités au moment où la banque constate la fraude. C’est l’unique preuve matérielle reconnue par les tribunaux pour lancer une enquête de police. »
Combien coûte la demande d’une copie de chèque et quel est le délai d’obtention ?
Cette prestation administrative fait partie de la grille tarifaire standard de tous les établissements financiers :
- Le tarif de la recherche d’image chèque oscille généralement entre 10 € et 25 € par chèque dans la plupart des banques traditionnelles, tandis que certaines banques en ligne la proposent gratuitement au format numérique via leur application.
- Le délai de réception varie habituellement entre trois et huit jours ouvrés, le temps que les services centraux d’archivage extraient le fichier image des serveurs interbancaires sécurisés.
- Si le chèque date de plus de douze mois, l’opération peut prendre un peu plus de temps car le document doit être déterré des archives froides à long terme conservées légalement pendant dix ans.
Dès que le conseiller bancaire vous transmet le document au format PDF ou papier, vous disposez d’un élément visuel indiscutable pour comprendre ce qui s’est passé.
Comment analyser la copie du chèque pour repérer une falsification ou un vol ?
Une fois l’image chèque entre vos mains, examinez chaque centimètre du document à la loupe :
Regardez attentivement l’ordre : l’encre utilisée est-elle différente de celle du montant ? Des traces de grattage chimique, de blanco ou de décalage de lettres sont-elles visibles ? Ensuite, observez la signature en bas à droite : s’agit-il réellement de votre coup de crayon habituel, ou d’une imitation grossière ? Enfin, inspectez le dos : vous y découvrirez la signature d’endossement de l’encaisseur ainsi que le numéro de compte bancaire sur lequel les fonds ont atterri. Si le nom inscrit au recto ou au verso ne correspond à aucun de vos créanciers et que votre destinataire initial n’a rien reçu, le délit de vol et de falsification de chèque (article 441-1 du Code pénal) est caractérisé.
Que faire si le chèque a été volé, falsifié ou détourné par un tiers ?
La découverte d’un encaissement frauduleux impose d’agir selon un protocole strict pour récupérer son argent :
Rendez-vous sans délai au commissariat de police ou à la brigade de gendarmerie la plus proche muni de votre relevé de compte et de la copie recto verso du chèque pour déposer une plainte pour vol et usage de faux chèque. Adressez ensuite une lettre de contestation formelle en recommandé avec avis de réception à votre banque, accompagnée du récépissé de dépôt de plainte. En application de l’article L. 133-18 du Code monétaire et financier, la banque tirée est tenue de vérifier la régularité apparente de la signature de son client : si la signature est manifestement fausse ou si l’ordre a été surchargé de manière visible, la banque a commis une faute professionnelle et doit recréditer intégralement la somme débitée sur votre compte.
Les bonnes pratiques pour sécuriser ses paiements par chèque à l’avenir
Mettre en place des habitudes simples permet de se prémunir contre la grande majorité des risques de détournement :
Ne signez jamais un chèque « en blanc » sans avoir préalablement inscrit le nom du bénéficiaire et le montant en chiffres et en lettres. Remplissez toujours l’ordre dès la rédaction et tirez un trait horizontal continu sur tout espace vide restant afin d’empêcher l’ajout d’un nom tiers ou de chiffres supplémentaires.
Si vous devez envoyer un chèque d’un montant élevé par courrier postal, privilégiez un envoi sous pli recommandé avec accusé de réception plutôt qu’une lettre simple facilement interceptable dans les boîtes aux lettres collectives. Enfin, notez scrupuleusement la date, le montant et le destinataire sur le talon de votre chéquier à chaque émission pour repérer tout décalage d’un coup d’œil lors du pointage de vos comptes.
Foire Aux Questions (FAQ)
👮 La banque a-t-elle le droit de me donner le nom de la personne qui a encaissé mon chèque ?
La banque vous remet la copie recto verso du chèque où apparaît le nom inscrit et la signature au dos. En revanche, en vertu du secret bancaire, la banque qui a reçu le chèque ne vous donnera pas directement l’adresse ou l’état civil complet du titulaire du compte : ces détails sont uniquement transmis aux forces de l’ordre dans le cadre de l’enquête judiciaire.
⏳ Quel est le délai légal pour contester un débit de chèque frauduleux ?
Selon le Code monétaire et financier, vous disposez d’un délai maximal de treize mois après la date du débit sur votre relevé pour contester une opération non autorisée par chèque falsifié. Plus vous réagissez vite, plus il est facile pour les enquêteurs de bloquer les fonds sur le compte de l’escroc.
🛑 Peut-on faire opposition sur un chèque après qu’il a déjà été débité ?
Non. L’opposition au paiement ne peut intervenir qu’avant le débit effectif des fonds. Dès lors que le chèque est encaissé et débité de votre solde, l’opposition est impossible : la procédure bascule obligatoirement dans une demande de contestation pour fraude et falsification avec dépôt de plainte.


