Entre SCPI et investissement locatif direct, le choix dépend surtout de votre capital de départ et de votre goût pour la gestion. Les SCPI de rendement affichent en 2025 un taux de distribution moyen de 4,91 % net de frais de gestion selon l’Aspim, accessible dès quelques centaines d’euros et sans aucune gestion à assurer, la société civile s’occupant des locataires et des travaux. L’investissement locatif en direct demande généralement plusieurs dizaines de milliers d’euros d’apport, mais permet d’utiliser l’effet de levier du crédit et d’espérer un rendement souvent supérieur une fois le prêt remboursé, en échange d’une gestion et d’un risque de vacance ou d’impayés assumés seul. Méfiez-vous des SCPI affichant des taux à 8 ou 11 % : ces performances élevées, bien réelles sur certains supports récents, restent des exceptions et s’accompagnent presque toujours d’un risque plus important. Cet article donne des informations factuelles et ne constitue pas un conseil en investissement personnalisé.
Ce qu’il faut retenir
- 🛋️ La sérénité totale avec la pierre-papier : les gérants de la SCPI s’occupent des locataires, des baux et des travaux, vous versant des dividendes nets réguliers.
- 🔑 Le contrôle et les atouts fiscaux du direct : le statut LMNP (Loueur Meublé Non Professionnel) au régime réel permet de gommer ses impôts fonciers grâce à l’amortissement comptable.
- 🧱 Une diversification instantanée inaccessible en direct : investir dans une SCPI répartit le capital sur des dizaines d’actifs tertiaires en France et en Europe.
- 🏦 L’accès au crédit plus simple pour l’immobilier physique : les banques financent très facilement l’achat d’un appartement, alors que le prêt pour des parts de SCPI externes reste plus restreint.
Comment fonctionnent concrètement ces deux approches de l’investissement dans la pierre ?
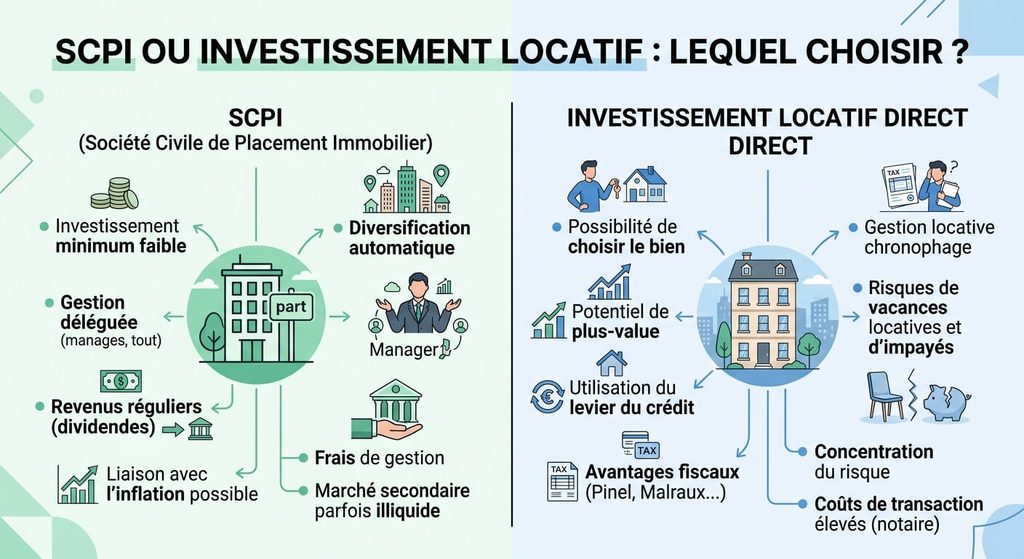
L’investissement locatif traditionnel consiste à devenir propriétaire exclusif d’un bien physique (studio, appartement familial, maison ou garage). Vous gérez l’intégralité du cycle de vie du logement : négociation du prix d’achat, signature chez le notaire, sélection des candidats locataires, rédaction des baux, réparations de plomberie et assemblées générales de copropriété. Vous assumez également l’ensemble des aléas financiers : si votre locataire cesse de payer son loyer ou si le logement reste vide pendant trois mois, vous devez continuer à rembourser votre crédit bancaire de votre poche.
À l’inverse, la SCPI repose sur un modèle d’épargne collective géré par des professionnels de l’immobilier d’entreprise. Vous achetez des parts sociales d’une société qui acquiert et administre un parc d’immeubles à grande échelle : bureaux, entrepôts logistiques, commerces de centre-ville, crèches ou cliniques médicales. Une société de gestion agréée par l’Autorité des Marchés Financiers (AMF) s’occupe de trouver les entreprises locataires, d’entretenir les bâtiments et de recouvrer les loyers. En contrepartie, vous percevez chaque trimestre une quote-part des revenus nets perçus, proportionnelle au nombre de parts que vous détenez.
Quelles différences de rendement, de fiscalité et de contraintes au quotidien ?
Pour mesurer l’efficacité de chaque formule, il est essentiel d’examiner le couple rendement-contrainte au-delà des simples promesses commerciales.
Le tableau ci-dessous met en miroir les forces et les faiblesses respectives de l’immobilier physique et des parts de SCPI :
| Critère d’évaluation patrimoniale | Investissement locatif traditionnel (Direct) | Parts de SCPI de rendement (Pierre-papier) |
|---|---|---|
| Implication personnelle et temps requis | Élevée : visites, états des lieux, dépannages urgents, gestion des sinistres et litiges. | 🥇 Zéro gestion. Intégralement déléguée à la société de gestion d’actifs immobiliers. |
| Ticket d’entrée financier | Important : apport personnel souvent exigé (10 000 € à 20 000 €) pour un achat total de 100 000 € et plus. | Très accessible : achat possible à partir de quelques centaines d’euros jusqu’à plusieurs dizaines de milliers. |
| Dispersion des risques locatifs | Concentrée : repose sur un unique locataire, une seule adresse et un marché local précis. | Maximale : mutualisée sur des centaines d’entreprises réparties dans plusieurs pays européens. |
| Cadre fiscal sur les loyers perçus | Avantageux en meublé (régime LMNP au réel) permettant de neutraliser l’impôt sur 10 à 20 ans. | Fiscalité foncière lourde (tranche marginale d’imposition + 17,2 % de CSG), sauf logé en assurance-vie. |
Sur le plan du temps passé, l’écart est saisissant : le locatif en direct réclame une vigilance permanente, tandis que la SCPI transforme l’immobilier en un actif purement financier ne demandant aucune intervention manuelle.
L’analyse d’un gestionnaire de patrimoine indépendant
« Opposer systématiquement ces deux formules n’a pas de sens économique : elles répondent à des phases de vie différentes. À trente ou trente-cinq ans, lorsque la capacité d’endettement est intacte et que l’on a du temps, l’investissement locatif meublé en direct reste la meilleure machine à créer du patrimoine grâce à l’effet de levier du crédit bancaire. En revanche, après cinquante ans, lorsque la pression professionnelle est à son comble et que la tranche d’imposition dépasse 30 %, la SCPI européenne prend le relais pour générer des rentes sans travaux, sans AG de copropriété et sans stress. »
Quel mode d’investissement choisir selon votre profil et vos objectifs d’épargne ?
Le choix idéal découle directement de vos priorités financières et du temps que vous êtes prêt à consacrer à votre patrimoine :
- Privilégiez l’immobilier locatif direct si votre objectif prioritaire est l’enrichissement par le crédit : vous achetez un logement de 150 000 € financé à 90 % par l’argent de la banque, dont les mensualités sont en grande partie payées par le locataire.
- Choisissez les parts de SCPI si vous recherchez un complément de revenu immédiat sans gestion : vous placez un capital disponible (héritage, vente d’entreprise, épargne dormante) et encaissez vos dividendes trimestriels sans jamais avoir à déboucher un évier.
- Optez pour la souscription de parts au sein d’une assurance-vie pour alléger la note fiscale : vos dividendes sont réinvestis dans le contrat sans subir l’impôt sur le revenu direct tant que vous n’effectuez aucun rachat.
Gardez toujours en mémoire que la SCPI reste un investissement de long terme : les frais de souscription (généralement compris entre 8 et 10 %) imposent de conserver ses parts au moins huit à dix ans pour amortir les frais de départ.
Comment la transmission successorale et le démembrement de propriété sont-ils gérés ?
La transmission du patrimoine immobilier aux enfants met en lumière une supériorité pratique indéniable en faveur de la pierre-papier.
Transmettre un appartement en direct engendre souvent des conflits familiaux lors d’une succession : le bien se retrouve en indivision, obligeant les héritiers à s’accorder sur les travaux, le choix des locataires ou la vente du bien. Si l’un des enfants a besoin d’argent et veut vendre, le blocage est fréquent. Avec une SCPI, la succession est d’une grande simplicité : le portefeuille est composé d’un nombre précis de parts sociales valorisées individuellement. Chaque enfant reçoit un quota de parts qu’il peut choisir de conserver pour toucher ses propres rentes, ou de revendre librement sur le marché sans bloquer ses frères et sœurs. De plus, les SCPI permettent d’optimiser la fiscalité des donations grâce au démembrement temporaire de propriété : les parents conservent l’usufruit pour toucher les revenus pendant leur retraite, tandis que la nue-propriété est transmise aux enfants avec des droits de donation très réduits calculés sur une valeur décotée.
Quel impact la réglementation thermique du DPE a-t-elle sur les deux placements ?
L’application du calendrier de la loi Climat et Résilience bouleverse profondément la rentabilité de l’immobilier locatif résidentiel ancien.
Pour le bailleur indépendant, l’interdiction progressive de louer les logements étiquetés G, puis F et bientôt E au diagnostic de performance énergétique (DPE) impose des chantiers d’isolation très lourds. Isoler par l’intérieur fait perdre de la surface habitable, le remplacement des menuiseries coûte cher, et les votes d’isolation thermique par l’extérieur en assemblée générale de copropriété sont souvent rejetés par les voisins. Les SCPI tertiaires évoluent dans un cadre totalement différent : les parcs d’immeubles de bureaux et d’entrepôts sont soumis au décret tertiaire, qui planifie la réduction des consommations énergétiques à l’échelle industrielle. Les dépenses d’amélioration environnementale sont intégrées dans les budgets prévisionnels de la société de gestion sans exiger d’appel de fonds imprévu de la part de l’associé.
Foire Aux Questions (FAQ)
💶 Peut-on souscrire des parts de SCPI à crédit pour profiter de l’effet de levier ?
Oui, le financement à crédit de parts de SCPI est possible, mais l’accès au prêt bancaire est plus sélectif que pour un bien immobilier physique. Les grandes banques de réseau financent en priorité les SCPI commercialisées par leurs propres filiales. Pour acheter des parts de sociétés de gestion indépendantes, il est souvent judicieux de solliciter un courtier en crédit spécialisé.
🇪🇺 Quels sont les atouts fiscaux des SCPI européennes pour un résident français ?
Les SCPI détenant des immeubles situés hors de France (en Allemagne, en Espagne ou en Irlande) bénéficient des conventions fiscales bilatérales pour éviter la double imposition. Les revenus générés à l’étranger échappent intégralement aux prélèvements sociaux français de 17,2 %, ce qui augmente sensiblement le rendement net d’impôt par rapport à des loyers perçus dans l’Hexagone.
🚪 Est-il difficile de revendre ses parts de SCPI en cas de besoin de liquidités ?
La revente de parts d’une SCPI à capital variable dépend de l’équilibre entre les demandes de rachat et les nouvelles souscriptions enregistrées sur le marché. Si la société de gestion constate plus de vendeurs que d’acheteurs, les délais de cession peuvent s’allonger de quelques semaines à plusieurs mois, ce qui en fait un placement beaucoup moins liquide qu’un livret bancaire ou un contrat d’assurance-vie classique.


