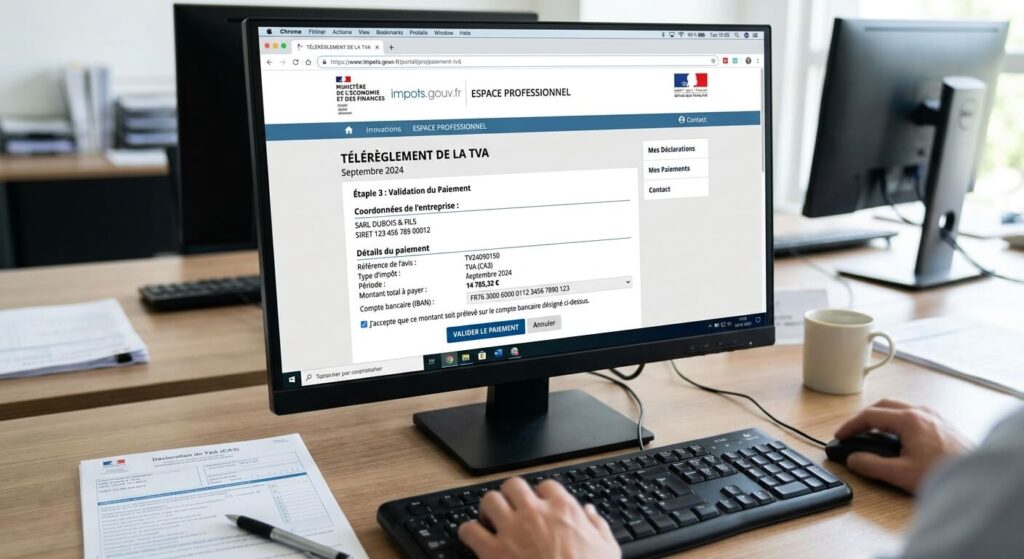
Un prélèvement B2B DGFIP correspond au règlement automatique de vos impôts professionnels (TVA, CFE, ou autres taxes) via le dispositif SEPA interentreprises : ce n’est pas une fraude, mais le mode de paiement standard mis en place par la Direction Générale des Finances Publiques, qui nécessite la signature préalable d’un mandat SEPA B2B transmis à votre banque.
Contrairement à un prélèvement classique, celui-ci est irrévocable une fois autorisé et exécuté : impossible de le contester après coup, ce qui impose de vérifier systématiquement que votre compte est approvisionné avant la date d’échéance annoncée. Sur votre relevé, le libellé reste volontairement générique (« PRLV SEPA B2B DGFIP »), sans préciser le type d’impôt concerné, ce qui complique le rapprochement comptable ; pour identifier le montant exact, croisez la date et le montant avec vos échéances déclaratives (TVA, CFE) plutôt que de chercher l’information sur le relevé lui-même. Si le mandat n’a pas encore été signé et transmis à votre banque, le prélèvement sera automatiquement rejeté, entraînant des pénalités : la démarche se fait directement depuis votre espace professionnel sur impots.gouv.fr.
Ce qu’il faut retenir
- 🏛️ Une norme interentreprises obligatoire : les créances fiscales des professionnels sont prélevées uniquement via le format SEPA B2B interentreprises.
- 📑 La double démarche d’enregistrement : ajouter son IBAN sur impots.gouv.fr ne suffit pas ; il faut impérativement envoyer le mandat signé à sa banque.
- 🚫 L’absence de droit au remboursement : la réglementation européenne B2B interdit tout rejet a posteriori une fois le prélèvement exécuté par l’établissement.
- ⏳ Le risque de majoration automatique de 5 % : tout rejet bancaire pour défaut de mandat déclenche des pénalités fiscales pour défaut de télérèglement.
Pourquoi le télérèglement de vos impôts professionnels exige-t-il un format SEPA B2B ?
Le système financier européen classe les prélèvements automatiques en deux catégories très distinctes : le système Core, utilisé pour les abonnements grand public (téléphone, électricité, loyers), et le système B2B (interentreprises), réservé aux transactions entre professionnels et organismes publics.
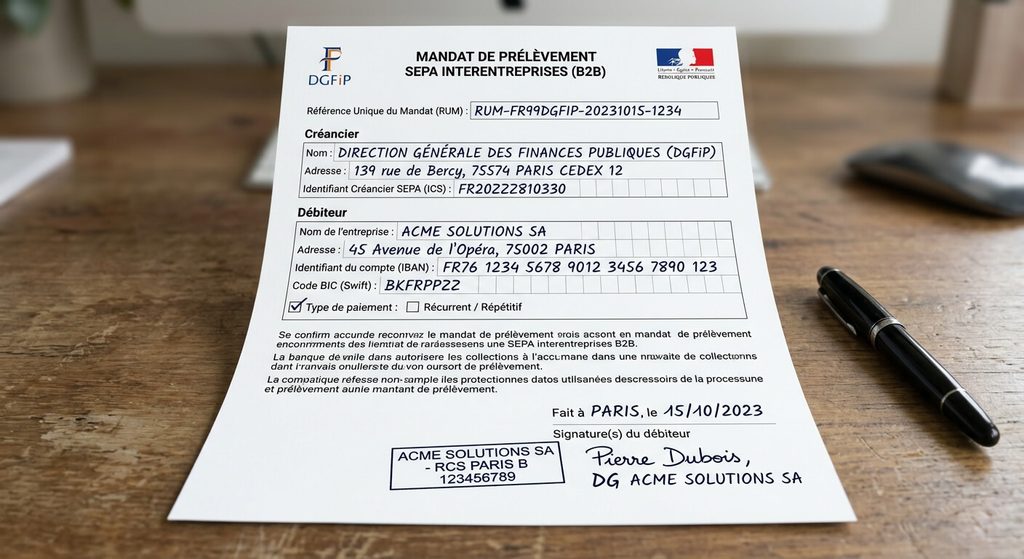
Dans le schéma pour particuliers (Core), le débiteur dispose d’un droit de contestation et de remboursement sans motif pendant 8 semaines. L’État français et l’administration fiscale ne peuvent évidemment pas tolérer qu’une entreprise récupère ses paiements de TVA ou d’impôt sur les sociétés d’un simple clic a posteriori. C’est pourquoi la législation financière impose le prélèvement SEPA B2B pour l’ensemble des créances fiscales des personnes morales et des indépendants. En contrepartie de cette irrévocabilité stricte, le protocole B2B impose un verrou de sécurité : la banque du professionnel a l’obligation légale de bloquer tout prélèvement émis par un créancier tant qu’elle n’a pas reçu une autorisation expresse et signée de son client mentionnant la Référence Unique de Mandat (RUM) et l’Identifiant Créancier SEPA (ICS) de la DGFiP.
Quelles démarches réaliser pour activer un mandat de prélèvement b2b DGFiP auprès de sa banque ?
Le tableau ci-dessous synthétise le parcours de validation indispensable lors de l’ajout d’un nouveau compte bancaire professionnel sur votre espace fiscal :
| Étape de validation du compte | Action concrète à réaliser par l’entreprise | Conséquence en cas d’oubli ou de retard |
|---|---|---|
| 1. Saisie de l’IBAN sur impots.gouv.fr | Accéder à la rubrique « Gérer mes services » > « Comptes bancaires » et enregistrer le RIB de la société. | Le compte apparaît sur la plateforme fiscale, mais n’est pas encore opérationnel côté bancaire. |
| 2. Édition du formulaire de mandat SEPA B2B | Télécharger le document PDF généré automatiquement portant le logo DGFiP, l’ICS et la RUM. | Sans ce document imprimé ou numérisé, votre banque ne peut inscrire l’autorisation dans ses systèmes. |
| 3. Transmission et signature auprès de votre banque | Signer le mandat et le déposer sur l’espace client bancaire en ligne ou l’adresser à votre conseiller pro. | 🔴 Rejet automatique du prélèvement dès la première échéance fiscale avec frais d’impayé. |
| 4. Validation et inscription sur la liste blanche | La banque enregistre l’ICS de la DGFiP dans la liste des créanciers B2B autorisés à prélever le compte. | Télérèglements exécutés avec succès à chaque déclaration sans blocage administratif. |
De plus en plus de banques professionnelles permettent désormais de signer ce mandat de façon dématérialisée directement dans leur application bancaire, en renseignant simplement la RUM et le numéro fiscal du créancier.
L’avertissement d’un expert-comptable
« C’est le piège classique des jeunes créateurs d’entreprise ou des sociétés qui ouvrent un compte dans une néobanque professionnelle. Ils pensent qu’ajouter l’IBAN sur le site des impôts suffit. Au premier avis de TVA, le prélèvement est rejeté par la banque pour motif « absence de mandat B2B ». Résultat : 5 % de majoration par le fisc pour retard de paiement et 20 euros de frais de rejet facturés par la banque. Anticipez toujours cette démarche au moins dix jours avant votre première échéance déclarative. »
Pourquoi les néobanques et comptes professionnels en ligne bloquent-ils souvent les impôts ?
L’essor des comptes pour indépendants et micro-entreprises (Qonto, Shine, Revolut Business, BoursoBank Pro) a multiplié ces incidents de paiement.
Certains établissements financiers ou comptes de paiement d’entrée de gamme ne gèrent pas le protocole technique SEPA B2B, se limitant au seul schéma SEPA classique. Si vous tentez de payer vos impôts d’entreprise avec un compte non compatible avec le prélèvement interentreprises, l’ordre sera rejeté sans délai. Sur les néobanques compatibles B2B, l’autorisation n’est pas automatique pour autant : l’utilisateur doit se rendre dans l’onglet « Prélèvements » de son application mobile, sélectionner « Autoriser un mandat B2B » et téléverser le document émis par impots.gouv.fr pour déverrouiller manuellement le créancier avant la date limite d’échéance.
Comment régulariser la situation en urgence après un rejet de prélèvement par la DGFiP ?
Si vous recevez une notification d’échec de télérèglement sur votre espace professionnel, la réactivité est primordiale pour désamorcer les sanctions financières :
- Prenez contact immédiatement avec votre Service des Impôts des Entreprises (SIE) via la messagerie sécurisée pour expliquer qu’il s’agit d’un problème technique d’enregistrement de mandat interentreprises.
- Procédez au paiement de la somme due par virement bancaire d’urgence en précisant scrupuleusement dans le libellé de l’opération votre numéro Siren et la nature de l’impôt concerné (ex : TVA ou CFE).
- Transmettez sans délai le mandat B2B régularisé à votre conseiller bancaire pour que les prochaines échéances mensuelles ou trimestrielles soient honorées sans incident.
Dans la foulée, rédigez une demande de remise gracieuse de la majoration de 5 % et des intérêts de retard : les services fiscaux accordent presque systématiquement l’abandon des pénalités s’il s’agit d’un premier incident de bonne foi rapidement corrigé.
Foire Aux Questions (FAQ)
💳 Peut-on payer ses impôts professionnels par carte bancaire pour contourner le mandat B2B ?
Non. Les entreprises assujetties au régime réel d’imposition ont l’obligation légale de régler leurs impôts professionnels par télérèglement bancaire ou virement. Le paiement par carte bancaire ou par chèque n’est pas accepté sur l’espace professionnel du site impots.gouv.fr.
⏳ Combien de temps prend l’enregistrement d’un mandat SEPA B2B par une banque ?
Le délai de traitement varie de 24 heures sur les plateformes numériques à 4 ou 5 jours ouvrés dans les agences bancaires traditionnelles. Il est donc recommandé d’enregistrer ses coordonnées bancaires dès la création de l’espace fiscal sans attendre l’échéance d’une déclaration.
🔍 Où trouver la Référence Unique de Mandat (RUM) sur le site des impôts ?
La RUM est inscrite en haut à droite du document PDF officiel qui se télécharge automatiquement lorsque vous validez l’ajout de votre compte bancaire dans votre espace professionnel, dans le cadre récapitulatif du mandat de prélèvement interentreprises.


