Contrairement à ce que le terme laisse entendre, il n’existe à ce jour aucune décision de justice, aucune sanction officielle ni enquête journalistique établissant un scandale Izicarte au sens juridique du terme. Ce qui est en revanche bien réel et documenté sur les forums de consommateurs, c’est que des clients de la Caisse d’Épargne ont vu leur carte bancaire classique remplacée par une Izicarte adossée à un crédit renouvelable, parfois sans avoir clairement compris qu’ils souscrivaient à une réserve d’argent activable à chaque paiement. Le taux annuel de ce crédit peut dépasser 20 %, ce qui justifie la méfiance, mais la loi encadre la démarche : si vous n’avez rien signé, vous pouvez exiger le retour à une carte de paiement classique sans frais, et en cas de blocage, saisir le médiateur bancaire de l’établissement avant d’envisager tout recours judiciaire.
Infos à retenir
- 💳 Le piège du crédit renouvelable adossé à la carte : la carte bancaire intègre deux puces distinctes, permettant de payer soit au comptant, soit à crédit.
- ⚠️ L’utilisation accidentelle de la réserve d’argent : une mauvaise manipulation sur le terminal ou un paiement en ligne peut basculer l’achat sur le crédit à taux élevé.
- 📢 La mobilisation des associations de consommateurs : des alertes régulières dénoncent le manque de transparence lors de la souscription en agence.
- ✉️ Le droit de résiliation de la réserve sans perdre sa carte : la loi Lagarde permet de clore le crédit renouvelable tout en conservant une carte de débit pure.
Comment fonctionne le mécanisme financier de la carte Izicarte ?
Izicarte n’est pas une carte bancaire ordinaire : il s’agit d’un moyen de paiement hybride combinant une carte de débit classique et un contrat de crédit à la consommation renouvelable.
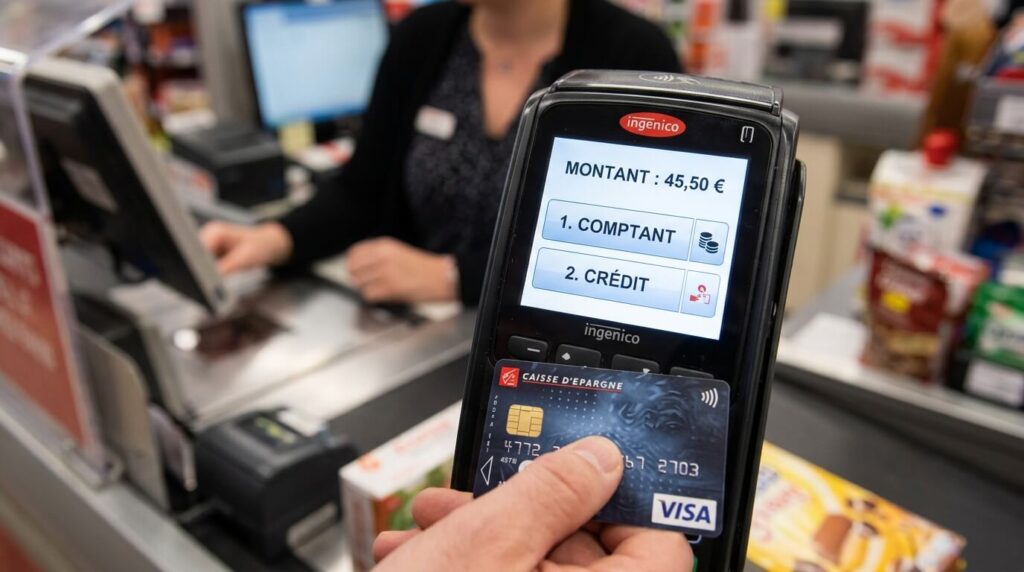
Lors de chaque passage en caisse, le terminal de paiement électronique (TPE) du commerçant propose deux choix à l’écran : « 1 – Comptant » ou « 2 – Crédit ». Si le porteur appuie par mégarde sur la touche crédit, la somme n’est pas débitée de son compte courant : elle est prélevée sur une réserve d’argent empruntée auprès de l’organisme prêteur du groupe BPCE. L’emprunteur est alors engagé dans un remboursement échelonné sur plusieurs mois, assorti d’intérêts très lourds. De plus, plusieurs clients ont rapporté des incidents techniques où des paiements sans contact ou des retraits au distributeur ont été orientés automatiquement vers la ligne de crédit à la suite d’un mauvais paramétrage de la carte, activant des prélèvements mensuels inattendus.
Le retour d’un juriste d’association de consommateurs
« Le scandale d’Izicarte réside dans la vente quasi automatique de ce crédit revolving sous couvert d’une simple mise à jour de carte bleue. Des personnes âgées ou des clients non avertis ont signé des avenants sans comprendre qu’ils ouvraient une réserve d’argent toxique. Dès qu’un débit à crédit est enclenché, la mécanique des intérêts se met en marche et le coût total explose. »
Quels sont les griefs des usagers et les différences avec une carte bancaire classique ?
La confusion entretenue entre débit immédiat et crédit revolving est au cœur des signalements déposés auprès de la répression des fraudes et des médiateurs bancaires.
Le tableau ci-dessous confronte le fonctionnement d’une carte bancaire standard à celui d’Izicarte, mettant en lumière les points de friction rapportés par les clients :
| Fonctionnalité bancaire | Carte bancaire classique (Débit / Débit différé) | Carte Izicarte (Crédit renouvelable adossé) |
|---|---|---|
| Mode de prélèvement des achats | Débit direct sur le solde disponible ou débit cumulé en fin de mois sans intérêt. | 🥇 Choix entre débit comptant ou utilisation d’une réserve de crédit à taux d’intérêt très élevé. |
| Taux d’intérêt débiteur annuel (TAEG) | 0 % (sauf agios en cas de dépassement du découvert autorisé). | 🔴 De 12 % à plus de 20 % dès que l’option crédit est actionnée sur un paiement. |
| Impact sur les retraits et le sans-contact | Prélèvement direct et sécurisé sur le compte bancaire ordinaire. | Risque de bascule automatique vers le compte annexe de crédit en cas de mauvaise sélection de touche. |
| Obligations administratives annuelles | Aucune obligation particulière en dehors du renouvellement d’expiration. | Bordereau annuel de reconduction de crédit à la consommation obligatoire (loi Châtel). |
L’utilisation de cette réserve entraîne également des frais d’assurance emprunteur facultative qui viennent s’ajouter chaque mois aux mensualités de remboursement du capital.
Comment des milliers de clients se sont-ils retrouvés engagés sans le savoir ?
Les témoignages recueillis sur les forums d’entraide et auprès des associations d’usagers décrivent des pratiques commerciales récurrentes au sein des agences :
- Le remplacement d’office lors du renouvellement de la carte échue : le client recevait une Izicarte à la place de son ancienne carte Visa classique, avec pour seule explication qu’il s’agissait du nouveau modèle standard de la banque.
- La signature électronique globale lors d’un entretien : le contrat d’ouverture de crédit renouvelable était inséré au milieu d’un pack de documents administratifs sans explication claire sur la nature de l’engagement.
- Le manque de clarté sur les terminaux de paiement étrangers : lors de voyages hors de France, certains TPE validaient par défaut la piste de crédit plutôt que celle du paiement comptant, déclenchant des dettes insoupçonnées.
Cette opacité a conduit de nombreux ménages modestes dans des situations de surendettement, les mensualités venant grignoter leur budget chaque mois sans qu’ils parviennent à solder le capital emprunté.
Comment résilier l’option crédit Izicarte et demander le remboursement des frais ?
Vous disposez du droit légal d’annuler votre crédit renouvelable sans perdre la faculté de détenir un compte courant dans votre établissement :
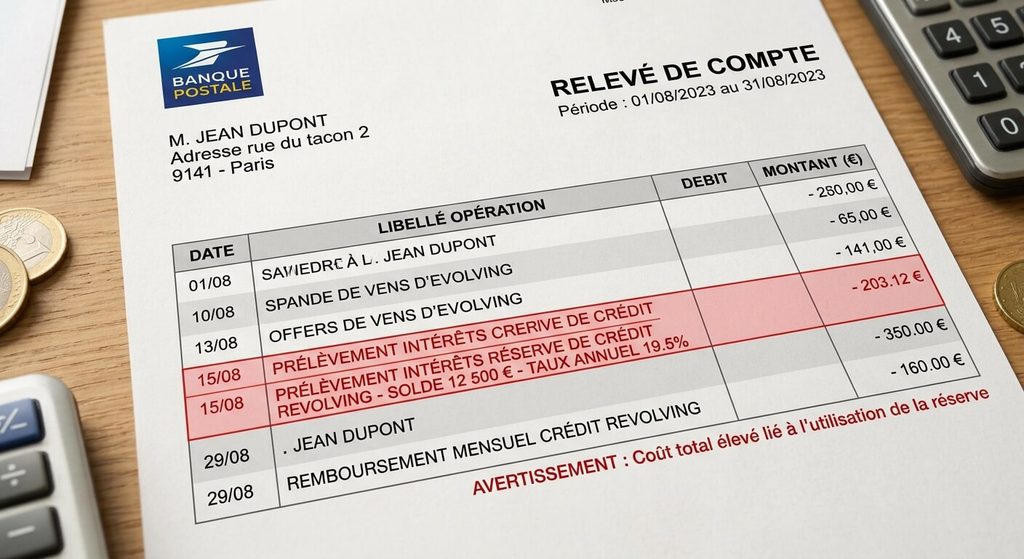
- Consultez votre dernier relevé de compte pour connaître le montant exact du capital restant dû sur la réserve de crédit et réglez-le en totalité par virement pour solder l’encours à zéro.
- Adressez une lettre recommandée avec accusé de réception (LRAR) à votre agence Caisse d’Épargne et au service client BPCE Financement, exigeant la résiliation définitive du crédit renouvelable adossé à votre carte.
- Exigez le remplacement sans frais de votre Izicarte par une carte de débit standard, conformément aux dispositions de l’article L. 312-32 du Code de la consommation.
Si vous découvrez que cette carte vous a été attribuée sans contrat signé de votre main, contestez immédiatement les intérêts prélevés et saisissez le médiateur de la Caisse d’Épargne pour exiger la restitution de toutes les sommes perçues au titre du crédit revolving.
Foire Aux Questions (FAQ)
💳 Peut-on garder sa carte Izicarte en payant uniquement au comptant sans résilier ?
Oui, c’est techniquement possible en sélectionnant systématiquement la touche « Comptant » sur chaque terminal. Cependant, le risque d’erreur de touche ou de bascule automatique lors d’un paiement en ligne subsiste : pour une sérénité totale, résilier la réserve de crédit reste la seule solution infaillible.
🛑 La banque peut-elle me facturer le remplacement d’Izicarte par une carte classique ?
Non, l’établissement ne peut pas vous imposer des frais de refabrication si la demande fait suite à votre décision légale de clore votre contrat de crédit renouvelable. La banque est tenue de vous fournir un moyen de paiement ordinaire adapté à votre compte.
⚖️ Qui contacter si la Caisse d’Épargne refuse de clôturer ma réserve de crédit ?
En cas d’inertie de votre conseiller, adressez une réclamation au service relations clientèle régional de votre Caisse d’Épargne. Sans réponse satisfaisante sous 60 jours, saisissez gratuitement le médiateur bancaire de l’établissement ou signalez la pratique sur la plateforme officielle SignalConso de la DGCCRF.