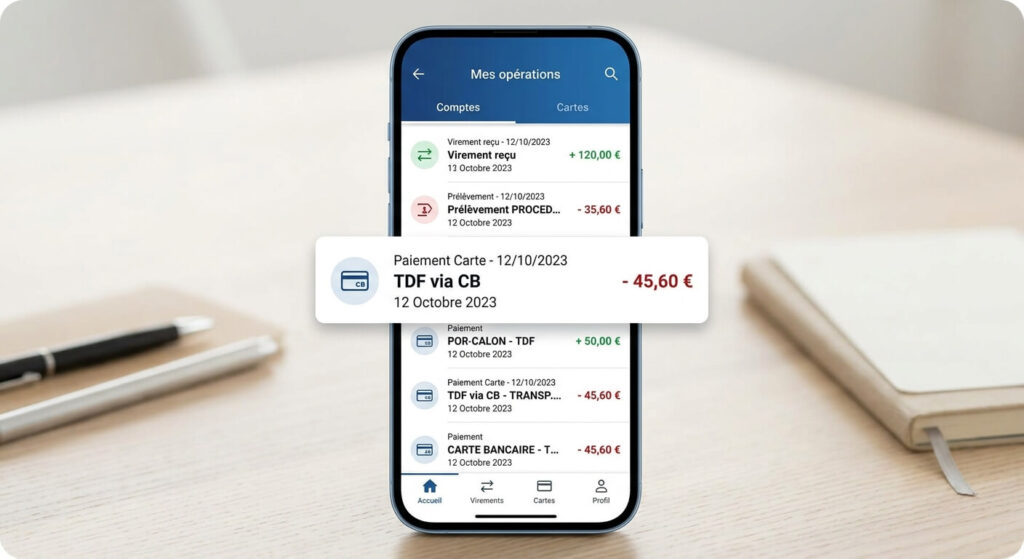
« TDF émis via CB » signifie transfert de fonds initié au moyen de votre carte bancaire. Ce libellé apparaît le plus souvent lorsque vous rechargez instantanément un compte de néobanque, comme Revolut ou N26, en utilisant votre carte bancaire classique comme moyen de paiement pour ce rechargement. La différence avec un achat carte ordinaire est importante : plutôt que d’être traitée comme un paiement classique pouvant relever d’un débit différé, l’opération est assimilée par la banque émettrice à un virement, ce qui explique pourquoi le montant est débité immédiatement de votre compte plutôt qu’en fin de mois. Si vous voyez ce libellé sans l’avoir anticipé, le réflexe le plus fiable est de vérifier vos comptes de néobanque ou de portefeuille électronique liés à cette carte : c’est presque toujours de là que vient la correspondance.
Infos à retenir
- 💳 Un libellé de prestataire de paiement ou de service en ligne : l’abréviation TDF masque souvent une plateforme technique tierce ou un abonnement numérique.
- 🔎 La vérification des achats des 72 dernières heures : un essai gratuit à 1 € pour un document administratif débouche souvent sur ce débit récurrent.
- 🛑 La mise en opposition immédiate de la carte en cas d’inconnu : faire opposition bloque net la récurrence des débits sans préavis.
- ⚖️ Le remboursement obligatoire par votre banque (Code monétaire) : l’article L. 133-18 impose à l’établissement de recréditer les débits non autorisés.
À quoi correspond le libellé TDF sur une opération de carte bancaire ?
Sur les relevés de compte, les intitulés d’opérations par carte bancaire sont souvent tronqués par les systèmes informatiques interbancaires, limités à un nombre strict de caractères.
Le sigle TDF ne renvoie pas à une entreprise unique et universelle, mais à plusieurs pistes commerciales identifiées par les services de répression des fraudes bancaires :
- Un prestataire de services numériques ou d’assistance en ligne : de nombreuses sociétés éditrices de logiciels, de conversion de fichiers PDF ou d’aide aux démarches administratives utilisent des dénominations contractuelles abrégées pour leurs passerelles d’encaissement.
- La reconduction tacite d’un abonnement promotionnel : après avoir payé 0,50 € ou 1,99 € pour un service ponctuel (résiliation de contrat, suivi de colis, consultation de CV), l’acceptation sans lecture des conditions générales déclenche un abonnement mensuel facturé sous ce code commerçant.
- L’utilisation frauduleuse de vos coordonnées bancaires (phishing) : si vos numéros de carte (16 chiffres, date et cryptogramme visuel) ont été siphonnés lors d’une fuite de données, des cyberdélinquants effectuent des micro-paiements tests pour vérifier la validité de la carte.
Dans de plus rares situations, l’abréviation peut désigner une transaction liée à des services de télécommunications, de billetterie sportive ou de transport régional dont la raison sociale diffère de la marque commerciale visible par le consommateur.
Quelles démarches mener pour identifier le bénéficiaire ou faire opposition ?
Selon que vous retrouvez la trace d’un achat personnel ou que l’opération relève d’une usurpation totale, la réponse bancaire doit être graduée.
Le tableau ci-dessous confronte les différents scénarios possibles face à ce débit, leur niveau de gravité et les mesures correctives :
| Scénario constaté sur le relevé | Origine matérielle de la transaction | Action bancaire et juridique recommandée |
|---|---|---|
| Abonnement souscrit involontairement (Piège au clic) | Vous avez payé une petite somme récemment pour un document ou un colis ; le site a reconduit une offre payante. | 🥇 Se rendre sur le site d’origine pour résilier l’abonnement en ligne, ou faire opposition à la carte si le site est inaccessible. |
| Piratage de carte bancaire sans consentement | Vous n’avez jamais saisi votre carte sur le moindre site suspect ; aucun SMS 3D-Secure n’a été validé. | Bloquer la carte immédiatement pour fraude, signaler sur la plateforme gouvernementale Perceval et demander remboursement. |
| Paiement réalisé par un proche (Conjoint, enfant) | Achat de jeu vidéo, application mobile ou service de streaming effectué par un membre du foyer avec votre carte. | Vérifier l’historique des boutiques d’applications (Google Play, Apple Store) avant de déclarer une fraude à la banque. |
Prenez le temps d’inspecter vos boîtes mails (y compris les dossiers de courriers indésirables) à la recherche d’un e-mail de confirmation de commande daté du jour de l’opération : le nom du site marchand y figure toujours en clair.
Le conseil d’un conseiller bancaire en agence
« Si vous ne reconnaissez absolument pas le débit TDF et qu’aucun proche n’a utilisé votre carte, n’attendez pas de voir si une seconde opération passe le mois suivant. Faites opposition immédiatement depuis votre application mobile. C’est le seul moyen technique d’invalider le numéro de carte et de bloquer les prélèvements futurs. »
Comment obtenir le remboursement intégral des sommes débitées par sa banque ?
Si la transaction résulte d’une utilisation frauduleuse de votre carte bancaire sans dépossession physique, le droit bancaire français vous protège sans réserve :
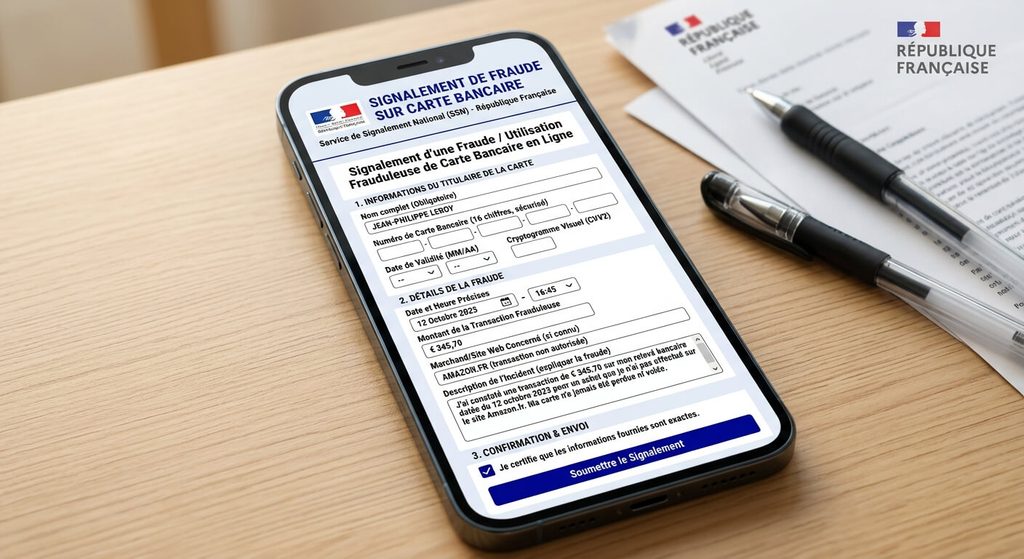
- Déclarez la fraude auprès des services officiels en signalant les débits non autorisés sur la plateforme nationale Perceval (accessible via le site service-public.fr avec FranceConnect) pour obtenir un récépissé officiel.
- Adressez une contestation formelle par écrit à votre banque en invoquant l’article L. 133-18 du Code monétaire et financier, qui impose à l’établissement de recréditer immédiatement le montant contesté sans appliquer de franchise.
- Rappelez que la banque ne peut refuser le remboursement qu’en prouvant une négligence grave ou une fraude délibérée de votre part, la simple absence de code par SMS ne suffisant pas à vous priver de vos droits.
La banque dispose d’un délai légal d’un jour ouvrable après réception de votre contestation pour recréditer les sommes sur votre compte courant en attendant les conclusions de l’enquête interbancaire.
Quels sont les bons réflexes pour ne plus subir de prélèvements abusifs sur Internet ?
Pour éviter qu’un micro-paiement ne se transforme en abonnement récurrent non désiré, quelques habitudes d’hygiène numérique s’imposent :
Privilégiez systématiquement l’utilisation d’une carte bancaire virtuelle (e-carte bleue) générée depuis l’application de votre banque pour tout achat sur un site inconnu. Ce service crée un numéro de carte à usage unique plafonné au montant exact de votre panier : même si le site marchand tente d’activer une reconduction tacite ou si ses serveurs sont piratés, la carte virtuelle devient caduque dès la première transaction, rendant tout nouveau débit physiquement impossible. Enfin, méfiez-vous des offres en ligne trop alléchantes proposant des iPhone à un euro ou des rapports officiels à des tarifs dérisoires, qui servent presque toujours de façade à des abonnements par carte bancaire dissimulés.
Foire Aux Questions (FAQ)
⏱️ Quel est le délai maximal pour contester un débit carte non autorisé ?
Selon l’article L. 133-24 du Code monétaire et financier, vous disposez d’un délai maximal de 13 mois à compter de la date de débit sur votre compte pour contester une opération non autorisée réalisée au sein de l’Espace économique européen (délai ramené à 70 jours pour un paiement hors Union européenne).
🛑 Bloquer sa carte bancaire suffit-il à annuler un abonnement récurrent ?
L’opposition pour perte, vol ou fraude invalide le numéro de carte bancaire, ce qui coupe mécaniquement les débits futurs tentés par le commerçant. En revanche, sur le plan civil, si vous aviez validé un contrat d’abonnement avec engagement, l’entreprise peut en théorie vous réclamer les sommes dues par voie de relance amiable tant que le contrat n’est pas formellement résilié.
👮 Faut-il obligatoirement déposer plainte en gendarmerie pour être remboursé ?
Non. La loi française n’impose plus de dépôt de plainte physique au commissariat ou en gendarmerie pour obtenir le remboursement de débits frauduleux par carte lorsque vous êtes toujours en possession de celle-ci. Le signalement en ligne sur la plateforme officielle Perceval suffit amplement à justifier votre dossier auprès de votre banque.


