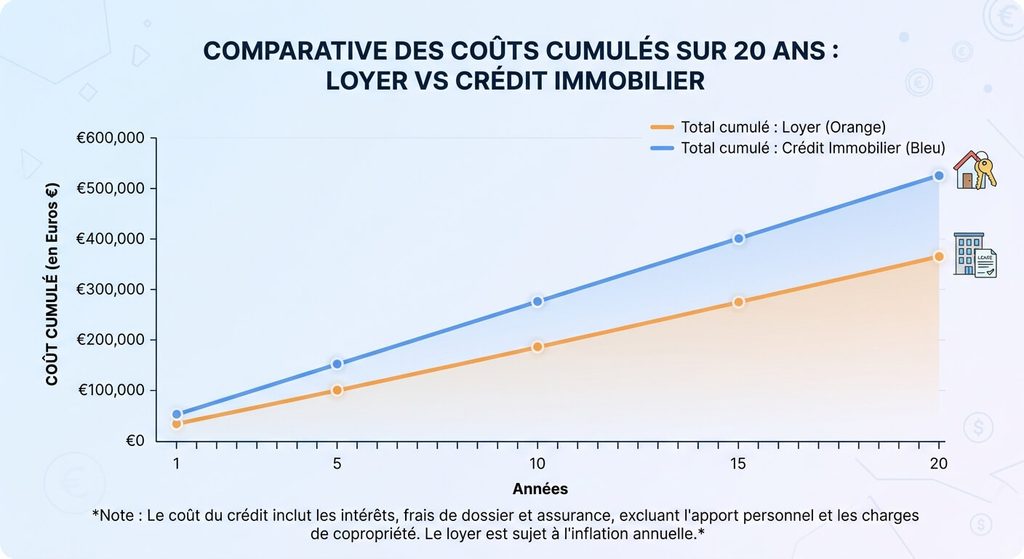
Le critère le plus déterminant n’est ni le prix au m² ni le montant du loyer, mais la durée d’occupation prévue : en dessous de 5 à 7 ans, les frais de notaire et d’agence rendent rarement l’achat rentable face à la location. Au-delà, l’achat devient généralement plus avantageux, à condition de comparer honnêtement les deux options : un locataire qui place la différence entre son loyer et une mensualité de crédit équivalente (apport compris) dans un placement diversifié peut, sur le papier, obtenir un rendement comparable voire supérieur à celui de l’immobilier, en particulier dans les grandes villes où le rendement locatif brut est tombé sous les 3 %. Le choix dépend donc moins d’une règle générale que de votre horizon de vie, de votre tolérance au risque, et de votre discipline réelle à investir cette différence plutôt qu’à la dépenser.
Infos à retenir
- ⏳ La durée de détention comme critère décisif : il faut généralement conserver son bien entre 6 et 12 ans pour amortir les frais de notaire et bancaires.
- 💸 Les frais cachés du propriétaire : taxe foncière, charges de copropriété non récupérables et gros travaux (toiture, ravalement) grèvent le rendement.
- 📈 La force de l’effort d’épargne du locataire : placer la différence entre un loyer modéré et une grosse mensualité de crédit peut enrichir plus vite.
- 🕊️ La liberté géographique face à l’ancrage : la location permet de déménager en trois mois en cas d’opportunité professionnelle sans frais de mutation.
Quels sont les véritables frais à amortir lors de l’achat d’un logement ?
L’erreur la plus fréquente des primo-accédants consiste à comparer directement le montant de leur loyer actuel avec la mensualité de crédit proposée par le courtier.
Ce calcul omet une masse de dépenses à fonds perdus que le propriétaire doit payer de sa poche avant de commencer à constituer son capital net :
- Les frais de mutation (dits frais de notaire), qui représentent entre 7 % et 8 % du prix d’achat dans l’ancien (droits d’enregistrement fiscaux pour l’État).
- Les frais de garantie bancaire et de dossier (hypothèque, organisme de cautionnement type Crédit Logement).
- Les intérêts d’emprunt et l’assurance emprunteur, qui absorbent l’essentiel des mensualités durant les premières années de remboursement.
- La taxe foncière, qui ne cesse d’augmenter dans toutes les communes et représente souvent un à deux mois de loyer supplémentaires par an.
- Les gros travaux d’entretien et d’amélioration énergétique (remplacement de chaudière, réfection de toiture, isolation par l’extérieur).
Si vous revendez votre bien trop tôt, l’argent récupéré lors de la transaction ne couvrira même pas ces charges initiales, transformant l’opération en gouffre financier par rapport à une location tranquille.
Propriétaire ou locataire : le comparatif des avantages et contraintes
Pour dépasser les idées reçues, il faut confronter les conséquences financières, matérielles et psychologiques des deux statuts sur le long terme.
Le tableau ci-dessous met en regard les forces et les vulnérabilités de chaque situation patrimoniale :
| Critère de comparaison | Acheter sa résidence principale | Rester locataire et placer son capital |
|---|---|---|
| Flexibilité en cas de changement de vie | Faible : la vente réclame plusieurs mois, des diagnostics obligatoires et des négociations de prix. | Maximale : préavis d’un à trois mois pour quitter les lieux sans aucune pénalité financière. |
| Effet de levier et constitution de capital | Remarquable : on emprunte de l’argent que l’on n’a pas pour se créer un patrimoine durable. | Nul sur le logement : repose uniquement sur la rigueur d’épargne personnelle mensuelle sur des placements financiers. |
| Gestion des imprévus et travaux lourds | 🔴 À votre entière charge : chaudière en panne, ravalement, mise aux normes électriques. | À la charge exclusive du bailleur : le locataire ne règle que l’entretien courant minime. |
| Sécurité financière au moment de la retraite | Excellente : plus aucune mensualité de prêt à payer, ce qui compense la baisse des revenus. | Vulnérable : obligation de payer un loyer chaque mois jusqu’à la fin de sa vie avec une pension réduite. |
Le choix dépend donc en grande partie de votre profil psychologique : préférez-vous la liberté de mouvement ou la sécurité rassurante d’un toit qui vous appartient ?
L’avis d’un conseiller en gestion de patrimoine
« Il n’y a pas de statut supérieur à l’autre. Le locataire qui dépense tout ce qu’il gagne finira perdant face au propriétaire qui s’est forcé à rembourser son crédit. En revanche, le locataire rigoureux qui conserve un loyer raisonnable et place chaque mois la différence sur des supports d’épargne dynamiques peut se constituer un patrimoine financier plus liquide, plus diversifié et souvent plus performant qu’un propriétaire scotché à son quatre-pièces. »
À partir de combien d’années l’achat immobilier devient-il rentable ?
La rentabilité d’une acquisition immobilière n’est jamais instantanée : elle dépend directement de la tension du marché local et des taux d’intérêt :
Dans les villes moyennes où le prix du mètre carré reste raisonnable par rapport aux loyers pratiqués, l’achat s’amortit généralement en quatre à six ans. En revanche, dans les grandes métropoles saturées (Paris, Lyon, Bordeaux) où les prix au mètre carré sont très élevés, le différentiel entre le loyer et le coût d’achat est tel qu’il faut souvent entre huit et douze ans de détention continue pour simplement compenser les frais de notaire, les intérêts bancaires et la taxe foncière. Si votre horizon de vie dans la région est inférieur à cinq ans (mutation prévisible, projet d’enfants nécessitant plus grand, changement de carrière), rester locataire est presque systématiquement l’option financièrement la plus prudente.
Comment trancher votre choix selon votre situation personnelle ?
Pour orienter votre décision en pratique, faites l’inventaire honnête de vos priorités de vie :
Si vous occupez un emploi stable en CDI, que vous aimez votre quartier, que vous souhaitez personnaliser votre logement sans rendre de comptes et que vous envisagez d’y vivre au moins sept à dix ans, l’achat de votre résidence principale est le meilleur choix : il agit comme une épargne forcée rassurante qui sécurisera vos vieux jours. Si au contraire votre carrière est en pleine ascension, que vous prévoyez une mobilité géographique à court terme ou que vous vivez dans une métropole aux prix prohibitifs, privilégiez la location sans culpabiliser : gardez votre apport disponible pour saisir d’autres opportunités ou réalisez un investissement locatif dans une ville dynamique pour exploiter le crédit bancaire sans vous enfermer dans votre logement quotidien.
Foire Aux Questions (FAQ)
📉 Faut-il attendre une baisse des prix de l’immobilier pour acheter ?
Vouloir anticiper le point le plus bas du marché immobilier est une stratégie hasardeuse. Les prix s’ajustent très lentement en France. Si vous trouvez un bien qui correspond parfaitement à vos critères de vie, que votre financement bancaire est accordé à des conditions soutenables et que vous achetez pour y vivre longtemps, attendre quelques trimestres de plus vous fait surtout perdre du temps de vie confortable dans votre futur chez-vous.
💼 Peut-on être locataire de sa maison et propriétaire d’autres biens ?
Oui, c’est même une stratégie patrimoniale très prisée des investisseurs avertis. De nombreux ménages choisissent de louer un logement spacieux en centre-ville (inaccessible à l’achat pour leur budget) tout en achetant plusieurs petits appartements ou studios mis en location dans des villes universitaires. Les loyers perçus remboursent les crédits, permettant de se constituer un patrimoine sans sacrifier son confort quotidien.
👵 Comment payer son loyer à la retraite si l’on reste locataire ?
C’est le talon d’Achille de la location : à la fin de la vie active, les pensions de retraite baissent en moyenne de 25 % à 40 % par rapport aux derniers salaires, alors que le montant du loyer continue d’augmenter avec l’inflation. Pour rester locataire sereinement à la retraite, il est obligatoire d’avoir accumulé un capital financier solide sur des supports comme l’assurance-vie ou le plan d’épargne retraite (PER) pour générer des rentes ou des retraits réguliers couvrant le bail.


