La case DSEC de la déclaration de revenus sert exclusivement à déduire le montant des cotisations de sécurité sociale et de prévoyance obligatoire qui n’ont pas encore été décomptées du revenu imposable d’un foyer fiscal, évitant ainsi une double imposition sur ces sommes. Cette ligne concerne principalement les travailleurs indépendants, les exploitants agricoles ou les assurés relevant de régimes particuliers dont les cotisations obligatoires n’ont pas fait l’objet d’un précompte automatique par un tiers payeur sur les salaires ou pensions déclarés. Pour éviter un redressement fiscal lors du calcul de votre impôt sur le revenu, vous devez inscrire uniquement la part obligatoire déductible réellement payée au cours de l’année d’imposition, en conservant impérativement les attestations et justificatifs délivrés par vos caisses de recouvrement.
Infos à retenir
- 🏛️ La fusion fiscale et sociale en action : la rubrique DSEC sert de passerelle directe entre la DGFIP et l’Urssaf pour les travailleurs indépendants.
- 💼 Une case réservée aux non-salariés : elle concerne les entrepreneurs et gérants au régime réel, pas les micro-entrepreneurs ni les simples salariés.
- 📊 Le calcul de l’assiette des cotisations : les données transmises servent à ajuster vos appels de charges sociales et à valider vos trimestres de retraite.
- ✏️ La possibilité de corriger en ligne : en cas d’erreur de saisie, le service de télécorrection reste ouvert jusqu’à la fin de l’été sans pénalité.
Comprendre le lien direct entre les impôts et l’Urssaf sur votre espace déclarant
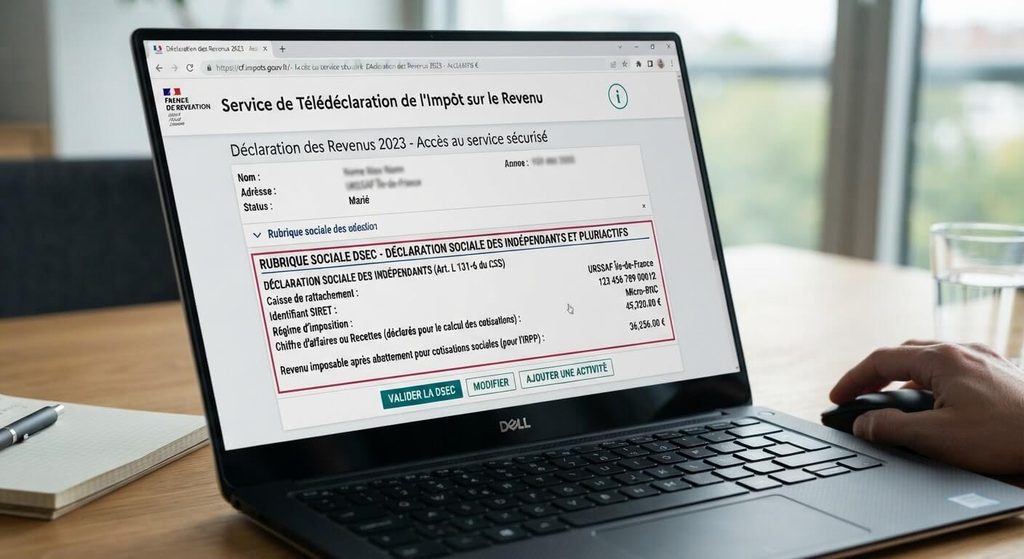
Depuis la disparition de l’ancienne Déclaration Sociale des Indépendants (DSI), l’administration a unifié les démarches : les travailleurs non-salariés n’ont plus à remplir deux dossiers distincts sur deux sites différents. Tout se joue désormais sur l’espace particulier du site impots.gouv.fr, via la déclaration fiscale classique n° 2042 complétée par son volet social.
Dans ce dispositif, la ligne ou rubrique associée au terme DSEC (souvent rattachée au volet Déclaration Sociale / Volet Social des Indépendants) agit comme un aiguillage informatique. Elle permet aux services fiscaux de ventiler précisément la part de votre résultat qui servira de base de calcul à l’Urssaf pour appeler vos cotisations d’assurance maladie, d’allocations familiales, de prévoyance et de retraite de base. Ignorer cette passerelle ou mal la renseigner empêche l’Urssaf d’établir votre régularisation annuelle, ce qui peut bloquer l’émission de votre attestation de vigilance ou retarder vos décomptes de droits sociaux.
Profil fiscal, rôle et erreurs fréquentes : ce qu’il faut savoir sur la déclaration sociale intégrée
Pour savoir exactement si vous devez renseigner cette section et comment réagir selon votre statut professionnel, observez ce récapitulatif pratique :
| Statut du déclarant | Utilité de la rubrique sociale (DSEC / Volet social) | Conséquence en cas d’omission |
|---|---|---|
| Artisan, commerçant, profession libérale (Régime réel) | Transmission obligatoire des revenus professionnels servant d’assiette aux cotisations Urssaf et caisses de retraite. | Taxation d’office sur des bases forfaitaires majorées par l’Urssaf jusqu’à régularisation. |
| Gérant majoritaire de SARL / EURL à l’IS (Art. 62) | Déclaration des rémunérations réelles et réintégration des cotisations Madelin facultatives. | Calcul erroné de l’échéancier des cotisations de l’année suivante et perte de trimestres. |
| Auto-entrepreneur / Micro-entrepreneur | Non concerné par ce volet complet (déclaration mensuelle ou trimestrielle du chiffre d’affaires sur autoentrepreneur.urssaf.fr). | Aucun impact ; remplir uniquement les cases du formulaire 2042-C-PRO habituelles. |
| Salarié classique ou retraité sans activité annexe | Rubrique invisible ou grisée, aucune manipulation requise. | Aucune conséquence, le prélèvement à la source et les fiches de paie gèrent tout. |
Ce tableau met en lumière l’importance d’identifier son régime : si vous n’avez pas le statut d’indépendant soumis au régime général des travailleurs non-salariés, vous n’avez pas à vous soucier de cette transmission d’assiette sociale.
Le rappel d’un expert-comptable en gestion d’entreprise
« Beaucoup d’indépendants paniquent en voyant les intitulés du volet social et cochent n’importe quoi pour valider leur écran. C’est le piège classique. Les impôts ne font que transmettre ce que vous tapez à l’Urssaf. Si vous doublez une somme ou si vous oubliez de déduire un abattement dans ces cases spécifiques, vos appels de cotisations de l’automne seront faux. En cas de doute sur une ligne, demandez à votre comptable la liasse récapitulative avant de signer en ligne. »
Distinguer le bénéfice fiscal du revenu soumis aux cotisations sociales
La confusion vient souvent du fait que l’administration fiscale et la sécurité sociale ne calculent pas leurs pourcentages sur la même assiette financière.
Sur le plan fiscal, votre bénéfice imposable prend en compte des amortissements, des déficits antérieurs reportables ou des déductions spécifiques prévues par le Code général des impôts. En revanche, pour la protection sociale, l’Urssaf applique ses barèmes sur une base différente : certaines charges déductibles des impôts doivent être réintégrées dans l’assiette sociale (comme les cotisations de retraite complémentaire facultative Madelin ou la part des dividendes supérieure à 10 % du capital social pour les sociétés de capitaux). La rubrique sociale permet justement d’opérer ces ajustements indispensables pour que chaque institution reçoive le bon montant sans distorsion.
La méthode pour rectifier une erreur de déclaration sans payer de pénalités
Si vous vous rendez compte après validation que vous avez mal renseigné le volet social ou coché une mauvaise ligne :
- Connectez-vous à votre espace particulier sur impots.gouv.fr dès l’ouverture du service de télécorrection d’été (accessible généralement du début du mois d’août jusqu’à la mi-décembre).
- Accédez à votre déclaration initiale, rendez-vous dans la partie dédiée aux revenus professionnels et au volet social, puis modifiez directement les montants erronés.
- Validez la déclaration rectificative : un nouvel accusé de réception est généré et les données corrigées sont automatiquement répercutées vers votre compte Urssaf sous quelques semaines, recalculant vos échéanciers sans majoration de retard.
Si le délai de correction en ligne est dépassé, il vous reste toujours la possibilité de déposer une réclamation contentieuse via la messagerie sécurisée du fisc, en fournissant l’attestation de votre expert-comptable pour régulariser votre dossier.
Foire Aux Questions (FAQ)
❓ Où trouver le montant exact à inscrire dans les rubriques du volet social ?
Si vous travaillez avec un cabinet comptable, référez-vous au document de synthèse remis pour votre déclaration (la notice d’aide à la déclaration 2042). Les montants sociaux y sont clairement détaillés ligne par ligne avec les codes correspondants.
💼 Pourquoi l’Urssaf m’envoie-t-elle un appel de cotisations provisoire aberrant ?
Cela se produit lorsque le volet social n’a pas été renseigné lors de la déclaration en ligne. Faute d’information transmise par les impôts, l’organisme social applique d’autorité une taxation forfaitaire maximale sur des bases fictives jusqu’à ce que vous transmettiez vos chiffres réels.
💻 Les micro-entrepreneurs doivent-ils remplir cette case sur leur déclaration d’impôts ?
Non. Les auto-entrepreneurs reportent simplement leur chiffre d’affaires annuel brut dans les cases dédiées du formulaire 2042-C-PRO (ventes ou prestations de services). Leurs cotisations sociales étant déjà prélevées au fil de l’eau sur leur espace Urssaf dédié, ils ne sont pas soumis au volet social des indépendants au régime réel.


