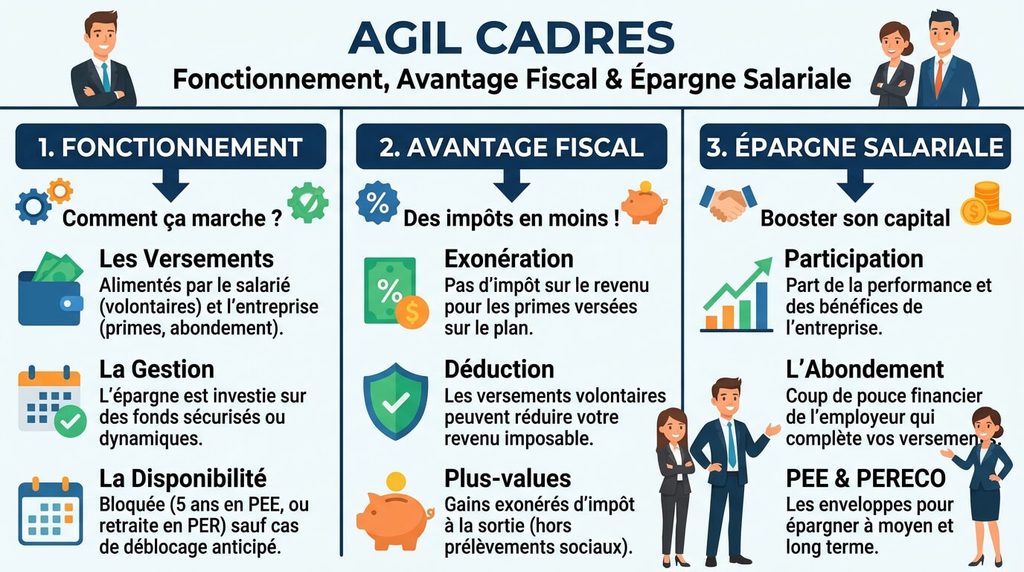
Le dispositif AGIL Cadres désigne une solution d’optimisation de la rémunération et de l’épargne salariale dédiée aux cadres et dirigeants d’entreprise (portée historiquement par des acteurs de la protection sociale et de la gestion de patrimoine comme AG2R La Mondiale ou des cabinets spécialisés). Son objectif est de transformer une partie des primes annuelles, de l’intéressement ou de la participation en épargne bloquée (PEE ou PER Collectif) afin d’éviter l’impôt sur le revenu et de réduire les cotisations sociales par rapport à un versement direct sur le bulletin de paie.
Infos à retenir
- 💶 Économie d’impôt sur le revenu immédiate : les sommes placées sur les plans d’épargne salariale échappent à la tranche marginale d’imposition (souvent 30 % ou 41 % chez les cadres).
- 🤝 Effet levier de l’abondement employeur : l’entreprise peut compléter vos versements jusqu’à 300 %, offrant un rendement immédiat sans charges salariales.
- 🔒 Épargne bloquée 5 ans (PEE) ou jusqu’à la retraite (PER) : déblocable par anticipation pour l’achat de la résidence principale, un mariage ou une naissance.
- 📉 Plus avantageux qu’une prime brute classique : pour 1 000 € versés par l’entreprise, un cadre conserve presque le double en épargne nette par rapport à un bonus sur salaire.
Pourquoi les cadres perdent-ils autant sur leurs primes brutes classiques ?
Lorsqu’une entreprise verse une prime exceptionnelle ou un bonus annuel de 3 000 € bruts directement sur la fiche de paie d’un cadre, la ponction fiscale et sociale est très lourde. Entre les cotisations sociales salariales (environ 22 % à 25 %) et le prélèvement à la source de l’impôt sur le revenu (qui atteint vite 30 % ou 41 % pour un cadre célibataire ou un couple à deux revenus), il ne reste souvent au salarié qu’environ 1 500 € à 1 650 € nets sur son compte bancaire.
C’est précisément pour contourner cette érosion fiscale que les dispositifs d’épargne et de retraite dédiés aux cadres (souvent regroupés sous les offres de type AGIL Cadres, PEE, PERECO ou Article 83 / PER Obligatoire) ont été conçus. En fléchant ces compléments de rémunération vers des supports collectifs encadrés par la loi, les sommes sont exonérées de cotisations sociales classiques (seule la CSG-CRDS de 9,7 % s’applique) et totalement exonérées d’impôt sur le revenu à l’entrée.
Prime sur salaire, PEE ou PER Collectif : tableau comparatif du gain net pour un cadre
Pour visualiser l’impact concret de ces mécanismes sur le pouvoir d’achat et le patrimoine, le tableau ci-dessous compare le devenir d’une enveloppe de 2 000 € attribuée par l’employeur à un cadre imposé à 30 %.
| Mode de versement choisi | Prélèvements sociaux et impôts | Capital réel conservé par le cadre |
|---|---|---|
| Prime classique sur fiche de paie | ~23 % de charges salariales + 30 % d’impôt sur le revenu. | 🔴 Environ 1 078 € nets disponibles immédiatement. |
| Placement sur Plan d’Épargne Entreprise (PEE) | 9,7 % de CSG-CRDS uniquement ; 0 % d’impôt sur le revenu. | 🟢 1 806 € nets placés (disponibles au bout de 5 ans ou achat immobilier). |
| Placement sur PER Collectif + Abondement 100 % | 9,7 % de CSG-CRDS ; l’employeur double la mise en franchise d’impôt. | 🟢 3 612 € nets investis pour la retraite (ou déblocable pour résidence principale). |
Cette différence majeure explique pourquoi l’arbitrage annuel des primes d’intéressement et de participation est l’un des leviers les plus efficaces pour se constituer un apport immobilier ou préparer sa retraite complémentaire.
Le conseil d’un expert en protection sociale et retraite des cadres
« Lorsqu’un cadre reçoit son avis d’option d’intéressement au printemps, le réflexe habituel est de demander le paiement immédiat sur le compte courant par peur de bloquer son argent. C’est souvent une erreur de calcul : si vous envisagez d’acheter votre résidence principale dans deux ou trois ans, placer la prime sur le PEE vous permet d’économiser 30 % d’impôt aujourd’hui et de débloquer la totalité du capital net d’impôt chez le notaire le jour de l’achat. »
Les 3 règles d’or pour bien gérer ses supports d’épargne cadre
Une fois les sommes investies sur les dispositifs collectifs de votre entreprise, quelques bonnes pratiques permettent d’optimiser leur rendement :
- Ne laissez pas dormir votre épargne sur les fonds monétaires sécuritaires à faible rendement si votre horizon de placement dépasse 5 ans : arbitrez une partie vers des fonds diversifiés ou actions (ISR) qui profitent de la croissance des marchés sur le long terme.
- Vérifiez chaque année le plafond d’abondement offert par votre employeur : si votre société abonde à 100 % ou 200 % vos versements volontaires jusqu’à un certain montant, versez au minimum la somme nécessaire pour capter 100 % de ce bonus gratuit.
- Regroupez vos anciens plans d’épargne salariale lors d’un changement d’employeur : transférer vos anciens PEE et PER vers les dispositifs de votre nouvelle entreprise évite de payer des frais de tenue de compte annuels (souvent 25 € à 40 € par an) désormais à votre charge.
Gardez également un œil sur les jours de repos non pris stockés sur votre Compte Épargne Temps (CET) : dans de nombreuses entreprises, vous pouvez transférer jusqu’à 10 jours de RTT par an vers votre PER Collectif en bénéficiant d’une exonération totale d’impôt sur le revenu et d’une réduction de charges sociales.
Comment débloquer son épargne avant l’échéance sans perdre l’avantage fiscal ?
Le blocage des fonds pendant 5 ans (sur un PEE) ou jusqu’à la retraite (sur un PER) n’est pas absolu : la loi prévoit une dizaine de cas de déblocage anticipé permettant de récupérer son argent sans payer d’impôt sur le revenu sur le capital :
Parmi les motifs les plus utilisés par les cadres figurent l’acquisition ou l’agrandissement de la résidence principale, le mariage ou la conclusion d’un PACS, la naissance ou l’adoption d’un troisième enfant, la rupture du contrat de travail (démission, licenciement, rupture conventionnelle) ainsi que la création ou reprise d’entreprise. La demande s’effectue directement en ligne auprès du teneur de comptes (Amundi, Natixis, Epsens, AG2R) dans les six mois suivant l’événement.
Foire Aux Questions (FAQ)
📉 Que devient mon épargne cadre si je quitte mon entreprise pour un autre employeur ?
Vos avoirs acquis restent intégralement votre propriété personnelle : vous pouvez soit les laisser fructifier sur le plan existant (les frais annuels de gestion passent alors à votre charge), soit demander leur transfert gratuit vers le PEE ou le PER de votre nouvel employeur.
🧾 Faut-il déclarer les sommes placées sur un PEE ou un PER Collectif aux impôts ?
Non : les sommes issues de l’intéressement, de la participation et de l’abondement versées directement sur un plan d’épargne salariale sont exonérées d’impôt sur le revenu et n’ont pas à être ajoutées à votre revenu imposable (seuls les versements volontaires déductibles sur un PER individuel ou collectif doivent être reportés en case 6NS pour réduire votre impôt).
🔄 Quelle est la différence entre un PER Collectif (PERECO) et un PER Obligatoire (ex-Article 83) ?
Le PER Collectif est facultatif et ouvert à tous les salariés (alimenté par vos primes et versements libres, déblocable pour l’achat de la résidence principale), tandis que le PER Obligatoire est un contrat de retraite supplémentaire financé obligatoirement par l’employeur pour une catégorie précise (souvent les cadres), dont le capital n’est pas déblocable pour l’achat immobilier mais uniquement en cas d’accidents graves de la vie ou à la retraite.


