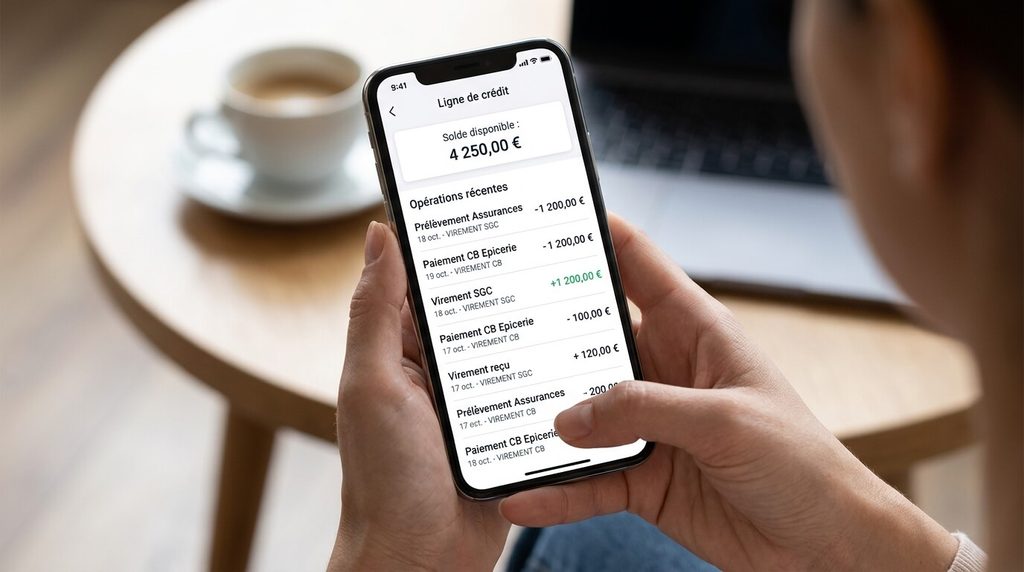
Un virement SGC sur votre compte provient d’un Service de gestion comptable, un service de la DGFiP, et correspond presque toujours à un remboursement : excédent d’impôt après déclaration, acompte de prélèvement à la source trop élevé, crédit d’impôt, ou somme versée par une collectivité locale ou un établissement public. Ne le confondez pas avec le libellé PRLV SGC, qui désigne un prélèvement, donc de l’argent qui sort. Pour identifier l’origine, lisez le libellé complet (référence, année, ville du service) et comparez avec votre dernier avis d’impôt et l’historique de votre espace particulier sur impots.gouv.fr. Si rien ne correspond, écrivez au SGC par la messagerie sécurisée, et ne renvoyez jamais cet argent à quelqu’un qui prétend à une erreur sans avoir vérifié auprès de l’administration.
Infos à retenir
- 🏛️ La Société Générale comme émetteur fréquent : SGC correspond historiquement à « Société Générale Corporate » ou au réseau commercial de la banque.
- 🏢 Le Secrétariat Général Commun (SGC) de la fonction publique : structure administrative qui verse paies et primes aux fonctionnaires d’État en région.
- 🔎 Le clic sur le détail de l’opération SEPA : l’application bancaire masque souvent le motif complet présent sur le relevé PDF téléchargeable.
- 🚫 L’obligation de restituer un virement reçu par erreur : garder une somme qui ne vous est pas destinée constitue un délit de répétition de l’indu.
Que signifient ces trois lettres dans le langage bancaire et administratif ?
Sur les relevés de comptes français, les logiciels de compensation bancaire abrègent couramment les raisons sociales trop longues pour respecter le format d’affichage standard des transactions :
L’acronyme SGC renvoie dans l’immense majorité des cas à deux pistes principales :
La première piste est bancaire directe. SGC est le code interne historique désignant le réseau de la Société Générale (SG / Société Générale Crédit). Si l’un de vos clients, un acheteur Leboncoin, votre employeur ou une compagnie d’assurance possède son compte bancaire chez Société Générale et vous adresse des fonds vers votre propre banque (Crédit Agricole, La Banque Postale, BNP Paribas, BoursoBank), le libellé technique d’interconnexion affiche souvent le préfixe SGC devant le nom du donneur d’ordre.
La seconde piste est institutionnelle et publique. Depuis la réforme de l’administration territoriale, les agents de la fonction publique d’État (préfectures, directions départementales des territoires, gendarmerie, police, affaires maritimes) voient leurs indemnités de déplacement, leurs remboursements de frais et parfois leurs primes versés par les Secrétariats Généraux Communs (SGC) départementaux.
Société Générale, fonction publique ou mutuelle : comment identifier l’émetteur du virement ?
Pour mettre un nom précis sur la somme créditée, croisez le montant reçu avec ces situations courantes :
| Profil de l’opération et contexte | Émetteur réel le plus probable | Nature habituelle du versement |
|---|---|---|
| Montant rond récurrent en fin de mois chez un agent public | Secrétariat Général Commun Départemental (SGC) des services de l’État. | Versement d’une prime de service, remboursement d’indemnités kilométriques ou solde de congés. |
| Virement mentionnant SGC suivi d’un nom de particulier | Client bancaire de la Société Générale vous envoyant de l’argent. | Remboursement entre proches, vente d’un objet d’occasion, loyer d’un locataire. |
| Montant de quelques dizaines d’euros après des soins de santé | Organisme de complémentaire santé ou mutuelle d’entreprise (ex : SGC Santé). | Remboursement de frais dentaires, d’optique ou de pharmacie non pris en charge par l’Assurance Maladie. |
| Somme importante inattendue sans aucun lien avec votre activité | 🔴 Erreur de saisie d’IBAN commise par un tiers ou tentative de fraude au faux virement. | Fonds transférés par erreur sur votre compte ; ne touchez pas à la somme et contactez votre conseiller. |
Ce comparatif démontre que le sigle SGC n’est pas le nom de l’argent lui-même, mais la porte d’entrée technique par laquelle le paiement a transité avant d’atterrir sur votre compte courant.
Le conseil d’une chargée de clientèle bancaire
« Sur les écrans de smartphone, les banques coupent souvent les libellés après douze caractères pour que ça rentre dans les cases. Si vous voyez « VIR SGC », ne cherchez pas midi à quatorze heures sur internet : connectez-vous sur votre ordinateur et téléchargez votre relevé mensuel en PDF. Sur le document officiel, la ligne complète s’affiche en entier avec le nom du donneur d’ordre et la référence du virement. »
Les démarches pour faire apparaître le détail masqué du virement
Pour lever définitivement le doute sans attendre votre prochain relevé mensuel papier, suivez ces manipulations simples :
- Ouvrez l’application mobile de votre banque et appuyez directement sur la ligne de crédit litigieuse pour dérouler l’onglet « Détails de l’opération ».
- Recherchez le champ « Référence donneur d’ordre » ou « Motif du virement » : les entreprises et administrations y inscrivent toujours un numéro de facture, un matricule de paie ou un nom de dossier.
- Si le champ reste vide sur mobile, rendez-vous sur le site web de votre banque depuis un ordinateur dans la rubrique de recherche d’écritures : l’affichage bureau dévoile souvent l’intégralité des 140 caractères du message SEPA.
- Si l’intitulé demeure illisible, envoyez un message sécurisé à votre conseiller bancaire en lui demandant de vous communiquer le nom du titulaire du compte émetteur (donneur d’ordre SEPA) rattaché à cette écriture.
Votre conseiller dispose sur son logiciel professionnel de l’empreinte informatique complète de la transaction, lui permettant de vous citer la société ou la personne à l’origine du paiement en trente secondes.
Que risque-t-on si l’on dépense une somme reçue par erreur ?
La tentation peut être grande de considérer cet argent inattendu comme un cadeau tombé du ciel, mais la loi encadre strictement ces situations :
Selon l’article 1302 du Code civil français, « tout paiement suppose une dette : ce qui a été reçu sans être dû est sujet à restitution ». Si un particulier ou une entreprise a commis une faute de frappe sur son clavier en saisissant un IBAN et vous a crédité par mégarde de plusieurs centaines ou milliers d’euros, vous n’êtes en aucun cas propriétaire de ces fonds.
L’émetteur dispose d’un délai légal pouvant aller jusqu’à cinq ans pour engager une procédure de rappel de virement (recall SEPA) ou une action judiciaire en répétition de l’indu. Si vous avez dépensé l’argent et êtes incapable de le rembourser sur demande de la banque, vous vous exposez à des poursuites judiciaires pour enrichissement sans cause et à des frais bancaires de découvert lourd. La règle d’or est simple : laissez l’argent sur votre compte sans y toucher et signalez l’anomalie à votre agence par écrit.
Attention à l’arnaque au faux virement et au remboursement demandé
Dans de rares cas, l’apparition d’un virement inhabituel fait partie d’un scénario d’escroquerie bien rodé sur internet :
Un inconnu ou un prétendu acheteur vous contacte quelques heures après le virement, prétextant une erreur de manipulation, et vous supplie de lui renvoyer immédiatement la somme par un moyen de paiement instantané non annulable (Paylib, virement instantané, coupon PCS ou virement Western Union). Méfiez-vous : le virement initial reçu sur votre compte peut provenir d’un compte piraté ou avoir été émis sans provision. Quelques jours plus tard, la banque émettrice annule le premier virement pour fraude et reprend les fonds, tandis que le remboursement que vous avez envoyé de bonne foi sort directement de votre poche. Ne renvoyez jamais d’argent de votre propre initiative : exigez toujours que ce soit votre banque qui gère le rejet officiel de l’opération par le circuit bancaire régulier.
Foire Aux Questions (FAQ)
🕒 Combien de temps un virement SGC met-il pour arriver sur un compte ?
Comme pour tout virement SEPA interbancaire classique, le délai d’acheminement est de 24 à 48 heures ouvrées (hors week-ends et jours fériés) ; si l’émetteur a utilisé l’option de virement instantané, les fonds sont crédités en moins de dix secondes.
🏦 La banque a-t-elle le droit de reprendre un virement sur mon compte sans mon accord ?
Non, en principe : dès qu’un virement est exécuté et inscrit à votre crédit, la banque ne peut pas débiter votre compte de force sans votre autorisation ou sans une décision de justice exécutoire, sauf en cas de bug informatique interne manifeste corrigé le jour même.
🧾 Un virement SGC peut-il être un versement du Trésor Public ?
Oui, si vous êtes fonctionnaire ou vacataire pour l’État : les virements des Secrétariats Généraux Communs (SGC) sont des ordres de paiement publics traités par la Direction Générale des Finances Publiques (DGFIP) pour le compte des ministères.