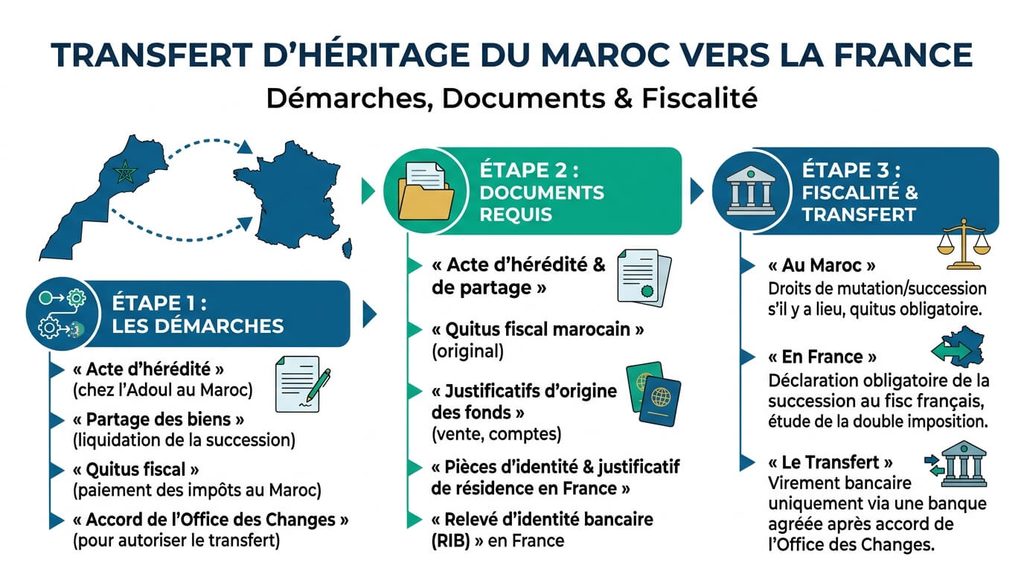
Transférer un héritage du Maroc vers la France se déroule en trois étapes. Il faut d’abord un acte d’hérédité, établi par des adouls ou un notaire, qui désigne les héritiers et débloque comptes et biens. Pour le transfert lui-même, l’Office des Changes demande aux héritiers non résidents un acte notarié, une preuve de résidence à l’étranger et, pour le produit d’un bien immobilier, des justificatifs d’un financement initial en devises, sans lesquels le transfert peut être limité. Côté France, la part d’héritage est imposable si vous résidez en France depuis au moins 6 des 10 dernières années ou si le défunt était résident fiscal français : conservez les quittances des droits payés au Maroc. Un notaire ou un avocat spécialisé peut sécuriser chaque étape.
Infos à retenir
- 🏛️ L’autorisation impérative de l’Office des Changes : aucune banque marocaine ne peut émettre de virement en devises vers l’étranger sans quitus officiel.
- 📜 La liquidation complète de la succession au Maroc : actes adoulaires (Irata), paiement de la taxe de conservation foncière et quitus fiscal préalable.
- ⏳ Le transfert échelonné selon le statut de l’héritier : les fonds transitent souvent par un compte spécial avant d’être rapatriés sur plusieurs années.
- ⚖️ La convention fiscale franco-marocaine : elle encadre la fiscalité des successions pour éviter une double taxation sur les biens immobiliers.
Pourquoi le dirham marocain ne peut-il pas être transféré librement vers l’Europe ?
Pour comprendre les blocages fréquents rencontrés au guichet des banques à Rabat ou Tanger, il faut connaître le statut de la monnaie marocaine :
Le dirham est soumis au contrôle des changes. Le Royaume du Maroc interdit la libre circulation de sa monnaie vers l’extérieur pour préserver ses réserves de devises étrangères (dollars et euros) indispensables au commerce international.
Lorsqu’un bien immobilier hérité est vendu à un acheteur local, la transaction se fait en dirhams ordinaires. Ces fonds ne sont pas convertibles automatiquement. Pour convertir ces dirhams en euros et les envoyer vers une banque française, l’héritier doit prouver formellement que ces sommes proviennent d’une succession légale et régulière, après s’être acquitté de l’ensemble des impôts dus à l’État marocain.
Français, Marocain résidant à l’étranger (MRE) ou binational : le tableau des règles de transfert
Les conditions et les délais d’autorisation accordés par l’Office des Changes varient selon la nationalité et le statut de résidence de l’héritier :
| Profil de l’héritier bénéficiaire | Régime de convertibilité autorisé | Délai et plafond de transfert des fonds |
|---|---|---|
| Étranger non-résident (Ressortissant français sans nationalité marocaine) | Transfert direct en devises après validation du dossier par l’Office des Changes. | Rapatriement intégral autorisé en une seule fois dès que le quitus fiscal et l’accord de l’Office sont délivrés. |
| Marocain Résidant à l’Étranger (MRE) ou binational franco-marocain | Fonds déposés sur un compte d’attente (compte convertible à terme ou compte bloqué). | 🔴 Rapatriement souvent échelonné par tranches annuelles (ex: 20 à 25 % par an sur plusieurs exercices) selon les circulaires actives. |
| Biens acquis à l’origine avec des devises convertibles déclarées | Régime de garantie de retransfert intégral accordé dès l’achat initial du bien. | Virement rapide sans échelonnement sur présentation du bordereau de change initial de la banque. |
Cette distinction réglementaire explique pourquoi certains héritiers obtiennent leurs fonds en quelques semaines tandis que d’autres doivent étaler le rapatriement sur plusieurs années d’exercices bancaires.
L’éclairage d’un notaire spécialiste des successions internationales
« La première erreur des familles est de vouloir aller trop vite en tentant de passer du liquide à l’aéroport. C’est le piège absolu : les douanes marocaines saisissent immédiatement les sommes et vous risquez des poursuites pénales pour infraction de change. Il faut faire les choses dans l’ordre légal : mandater un notaire ou un avocat sur place, obtenir l’acte de notoriété adoulaire, payer la taxe sur les profits immobiliers (TPI) pour décrocher le quitus fiscal, et déposer un dossier propre auprès de l’Office des Changes. C’est plus long, mais c’est le seul moyen de recevoir ses euros légalement sur son compte en France. »
Les documents indispensables pour constituer le dossier de change
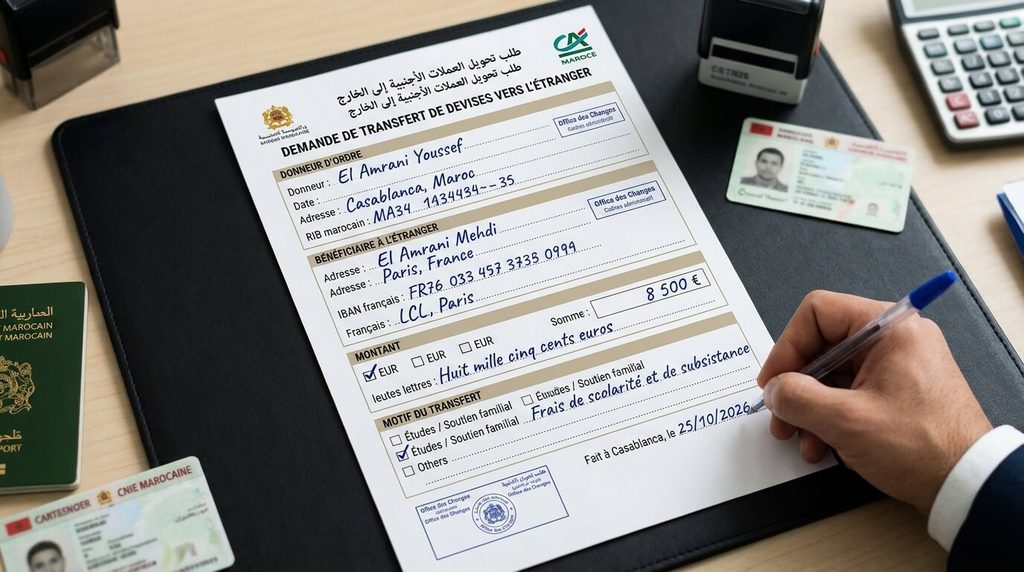
La banque marocaine chargée d’émettre le virement international exige un dossier complet avant de solliciter l’Office des Changes :
- L’acte d’hérédité adoulaire (Irata) : rédigé par deux adouls et homologué par le juge de la famille (Cadi), cet acte dresse la liste légale des héritiers selon les règles successorales applicables.
- Le certificat de propriété foncière : délivré par l’Agence Nationale de la Conservation Foncière (ANCFCC), attestant de l’inscription de l’immeuble et de la purge des hypothèques.
- L’acte de vente authentique du bien immobilier : signé devant notaire ou adoul avec le justificatif de dépôt du prix de vente sur un compte séquestre bancaire.
- Le quitus fiscal de la Direction Générale des Impôts (DGI) : document prouvant que le défunt et les héritiers sont à jour de la taxe d’habitation, de la taxe des services communaux et de la taxe sur le profit immobilier (TPI).
- La preuve de résidence fiscale en France : avis d’imposition français récent certifiant que l’héritier réside fiscalement hors du territoire marocain.
Toute pièce manquante ou mal traduite retarde l’instruction du dossier auprès des services centraux de l’Office à Rabat de plusieurs mois.
La fiscalité en France : que devez-vous déclarer au fisc français ?
Une fois les fonds arrivés sur votre compte bancaire en France, l’administration fiscale française entre en scène :
La France et le Maroc sont liés par une convention fiscale bilatérale signée le 29 mai 1970 en matière d’impôts sur les successions. Selon cette convention, les biens immobiliers sont imposables dans le pays où ils sont situés : l’appartement ou la maison ayant été taxé au Maroc lors de la vente, vous ne paierez pas de droits de succession immobilière une seconde fois en France.
En revanche, vous avez l’obligation légale de déclarer les comptes bancaires détenus à l’étranger (formulaire Cerfa n° 3916 joint à votre déclaration de revenus annuelle sous peine de 1 500 € d’amende par compte non déclaré). De plus, si vous percevez des liquidités ou des valeurs mobilières, les sommes rapatriées doivent être mentionnées auprès de votre centre des impôts pour justifier l’origine des fonds auprès de votre banque française (obligations anti-blanchiment Tracfin).
Foire Aux Questions (FAQ)
💶 Combien de dirhams peut-on transporter sur soi en liquide en quittant le Maroc ?
La tolérance douanière marocaine est extrêmement basse pour la monnaie nationale : les résidents et non-résidents ne peuvent exporter sur eux qu’un montant maximal de 2 000 dirhams en billets de banque marocains ; toute somme supérieure en dirhams est immédiatement confisquée à la douane de l’aéroport.
⏳ Combien de temps prend l’accord de l’Office des Changes ?
Une fois le dossier complet transmis par votre agence bancaire marocaine aux services de l’Office des Changes à Rabat, le délai moyen de traitement et d’autorisation varie généralement entre trois et six mois selon la complexité du partage successoral.
🏦 Peut-on transférer l’héritage directement sans vendre le bien immobilier ?
Non : vous ne pouvez transférer des fonds que si le patrimoine a été liquidé sous forme monétaire (vente du bien foncier ou clôture des comptes bancaires du défunt) ; si vous conservez l’immeuble pour le mettre en location, les revenus locatifs peuvent être transférés sous réserve de déclarations fiscales régulières.