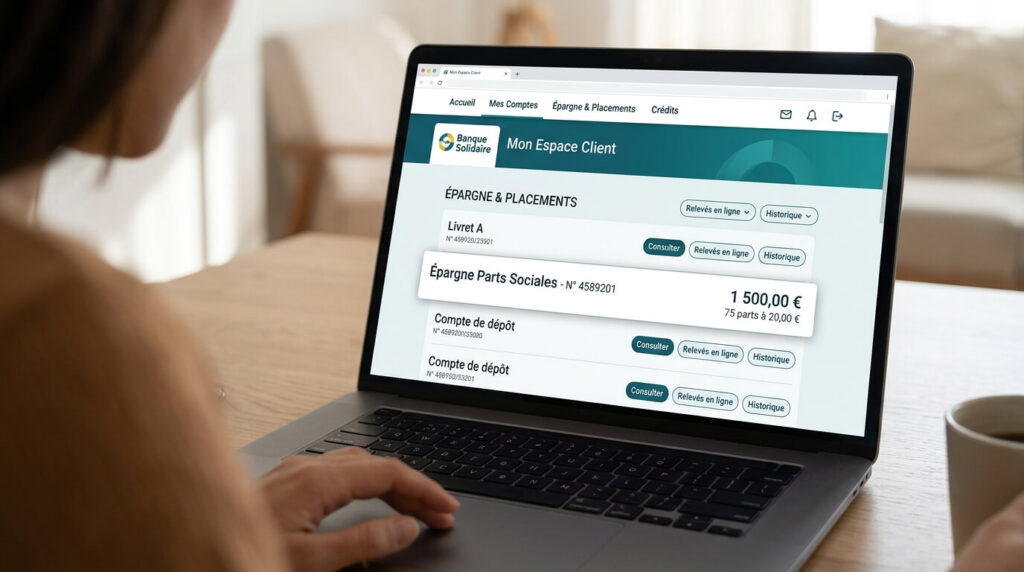
Pour clôturer un compte à la Caisse d’Epargne, il faut aussi demander le remboursement de vos parts sociales : elles sont déposées sur un compte titres lié à votre compte courant, et la banque peut refuser la fermeture tant que vous en détenez. Demandez donc, en agence ou par courrier recommandé, la clôture du compte et le rachat des parts à la Société Locale d’Épargne. Elles sont remboursées à leur valeur nominale, sans frais ni plus-value, avec le solde du compte par virement ou chèque de banque, et le délai peut aller jusqu’à trois mois. Changez d’abord la domiciliation de vos prélèvements et virements, indiquez le RIB de destination et assurez-vous que le compte n’est pas à découvert. En cas de blocage, adressez une réclamation au service relations clientèle.
Infos à retenir
- ⏳ Un déblocage soumis au calendrier de l’Assemblée Générale : le rachat ne s’effectue qu’une fois par an, généralement entre mai et juillet.
- 📜 La date limite de dépôt de la demande : la lettre de résiliation doit parvenir avant la clôture de l’exercice comptable (souvent fin mai).
- 🔒 Un capital garanti à valeur nominale : chaque part vous est remboursée à sa valeur faciale d’achat (généralement 20 € la part).
- ✉️ L’envoi formel d’un courrier recommandé avec AR : seul moyen de prouver l’antériorité de votre demande avant la tenue de l’AG annuelle.
Qu’est-ce qu’une part sociale bancaire et pourquoi n’est-elle pas liquide immédiatement ?
Pour comprendre les délais de déblocage imposés par la Caisse d’Épargne, il faut saisir la nature juridique de ce placement :
Une part sociale n’est ni une action de bourse classique cotée sur les marchés, ni un livret d’épargne réglementé. La Caisse d’Épargne fonctionne selon un modèle mutualiste et coopératif : en achetant des parts sociales, vous devenez copropriétaire d’une fraction du capital d’une Société Locale d’Épargne (SLE) rattachée à votre caisse régionale.
Ce capital constitue les fonds propres de la banque servant à garantir sa solidité financière. La loi régissant les banques coopératives impose que toute réduction de capital par rachat de parts sociales soit formellement approuvée par l’Assemblée Générale ordinaire annuelle des sociétaires. La banque doit vérifier que le volume total des demandes de retrait ne met pas en péril ses ratios prudentiels avant d’autoriser la trésorerie à rembourser les porteurs sortants.
L’éclairage d’un juriste en droit bancaire
« Beaucoup de clients se sentent pris en otage quand on leur refuse le rachat immédiat de leurs parts sociales en novembre. Pourtant, cette clause de liquidité différée figure noir sur blanc dans les statuts de la SLE que l’épargnant a signés lors de la souscription. La banque n’a pas le droit de déroger aux statuts coopératifs : tant que l’assemblée générale annuelle des sociétaires ne s’est pas réunie au printemps pour approuver les comptes de l’année écoulée et fixer le prix de rémunération de la part, aucun remboursement ne peut légalement intervenir sur votre compte. »
Livret A, assurance-vie ou parts sociales : tableau comparatif des règles de clôture
Pour mesurer la différence de fonctionnement avec vos autres comptes d’épargne usuels, comparez ces critères de liquidité :
| Produit d’épargne bancaire | Délai habituel pour récupérer ses fonds | Contraintes administratives de clôture |
|---|---|---|
| Compte sur livret ordinaire ou Livret A | Immédiat (quelques secondes) via un virement sur l’espace client en ligne. | Aucune contrainte de date ; clôture libre à tout moment de l’année sans justificatif. |
| Contrat d’assurance-vie (Rachat total) | 15 jours à 1 mois à compter de la réception du dossier complet. | Envoi d’un formulaire fiscal avec RIB ; rachat possible à tout moment de l’exercice civil. |
| Parts sociales Caisse d’Épargne (SLE) | 🔴 1 à 12 mois d’attente selon la date de votre demande dans l’année. | Rachat annuel groupé après l’Assemblée Générale des sociétaires (mai/juin) ; validation par le conseil d’administration. |
Cette mise en perspective démontre la rigueur calendaire propre au modèle coopératif : si vous déposez votre lettre au mois de janvier, vous toucherez votre capital en juin suivant ; si vous la déposez en juillet juste après l’assemblée, vous devrez patienter près d’un an entier.
La procédure pas à pas pour demander le rachat officiel de ses parts
Pour faire enregistrer votre dossier sans risquer d’être reporté à l’année suivante, appliquez cette méthode méthodique :
- 1. Vérifiez la date limite de clôture de votre caisse régionale : contactez votre agence pour connaître la date butoir annuelle de réception des demandes de sortie (généralement fixée à la fin du premier trimestre ou au 30 avril).
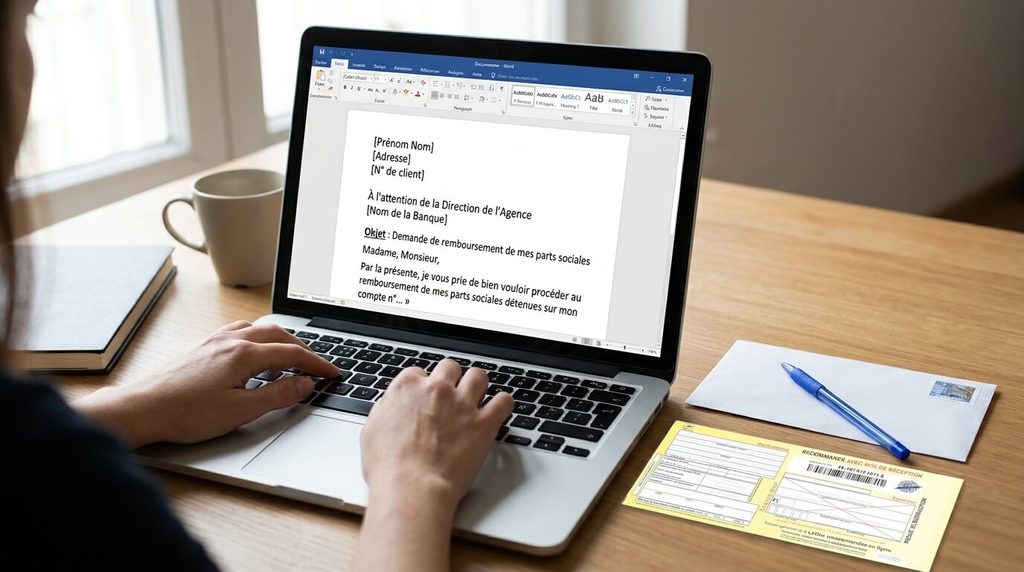
- 2. Rédigez une lettre recommandée avec accusé de réception (LRAR) : adressez votre courrier au directeur de votre agence Caisse d’Épargne en précisant votre numéro de compte courant, le numéro de compte de parts sociales et la mention expresse : « Je sollicite par la présente le rachat intégral et la clôture de la totalité de mes parts sociales détenues dans la SLE [Nom de votre SLE], avec versement du capital sur mon compte [Numéro IBAN] lors de la prochaine Assemblée Générale ».
- 3. Conservez l’accusé de réception signé : cette preuve postale date de façon opposable votre demande d’annulation avant la date de convocation des sociétaires.
- 4. Maintenez votre compte de dépôt ouvert jusqu’au virement : ne clôturez pas votre compte bancaire Caisse d’Épargne avant d’avoir reçu le remboursement des parts et le dernier dividende annuel, sous peine de voir les fonds rejetés vers un compte d’attente technique interne.
Une fois l’Assemblée Générale clôturée au début de l’été, la banque crédite votre compte du montant exact de vos parts sociales (20 € multipliés par votre nombre de parts), majoré de la rémunération d’intérêt décidée pour l’exercice clos.
Quelle fiscalité s’applique lors du remboursement des parts sociales ?
Sur le plan fiscal, le rachat de vos parts ne donne lieu à aucune mauvaise surprise sur le capital lui-même :
La valeur de la part sociale étant fixe et invariable (la part ne prend pas de valeur boursière avec le temps), vous récupérez exactement la somme en euros que vous aviez investie au départ : il n’y a aucune plus-value mobilière taxable sur le capital initial.
En revanche, la rémunération annuelle versée au titre de la détention (les intérêts coopératifs votés en Assemblée Générale) est soumise au régime fiscal des revenus de capitaux mobiliers. Ces gains subissent le Prélèvement Forfaitaire Unique (PFU / Flat Tax) à hauteur de 30 % (soit 12,8 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux), sauf si vos parts sociales étaient logées à l’intérieur d’un Plan d’Épargne en Actions (PEA) de plus de cinq ans, auquel cas les gains sont totalement exonérés d’impôt sur le revenu.
Foire Aux Questions (FAQ)
💶 Peut-on perdre son argent investi dans des parts sociales Caisse d’Épargne ?
Le risque de perte en capital est extrêmement faible mais juridiquement réel : les parts sociales ne sont pas garanties par le Fonds de Garantie des Dépôts et de Résolution (FGDR) au même titre qu’un compte courant ; la responsabilité de l’associé coopérateur est limitée au montant de ses parts en cas de faillite totale de la banque coopérative.
🏦 Peut-on transférer ses parts sociales vers une autre banque ?
Non : les parts sociales sont des titres financiers propres au réseau des Sociétés Locales d’Épargne de la Caisse d’Épargne ; elles sont intransférables vers un autre établissement (comme BNP Paribas ou Société Générale) et doivent obligatoirement être rachetées et remboursées en numéraire lors de votre départ.
🛑 La banque peut-elle refuser de me rembourser mes parts sociales ?
En théorie, les statuts stipulent que le conseil d’administration peut geler ou échelonner temporairement le rachat des parts si les demandes de sortie dépassent un certain pourcentage des fonds propres de la SLE ; en pratique, ce scénario de blocage collectif ne s’est jamais produit pour les petits porteurs particuliers de l’enseigne.