L’IA générative désigne des modèles capables de produire du texte, des synthèses ou des documents à partir d’une simple consigne en langage courant. En banque, en assurance et dans les mutuelles, elle rédige déjà des réponses, résume des dossiers et trie des pièces que les équipes traitaient à la main. Trois conditions décident de la réussite : des cas d’usage ciblés, une conformité pensée dès le départ, des collaborateurs formés.
Ce que l’IA générative change pour la banque et l’assurance
L’IA classique prédisait : un score de crédit, une probabilité de résiliation. L’IA générative, elle, écrit, reformule et synthétise. Elle s’attaque donc à la matière première des métiers financiers : contrats, courriers, dossiers de sinistre, rapports d’analyse. La bancassurance, où les deux activités partagent clients et données, offre un terrain d’application évident. Les mutuelles, confrontées à des volumes élevés de demandes de remboursement, y trouvent le même intérêt. Le modèle ne tranche rien à la place d’un professionnel. Il prépare, propose, accélère. L’humain valide.
Quels cas d’usage selon les métiers ?
Chaque fonction y trouve son terrain, avec des bénéfices différents.
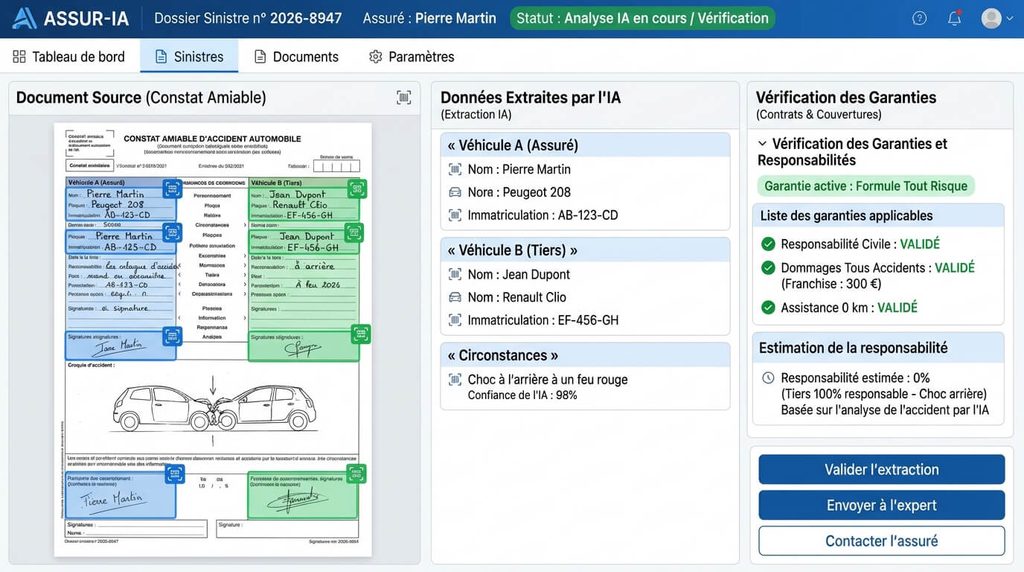
La relation client arrive en tête. Un assistant conversationnel répond sur une garantie ou un remboursement en s’appuyant sur les documents contractuels de l’entreprise, et l’IA rédige un brouillon de réponse à une réclamation que le conseiller relit avant envoi.
Côté analyse, les modèles résument un long rapport financier, extraient les informations utiles d’un dossier de souscription ou rapprochent des pièces justificatives.
La conformité en tire un appui d’une autre nature : synthèse de textes règlementaires, comparaison d’une procédure interne avec une nouvelle exigence, aide à la rédaction de la documentation attendue par les superviseurs.
Pour la gestion des risques, l’IA générative repère des anomalies dans de grands jeux de données et simule des scénarios de sinistres ou de défauts. Elle sert aussi à combattre une fraude qui s’outille elle-même : fausses pièces, identités synthétiques, deepfakes.
Comment déployer sans disperser les efforts ?
Une démarche en cinq temps donne de bons résultats. D’abord, choisir un cas d’usage à valeur mesurable et à risque limité. Ensuite, auditer la qualité des données disponibles. Puis lancer un pilote qui réunit métiers, informatique et conformité, mesurer les gains comme les erreurs, et seulement après industrialiser.
Le recours à une base documentaire interne, technique connue sous le sigle RAG, limite les réponses inventées : le modèle puise dans des sources vérifiées plutôt que dans sa seule mémoire. Une supervision humaine reste prévue à chaque étape sensible. Brûler l’étape du pilote coûte cher en correctifs.
Éthique et conformité : le cadre européen en vigueur
Le règlement européen sur l’IA (UE 2024/1689) classe en haut risque l’évaluation de crédit des personnes physiques et la tarification en assurance santé et en assurance vie. Ses obligations, attendues au 2 août 2026, ont été repoussées au 2 décembre 2027 par le règlement (UE) 2026/1744, entré en vigueur le 27 juillet 2026. Un manquement expose à des sanctions pouvant atteindre 15 millions d’euros ou 3 % du chiffre d’affaires mondial. L’ACPR assurera la supervision de ces systèmes à compter de décembre 2027, a rappelé Denis Beau, son président désigné, le 9 septembre 2026.
Un assistant limité à de l’information relève en principe d’un niveau de risque moindre, et la détection de fraude figure parmi les exclusions. D’autres textes s’appliquent déjà : le RGPD encadre la décision automatisée (article 22), DORA impose la résilience numérique. Côté assurance, l’EIOPA a publié le 6 août 2025 un avis sur la gouvernance de l’IA : l’organisme reste responsable des systèmes qu’il utilise, quelle que soit leur origine, avec supervision humaine et documentation à l’appui. Reste l’éthique au sens large : biais, transparence, explicabilité des réponses.
Quel impact sur les métiers ?
Les tâches de rédaction, de recherche documentaire et de saisie reculent. La vérification, l’arbitrage et l’explication au client gagnent du poids. Un conseiller qui relit un brouillon exerce un autre métier que celui qui l’écrivait seul. Juristes de la conformité et gestionnaires de risques supervisent désormais des outils dont ils doivent connaître les limites. Deux compétences prennent de la valeur : formuler une consigne précise, repérer une erreur d’apparence plausible.
Se former pour passer du pilote à la production
Capgemini Institut propose une formation de deux jours (14 heures) consacrée à la mise en œuvre de l’IA générative dans la banque, l’assurance et les mutuelles : les participants y travaillent sur des cas d’usage de l’IA générative dans l’assurance comme en banque, de la souscription à la détection de fraude, avant d’aborder les volets éthique et règlementaires. Le programme s’adresse aux managers, chefs de projet et professionnels de l’analyse, des risques ou de la conformité, sans prérequis. Capgemini Institut dispense des formations courtes, de 1 à 3 jours, et compte plus de 45 ans d’expérience auprès des entreprises. Ses animateurs sont des experts du terrain, et l’organisme est certifié Qualiopi.
FAQ
L’IA générative remplace-t-elle les conseillers et les gestionnaires ?
Non. Elle prend en charge des tâches de rédaction et de synthèse, tandis que la décision, la relation de confiance et la responsabilité restent humaines. Les textes européens insistent d’ailleurs sur la supervision humaine.
Un assistant conversationnel relève-t-il du haut risque ?
Tout dépend de l’usage. Un assistant qui informe sur un contrat relève d’un risque moindre ; le même outil bascule en haut risque s’il influence une décision d’octroi de crédit.
Par où commencer ?
Par un inventaire des usages, puis un pilote unique, retenu pour son risque limité et ses gains mesurables, avec la conformité et les métiers associés dès le premier jour.