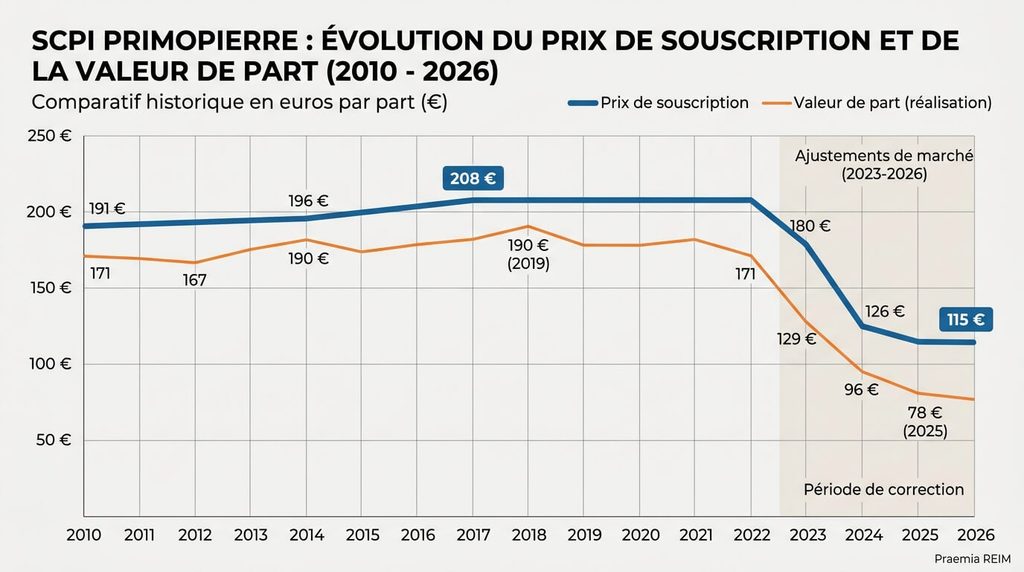
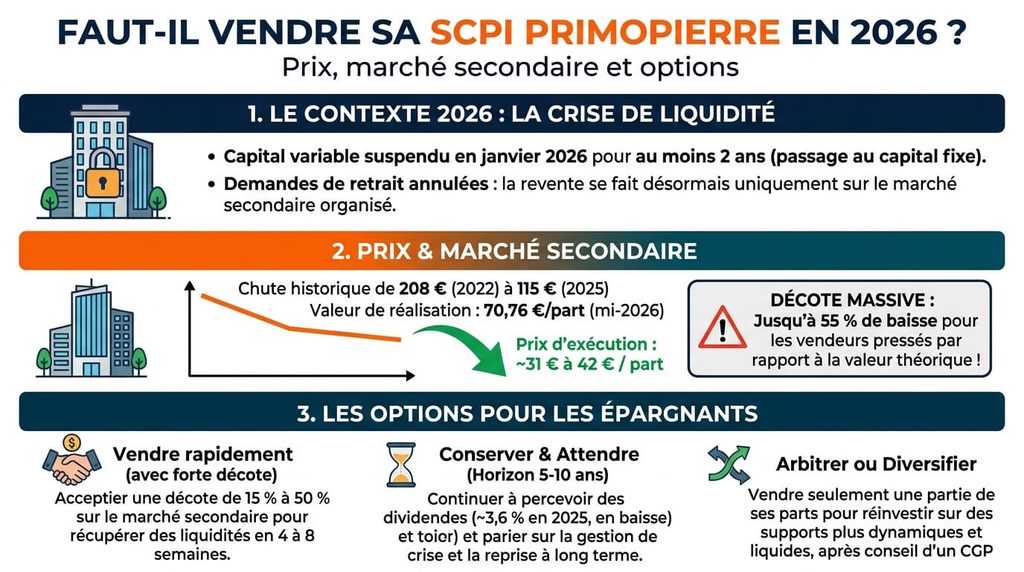
Aucune réponse ne vaut pour tout le monde, mais les faits sont clairs : depuis le 7 janvier 2026, la variabilité du capital de Primopierre est suspendue et les parts ne s’échangent plus que sur un marché secondaire, fixé le dernier jeudi de chaque mois. Le prix d’exécution était de 45 euros net vendeur en mars, puis de 25 euros le 29 octobre, contre une valeur de réalisation de 70,76 euros au 30 juin et un dernier prix de souscription de 115 euros. Vendre revient donc à acter la perte, tandis que garder permet de continuer à percevoir des loyers, 0,90 euro par part au premier trimestre, soit environ 3,60 euros par an à ce rythme et sans garantie, mais sans certitude de retour du prix. Votre besoin de liquidités, votre horizon et un éventuel crédit adossé aux parts pèsent plus que le cours du jour : fixez un prix minimum dans votre mandat de vente et demandez l’avis d’un conseiller en gestion de patrimoine ou d’un avocat avant de décider.
Infos à retenir
- 📉 Baisse historique du prix de part : le prix de souscription a reculé de plus de 40 % depuis 2023 sous l’effet de la hausse des taux et de la dépréciation des bureaux.
- ⏳ Blocage de la liquidité : des centaines de milliers de parts sont bloquées en attente de rachat sans contrepartie suffisante.
- 🏢 Forte exposition aux bureaux franciliens : un parc immobilier tertiaire directement impacté par le télétravail et les nouvelles normes environnementales.
- 💼 Le maintien d’un flux de distribution : la SCPI continue de verser des revenus locatifs trimestriels malgré la baisse de la valeur liquidative.
Pourquoi la SCPI Primopierre a-t-elle vu sa valorisation chuter ?
La chute de la valeur d’expertise de Primopierre (gérée par Primonial REIM) découle de la politique monétaire des banques centrales européennes et de la transformation du marché du travail :
Pendant plus de dix ans, Primopierre a investi massivement dans des immeubles de bureaux de grande taille situés en région parisienne et en première couronne francilienne. Avec la hausse brutale des taux d’intérêt directeurs dès 2022, les investisseurs institutionnels ont exigé des taux de rendement plus élevés, entraînant mécaniquement une correction à la baisse de la valeur vénale des actifs tertiaires expertisés chaque semestre.
À ce facteur financier s’ajoute l’impact structurel du télétravail et des exigences du Décret Tertiaire. Les entreprises réduisent leurs surfaces louées et privilégient les immeubles neufs ultra-connectés en plein centre de Paris, délaissant les bureaux périphériques des années 2000 qui réclament de lourds budgets de rénovation énergétique pour rester conformes aux normes environnementales.
L’analyse d’un conseiller en gestion de patrimoine indépendant
« Vendre aujourd’hui une SCPI comme Primopierre revient à matérialiser une perte sèche historique alors que le marché secondaire est saturé d’ordres de vente non exécutés. Si vous êtes investi au sein d’une assurance-vie, vérifiez si l’assureur garantit encore la liquidité des parts à valeur de retrait. En détention directe, encaisser les dividendes en attendant la fin du cycle baissier des taux est souvent l’option la moins dommageable. »
Conserver ou céder : tableau des scénarios pour vos parts de SCPI Primopierre
Le tableau ci-dessous confronte les deux options patrimoniales selon le profil de l’épargnant et le mode de détention de ses parts.
| Stratégie retenue | Avantages objectifs | Risques et inconvénients financiers |
|---|---|---|
| Conserver ses parts (Option attentiste) | Maintien des revenus locatifs distribués chaque trimestre ; pas de perte en capital actée ; attente de la reprise du marché. | Risque d’érosion future des loyers lors du renouvellement des baux ; valeur de part bloquée à un niveau bas. |
| Demander le rachat (Sortie en direct) | Récupération du reliquat de capital pour réinvestir sur des fonds monétaires ou des SCPI européennes diversifiées. | 🔴 File d’attente bloquée sans garantie de délai ; rachat impossible tant qu’il n’y a pas de nouvelles souscriptions. |
| Céder sur le fonds de remboursement | Permet une sortie effective si la société de gestion actionne un fonds de cession d’actifs immobiliers. | 🔴 Décote très sévère imposée sur le prix de retrait par rapport au prix d’achat initial. |
| Arbitrer au sein d’un contrat d’assurance-vie | Liquidité assurée contractuellement par la compagnie d’assurance (Suravenir, Spirica, Generali selon clauses). | Pertes constatées sur le contrat ; risque de pénalités de rachat selon les avenants récents de l’assureur. |
La situation des détenteurs de parts via un contrat d’assurance-vie diffère profondément de celle des souscripteurs en direct : certains assureurs ont activé des clauses de blocage ou appliquent la dernière valeur liquidative dégradée lors des arbitrages vers le fonds en euros.
Les 3 règles indispensables avant de déposer un ordre de vente
- Consultez les derniers bulletins trimestriels d’information de Primonial REIM pour analyser le taux d’occupation financier (TOF) réel et le volume exact des parts en attente de retrait.
- Vérifiez la durée de détention fiscale de vos parts : si vous vendez à perte, vous ne payez aucun impôt sur la plus-value, mais vous perdez les avantages fiscaux liés à l’ancienneté.
- Faites auditer votre emprunt immobilier si les parts ont été achetées à crédit : la vente ne vous dispense pas de rembourser le capital restant dû à la banque, créant un trou de trésorerie si la valeur de part ne couvre plus le crédit.
Quel rendement locatif peut-on espérer à l’avenir sur le bureau francilien ?
Le modèle des SCPI de bureaux pures traverse une phase de mutation opérationnelle profonde :
La direction immobilière de Primopierre réoriente ses arbitrages en cédant les immeubles les plus énergivores pour réduire sa dette bancaire et financer les travaux d’embellissement sur les bâtiments stratégiques. Cette restructuration pèse temporairement sur le résultat distribuable mais assainit la qualité locative à moyen terme.
Le taux de distribution actuel rapporté au nouveau prix de part décoté procure un rendement courant facialement correct pour les associés en place. Tant que les grands locataires institutionnels (grands groupes privés, administrations publiques) continuent d’honorer leurs baux fermes de longue durée, le flux de trésorerie permet de percevoir des revenus complémentaires en attendant une stabilisation définitive des expertises immobilières.
Foire Aux Questions (FAQ)
📉 Pourquoi les parts de SCPI ne se vendent-elles pas comme des actions en bourse ?
Les SCPI à capital variable ne sont pas cotées sur un marché continu : le rachat des parts dépend obligatoirement de l’entrée de nouveaux souscripteurs ; en l’absence d’acheteurs suffisants, les demandes de retrait s’empilent dans un registre d’attente sans exécution possible.
🏛️ La société de gestion peut-elle forcer la vente des immeubles pour rembourser les associés ?
L’assemblée générale des associés peut voter la création d’un fonds de remboursement alimenté par la cession d’actifs immobiliers du portefeuille, mais cette mesure s’accompagne d’une décote supplémentaire sur le prix de retrait pour ne pas pénaliser les porteurs de parts qui restent.
💸 Comment déclarer la moins-value fiscale en cas de cession de ses parts de SCPI ?
La moins-value brute réalisée lors de la vente de parts de SCPI détenues en direct ne peut pas être imputée sur les revenus fonciers ordinaires ni sur vos revenus d’activité ; elle est uniquement déductible des plus-values immobilières de même nature réalisées au cours des dix années suivantes.


