Quel montant inscrire à la ligne « équipement » de votre plan de financement, et que mettre derrière ce chiffre pour que votre banquier l’accepte ? Avec un total arrondi, il n’apprend rien. Il veut savoir ce que contient la ligne, combien coûte chaque appareil et comment vous comptez le payer.
Chiffrer chaque poste séparément
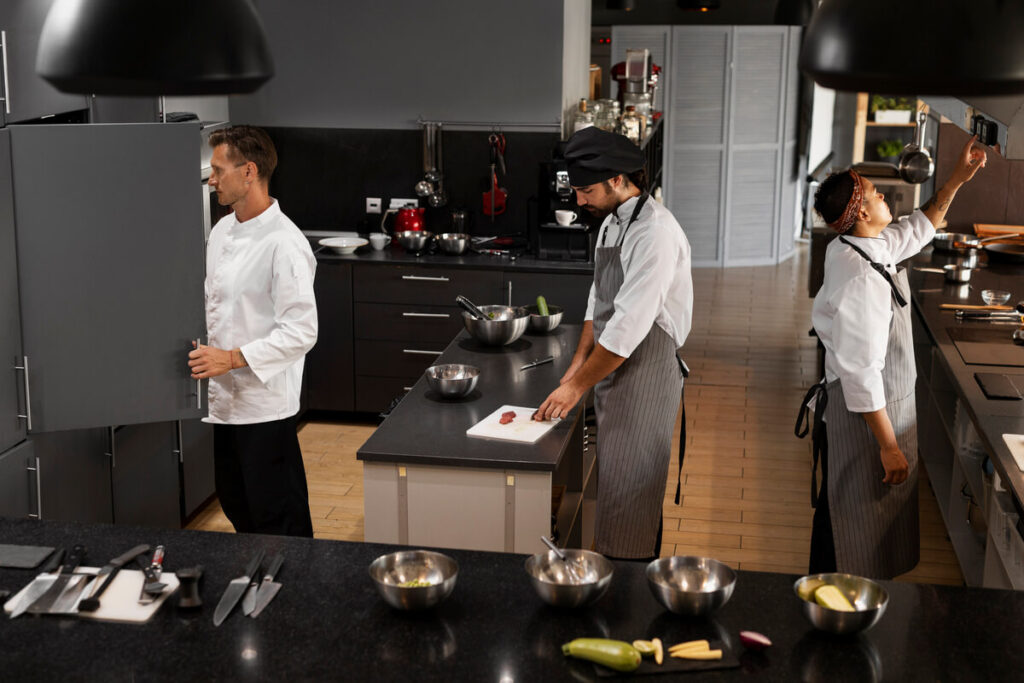
La liste se construit à partir de votre carte et du nombre de couverts prévus. Un établissement qui sert des plats du jour le midi et des cafés toute la journée n’a pas les besoins d’une adresse tournée vers la bière pression en soirée. Découpez ensuite la liste en postes distincts :
- la cuisine chaude : fourneau, four, friteuse, selon la carte ;
- le froid : armoires et tables réfrigérées, congélateur, machine à glaçons ;
- la plonge : lave-vaisselle, bac de plonge, table de débarrassage ;
- le bar et le café : machine à expresso, moulin, lave-verres, arrière-bar réfrigéré ;
- la salle : tables, chaises, banquettes, caisse enregistreuse ;
- la terrasse : mobilier empilable, parasols, protections contre le vent ;
- le petit matériel et la vaisselle : casseroles, ustensiles, verres, tasses, assiettes, couverts ;
- une réserve pour la casse et le remplacement.
En découpant ainsi, vous chiffrez chaque appareil au lieu d’estimer une enveloppe. Vous préparez aussi la suite, puisque les postes ne se financent pas tous de la même façon et n’apparaissent pas au même endroit dans vos comptes.
Verres et tasses se remplacent toute l’année, d’où la ligne réservée à la casse. Lors d’une reprise, il est prudent de recompter soi-même la vaisselle plutôt que de se fier à l’inventaire annexé à l’acte de cession.

Neuf ou occasion : un choix à faire appareil par appareil
Neuf ou occasion, la question se tranche appareil par appareil. Pour les appareils qui tournent chaque jour et dont la panne interrompt le service, comme le lave-vaisselle, la machine à expresso ou les armoires froides, vérifiez la garantie, la disponibilité des pièces et le délai d’intervention d’un technicien. Un appareil d’occasion sans carnet d’entretien risque de devoir être remplacé plus tôt que prévu, sans que la dépense figure au plan de financement.
Des tables en inox, des étagères ou du mobilier de terrasse s’achètent d’occasion avec moins de risques, car leur état se constate à l’œil. Dans une reprise, le matériel est déjà en place : faites-le examiner avant de signer et chiffrez ce qu’il faudra changer dans l’année.
Immobilisation ou charge : la règle des petits équipements
Chaque achat entre dans l’une des deux catégories suivantes. Un équipement durable constitue une immobilisation : il figure à l’actif du bilan et son coût se déduit par l’amortissement, réparti sur la durée d’utilisation du bien. Le four, le lave-vaisselle et la machine à expresso relèvent de cette règle.
L’administration fiscale admet une exception pour les petits matériels et outillages. D’après la doctrine publiée au BOFiP (BOI-BIC-CHG-20-30-10), ceux dont la valeur unitaire hors taxes ne dépasse pas 500 € peuvent être déduits en charges l’année de l’achat. Cette faculté n’a rien d’obligatoire. Lisez bien le mot « unitaire » : quand plusieurs éléments fonctionnent ensemble, le seuil s’apprécie sur le prix global de l’ensemble et non pièce par pièce.
Faites valider le classement de chaque ligne par votre expert-comptable avant de bâtir le prévisionnel. Passer une dépense en charges réduit le résultat de la première année ; en l’amortissant, vous étalez sa déduction sur plusieurs exercices.
Comparer les devis en coût total
Demandez ensuite des devis par poste et comparez-les sur le même périmètre. Au prix d’achat, ajoutez la livraison, l’installation, le raccordement à l’eau et à l’évacuation, la mise en service, la durée de garantie et, pour les appareils qui en exigent un, le contrat d’entretien. Entre deux devis affichés au même prix, l’écart apparaît parfois une fois comptée la pose du lave-vaisselle.
Pour établir cette liste chiffrée, une page de fournisseur dédiée à votre activité, comme celle prévue pour équiper un café-restaurant avec Chomette, aide à relever les références poste par poste. Pour les grandes quantités, un devis personnalisé se demande ensuite sur la liste retenue. Conservez le même découpage d’un fournisseur à l’autre : vous comparerez ainsi des lignes équivalentes, et non deux totaux qui ne recouvrent pas les mêmes appareils.
Achat, prêt ou crédit-bail : les effets sur le bilan et la trésorerie
Payer comptant ou emprunter fait de vous le propriétaire du matériel, qui figure alors à l’actif et s’amortit. Le crédit-bail repose sur un autre montage. Comme le détaille la fiche de Bpifrance Création sur le crédit-bail mobilier, la société de crédit-bail achète le bien et vous le loue. Le matériel n’apparaît pas à l’actif, les loyers se déduisent du bénéfice imposable et une option d’achat vous permet de le racheter en fin de contrat.
En crédit-bail, le financement peut atteindre 100 % de l’investissement, TVA comprise, alors que les prêts bancaires classiques sont souvent limités à 70 % du prix hors taxes. Le coût total du crédit-bail, avec les frais de dossier, le premier loyer majoré, la valeur de rachat et les assurances, peut en revanche dépasser celui d’un emprunt. Les bailleurs privilégient aussi le matériel standard, plus facile à revendre : un comptoir fabriqué sur mesure se finance plus difficilement de cette façon.
La TVA mérite aussi un calcul. Les achats se concentrent sur les premiers mois, et la TVA payée sur le four ou le lave-vaisselle dépasse alors celle encaissée sur les cafés et les plats. Au troisième mois, vous servez déjà vos premiers habitués, mais vous réglez encore les factures d’ouverture et les premières échéances du prêt. Financer en crédit-bail vous évite d’avancer cette TVA d’un seul coup. Vous pouvez également fixer la périodicité des loyers selon la saison, au trimestre ou au semestre, si vous réalisez l’essentiel de vos recettes en terrasse l’été.
Dernière étape avant le rendez-vous bancaire : indiquer pour chaque poste le mode de financement retenu, puis faire établir par l’expert-comptable un plan de trésorerie mensuel sur la première année, remboursements et loyers compris. C’est ce document que le banquier examinera à côté de la ligne « équipement ».


