Les clients titulaires d’une assurance vie à La Banque Postale (contrats Vivaccio, Cachemire, Toscane ou Solesio gérés par CNP Assurances) signalent régulièrement plusieurs problèmes majeurs : des délais de rachat très longs pour récupérer leur capital, des frais sur versement élevés par rapport aux offres en ligne et un rendement décevant sur le fonds en euros garanti. Face à ces blocages administratifs, connaître les démarches légales et les voies de recours permet de faire valoir ses droits sans subir de pénalités injustifiées.
Infos à retenir
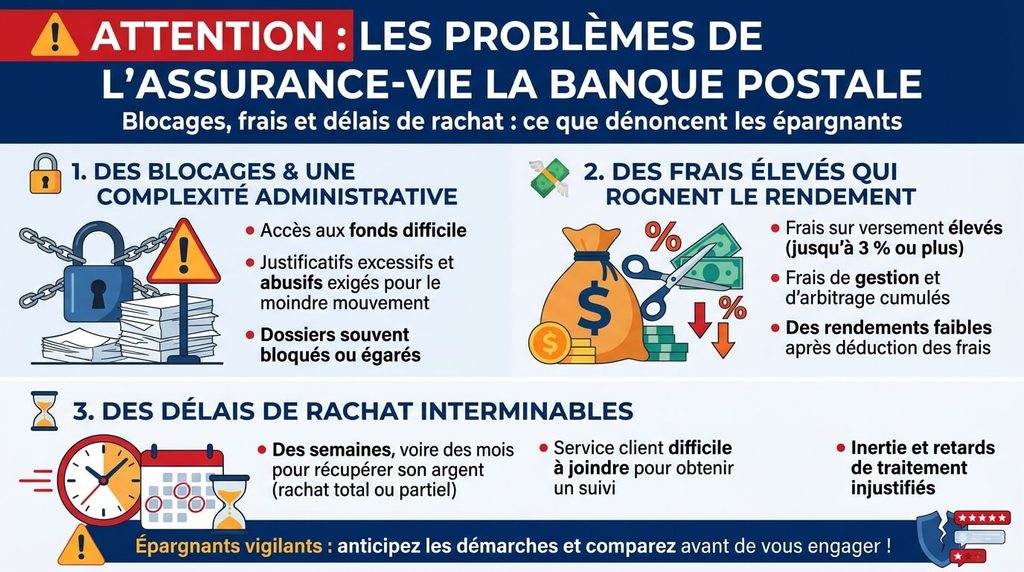
- ⏳ Délais de rachat partiel ou total excessifs : la récupération des fonds prend souvent plusieurs semaines au lieu des jours annoncés.
- 💸 Frais sur versements élevés à l’entrée : les anciens contrats prélèvent encore jusqu’à 2 % ou 3 % sur chaque euro déposé.
- 📉 Rendement modeste des fonds euros : des performances souvent en retrait face aux contrats modernes sans frais d’entrée.
- ⚖️ Saisine du Médiateur possible : en cas de dossier bloqué plus de deux mois, le médiateur de l’assurance intervient gratuitement.
Quels sont les principaux motifs de mécontentement sur les contrats de La Banque Postale ?
Avec des millions d’épargnants détenant des contrats historiques commercialisés au guichet, les remontées négatives concernent avant tout la lourdeur des procédures administratives de rachat (retrait d’argent). Alors que la loi accorde à l’assureur un délai maximal de deux mois pour débloquer les fonds, de nombreux souscripteurs font face à des demandes répétées de pièces justificatives (justificatifs de domicile récents, avis d’imposition, fiches d’origine des fonds), ce qui retarde indéfiniment le virement bancaire final.
L’autre motif de plainte fréquent touche à l’érosion du capital placé sur les vieux contrats en euros (comme le contrat Vivaccio). Après déduction des frais de gestion annuels (souvent compris entre 0,60 % et 0,85 %) et des prélèvements sociaux, le rendement net reste parfois insuffisant pour compenser l’inflation, poussant de nombreux clients à vouloir transférer ou clôturer leur contrat pour limiter les pertes.
Les 3 réflexes indispensables pour accélérer un rachat d’assurance vie bloqué
Si votre conseiller traîne pour enregistrer votre demande de déblocage de fonds :
- Envoyez votre demande formelle de rachat par lettre recommandée avec accusé de réception (LRAR) adressée au centre de gestion CNP Assurances avec une copie à votre agence bancaire, ce qui fige juridiquement le point de départ du délai légal de 60 jours.
- Joignez d’emblée un dossier administratif complet et certifié : copie de votre pièce d’identité en cours de validité, RIB au même nom et prénom, dernier avis d’imposition et lettre de motivation de rachat précisant l’option fiscale choisie (PPUV ou déclaration à l’IR).
- Exigez par écrit l’application des intérêts légaux de retard prévus par l’article L. 132-21 du Code des assurances si les fonds ne sont pas crédités sur votre compte bancaire passé le délai strict de deux mois.
Frais sur versement, rendement et délais : tableau comparatif des contrats de La Banque Postale
Le tableau ci-dessous confronte les principales caractéristiques des contrats distribués au guichet postal aux standards actuels du marché de l’assurance vie en ligne.
| Point clé du contrat | Situation constatée à La Banque Postale | Standard actuel des contrats en ligne sans frais |
|---|---|---|
| Frais sur versements (à l’entrée) | 🔴 De 1 % à 3 % prélevés sur chaque versement libre ou programmé. | 🟢 0 % de frais d’entrée (l’intégralité des versements travaille immédiatement). |
| Rendement net du fonds en euros garanti | Moyen à modeste (pénalisé par le poids des réserves de CNP Assurances). | Rendements réguliers souvent boostés par des bonus d’unités de compte. |
| Délais réels pour un rachat de capital | Souvent 3 à 6 semaines avec relances multiples et formulaires papier. | Rachat en ligne validé en 72 heures ouvrées par simple signature électronique. |
| Frais d’arbitrage entre supports | De 0,5 % à 0,8 % du montant transféré selon la formule détenue. | Arbitrages gratuits et illimités depuis l’espace client web ou mobile. |
Si vous possédez un contrat fermé à la souscription comme Vivaccio, les arbitrages vers des unités de compte modernes sont souvent très restreints, figeant votre épargne sur des supports peu dynamiques.
L’observation d’un conseiller en gestion de patrimoine indépendant
« Beaucoup de particuliers âgés se laissent convaincre de verser de l’argent sur leur vieille assurance vie postale sans réaliser qu’on leur prend 2,5 % dès l’entrée. Avec un fonds euro qui rapporte 2 % brut, il vous faut plus d’un an et demi de placement rien que pour récupérer la somme versée au départ ! Si votre contrat a plus de 8 ans, examinez attentivement les frais avant de rajouter un seul centime et envisagez un transfert Loi Pacte vers une formule plus moderne. »

Peut-on transférer son contrat vers une autre banque grâce à la Loi Pacte ?
Le transfert d’une assurance vie sans perdre l’antériorité fiscale de son contrat est désormais encadré par la loi :
La loi Pacte permet de transférer son contrat d’assurance vie vers une nouvelle formule sans perdre l’ancienneté fiscale des 8 ans (qui donne droit à l’abattement annuel de 4 600 € ou 9 200 € pour un couple sur les gains retirés). Cependant, cette transférabilité reste strictement limitée au même assureur (transfert interne chez CNP Assurances).
Vous pouvez ainsi demander à transformer un vieux contrat Vivaccio ou Toscane vers un contrat multisupport plus récent (type Cachemire 2) au sein du même réseau pour accéder à de meilleurs supports financiers. En revanche, si vous souhaitez transférer votre argent vers une banque concurrente ou un courtier en ligne indépendant, vous êtes contraint de procéder à un rachat total (clôture définitive) avant de réinvestir les fonds sur votre nouvel établissement.
Comment saisir le Médiateur de l’assurance en cas de litige persistant ?
Lorsque le service réclamation reste muet ou refuse d’appliquer vos demandes légitimes de retrait ou de succession :
Adressez d’abord une réclamation écrite au service client officiel de La Banque Postale ou au service litiges de CNP Assurances. Si vous ne recevez aucune réponse satisfaisante dans un délai de 60 jours calendaires (deux mois), vous avez le droit de saisir gratuitement le Médiateur de la Fédération Française de l’Assurance (LMA).
La saisine s’effectue directement en ligne sur le site officiel de la médiation de l’assurance ou par courrier postal en fournissant l’ensemble des échanges écrits, les accusés de réception et les copies des contrats. Le médiateur étudie le dossier en toute neutralité et rend un avis motivé sous trois mois que l’assureur suit dans l’écrasante majorité des cas pour clore le litige sans passage devant le tribunal.
Foire Aux Questions (FAQ)
📄 Pourquoi La Banque Postale me demande-t-elle l’origine de mes fonds pour un retrait ?
L’assureur est soumis aux obligations légales strictes de lutte contre le blanchiment et le financement du terrorisme (LCB-FT) imposées par l’ACPR ; dès qu’un retrait ou un versement dépasse un certain seuil, il est légalement tenu d’exiger des pièces justificatives sur la provenance des capitaux.
💸 Quels sont les frais si je décide de clôturer totalement mon assurance vie ?
Il n’y a aucun frais de sortie ni pénalité de clôture pour récupérer son capital sur une assurance vie ; seuls s’appliquent les prélèvements sociaux (17,2 %) et l’éventuelle fiscalité sur les intérêts générés selon l’âge de votre contrat (plus ou moins de 8 ans d’ancienneté).
👵 Que faire si les délais de versement d’un capital décès s’éternisent pour les bénéficiaires ?
Dès réception du dossier de succession complet avec l’acte de décès et les pièces d’identité des bénéficiaires, l’assureur a l’obligation légale de verser les fonds sous un mois ; passé ce délai, le capital produit des intérêts de retard au taux légal majoré de plein droit.


