Pour optimiser son PER, il faut agir sur quatre leviers : le montant et la date des versements, l’usage des plafonds de déduction, le choix des supports et des frais, puis la préparation de la sortie. Le plan d’épargne retraite associe un avantage fiscal à l’entrée et un blocage de l’épargne jusqu’à la retraite, sauf cas de déblocage anticipé. Chaque levier dépend de votre tranche d’imposition, de votre horizon et de l’ancienneté de votre contrat. Les règles ci-dessous sont celles connues début novembre 2026.
Quels sont les points clés pour optimiser son PER ?
- Le versement déductible est plafonné à 10 % des revenus professionnels de l’année précédente, soit 4 710 € minimum et 37 680 € maximum pour un salarié (versements 2026).
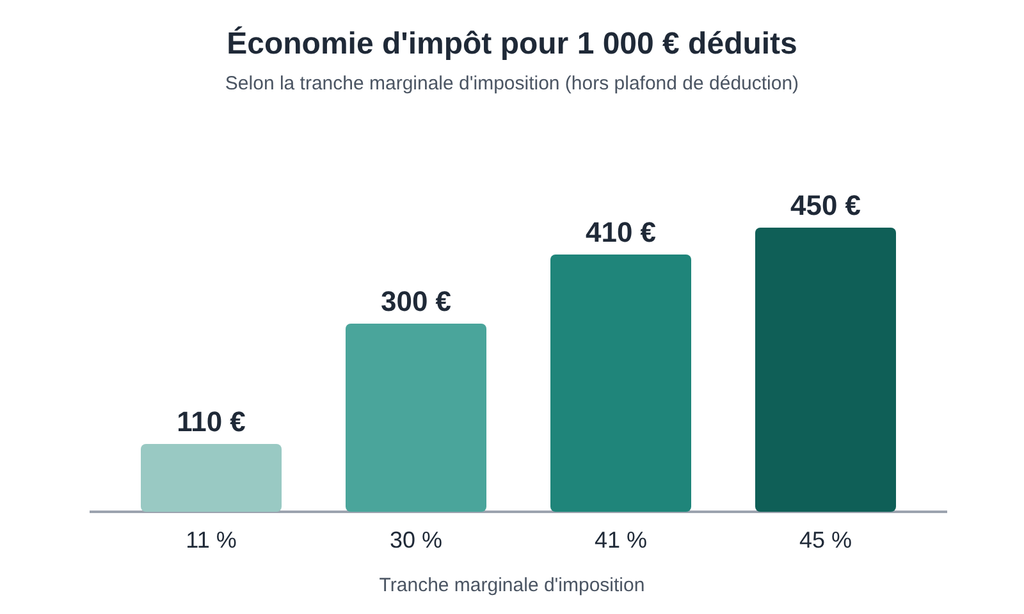
- L’économie d’impôt dépend de la tranche marginale d’imposition : faible à 11 %, plus nette à partir de 30 %.
- Les plafonds non utilisés sont reportables et, pour un couple imposé ensemble, mutualisables.
- Depuis 2026, les versements effectués à partir de 70 ans ne sont plus déductibles.
- Entre deux PER, le transfert est gratuit après 5 ans de détention et plafonné à 1 % avant.
Quels leviers permettent d’optimiser son PER ?
Un PER se pilote sur le long terme. Avant tout versement, repérez votre plafond disponible : il figure sur votre dernier avis d’imposition, à la rubrique « plafond épargne retraite ». Arbitrez ensuite entre versements déductibles ou non, choisissez une allocation cohérente avec votre horizon et lisez les frais de versement, de gestion et de transfert. Si le contrat est ancien, coûteux ou peu adapté à votre profil, il peut être pertinent de transférer son PER vers un contrat mieux adapté, à condition de comparer les frais, les supports proposés et les délais de chaque gestionnaire.
La valeur des supports investis en unités de compte peut varier à la hausse comme à la baisse : l’épargne n’est pas garantie, et elle reste bloquée jusqu’à la retraite hors cas de déblocage anticipé.
Comment utiliser son plafond, ses reports et celui de son conjoint ?
Seule la part des versements volontaires située sous le plafond est déductible du revenu imposable. Ce plafond se construit en trois couches, résumées ci-dessous.
| Source de plafond | Principe | Point de vigilance |
|---|---|---|
| Plafond de l’année | 10 % des revenus professionnels de 2025, de 4 710 € à 37 680 € pour un salarié | Versement à effectuer avant le 31 décembre 2026 |
| Plafonds non utilisés | Report des années précédentes, durée portée de 3 à 5 ans par la loi de finances pour 2026 | Calendrier d’application à vérifier |
| Plafond du conjoint | Mutualisation entre époux ou partenaires de PACS imposés ensemble | Règles particulières si l’un des conjoints a plus de 70 ans |
Les travailleurs non salariés appliquent une formule distincte, avec un plafond plus élevé.
En résumé : votre plafond figure sur l’avis d’imposition, les reliquats se reportent et un couple imposé ensemble peut les additionner.
Quel gain fiscal selon sa tranche d’imposition ?
La déduction réduit le revenu imposable : l’économie dépend donc de la tranche marginale. Elle est limitée dans la tranche à 11 % ou pour un foyer non imposable, et devient sensible à partir de 30 %. L’impôt est cependant différé, non supprimé, puisque les sommes déduites seront imposées à la sortie.
Pour déduire un versement de ses revenus 2026, il doit être effectué avant le 31 décembre 2026. Mieux vaut prévoir quelques jours de traitement que verser la dernière semaine.
Que vérifier avant de transférer son PER ?
Le droit au transfert est prévu par la loi, mais les frais et les délais varient selon le contrat de départ.
| Transfert | Frais | Délai maximal du gestionnaire |
|---|---|---|
| D’un PER individuel vers un autre PER | Gratuit après 5 ans ; plafonnés à 1 % avant | 2 mois après réception du dossier complet |
| D’un PER d’entreprise collectif vers un autre PER | Gratuit après 5 ans ; 1 % maximum avant | 3 mois |
| D’un ancien contrat (PERP, Madelin, PERCO, article 83…) vers un PER | Jusqu’à 5 % de l’épargne si le contrat a moins de 10 ans | 4 mois |
Les déductions obtenues pendant la phase d’épargne sont définitives. Comparez surtout les frais courants, la gamme de supports et les frais de sortie du futur contrat.
À retenir : le coût d’un transfert tient à l’ancienneté du contrat de départ, et le délai court à partir du dossier complet.
Comment préparer la sortie du PER ?
À la retraite, l’épargne se récupère en capital, en rente viagère ou de façon mixte. Elle s’ajoute aux autres revenus de retraite, comme la retraite additionnelle RAFP pour un agent public. Avant la retraite, le déblocage reste possible pour l’achat de la résidence principale et pour certains accidents de la vie. La fiscalité du capital dépend de l’origine des versements.
| Versements à l’entrée | Part correspondant aux versements | Gains |
|---|---|---|
| Déduits | Imposée au barème de l’impôt sur le revenu | Prélèvement forfaitaire unique |
| Non déduits | Exonérée d’impôt sur le revenu | Prélèvement forfaitaire unique |
Les prélèvements sociaux sur les gains ont été relevés en 2026 par la loi de financement de la Sécurité sociale. Ces règles évoluent : le projet de loi de finances pour 2027, en cours d’examen, peut les modifier. Avant un versement important, un transfert ou un choix de sortie, faites valider votre situation par un conseiller en gestion de patrimoine.
Foire aux questions : optimiser son PER
Jusqu’à quand verser pour déduire de ses revenus 2026 ?
Le versement doit être réalisé avant le 31 décembre 2026. Les gestionnaires ont besoin de quelques jours pour enregistrer l’opération : il est préférable de verser vers la mi-décembre.
Faut-il déduire ses versements quand on est peu imposé ?
L’intérêt de la déduction est faible dans la tranche à 11 % ou pour un foyer non imposable. Le versement peut alors rester non déduit : à la sortie en capital, la part correspondant à ces versements est exonérée d’impôt sur le revenu, seuls les gains étant taxés.
Peut-on récupérer son PER avant la retraite ?
Oui, dans des cas prévus : achat de la résidence principale et accidents de la vie, comme l’invalidité, le décès du conjoint ou le surendettement. Les conditions et la fiscalité varient selon le motif.
Que deviennent les déductions déjà obtenues en cas de transfert ?
Les déductions fiscales obtenues pendant la phase d’épargne sont définitives. Avant de transférer, demandez aux deux gestionnaires comment l’origine de vos versements est reprise et quels frais s’appliquent.
Optimiser son PER revient à combiner un plafond bien utilisé, des frais maîtrisés et une sortie anticipée, en gardant en tête que ces règles changent et que l’épargne reste bloquée.
Sources et documentation
- La retraite en clair (Info Retraite) : « Transfert et récupération de son PER » – 2026
- La retraite en clair (Info Retraite) : conditions de sortie, déblocage anticipé et fiscalité du PER – 2026
- Previssima : « PER : le guide pour réduire vos impôts 2026 avant le 31 décembre » – 2026
- Previssima : « PER : ce qui change concrètement pour votre épargne retraite en 2026 » – 30 avril 2026
- Previssima : « PER : le BOFiP précise les règles de report et de mutualisation des plafonds » – 2026


