Obtenir un crédit classique auprès d’une banque ou d’un organisme en ligne lorsque l’on est fiché à la Banque de France (FICP pour incident de remboursement de prêt ou FCC pour chèque sans provision) est quasi impossible, car les établissements ont l’obligation légale de consulter ces fichiers et refusent presque systématiquement les dossiers inscrits. Il existe toutefois des alternatives légales encadrées pour financer un besoin urgent (réparation de voiture pour travailler, appareil ménager vital, caution de logement) : le microcrédit personnel accompagné (Adie, Croix-Rouge, Secours Catholique), le prêt sur gage au Crédit Municipal ou l’avance sur salaire auprès de son employeur.
Infos à retenir
- 🚫 Aucun crédit en ligne « sans enquête Banque de France » n’existe légalement : toute offre promettant un prêt immédiat sans justificatif aux fichés FICP sur internet ou les réseaux sociaux est une arnaque aux frais cachés.
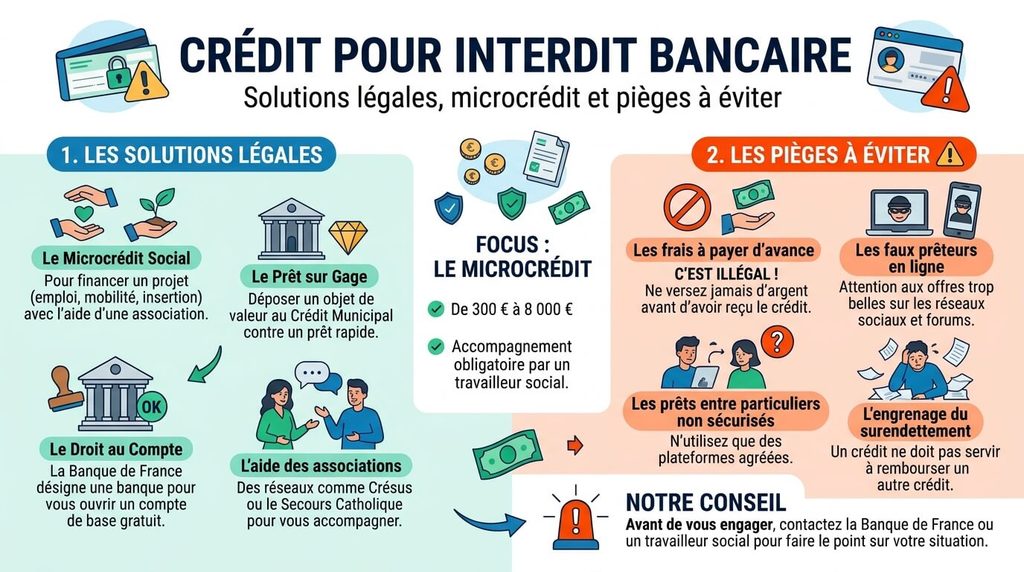
- 🤝 Le microcrédit personnel social comme vraie solution : permet d’emprunter entre 300 € et 8 000 € via une association partenaire même en étant fiché FICP.
- 💍 Le prêt sur gage sans condition de revenus ni fichage : déposer un bijou ou objet de valeur au Crédit Municipal débloque du cash immédiat en 30 minutes.
- ⚖️ Distinguer fichage FCC (chèque) et fichage FICP (crédit) : un simple interdit de chéquier régularisé rapidement se lève beaucoup plus vite qu’un incident de crédit.
Pourquoi les banques refusent-elles les demandes de prêt en cas de fichage Banque de France ?
En France, la loi impose à tout établissement prêteur (banque traditionnelle, banque en ligne ou société de crédit à la consommation comme Cofidis, Cetelem ou Sofinco) de vérifier la solvabilité de l’emprunteur avant d’accorder le moindre euro. Cette vérification passe obligatoirement par l’interrogation du FICP (Fichier des Incidents de remboursement des Crédits aux Particuliers) géré par la Banque de France.
Contrairement à une idée reçue, la loi n’interdit pas formellement à une banque de prêter à une personne fichée FICP, mais en pratique, les algorithmes d’octroi rejettent automatiquement le dossier par crainte de défaut de paiement et pour éviter d’être poursuivis pour octroi abusif de crédit aggravant le surendettement. De plus, si vous avez déposé un dossier de surendettement validé par la commission, vous avez l’interdiction légale formelle de souscrire un nouveau crédit pendant toute la durée du plan.
L’alerte d’un conseiller en point conseil budget (PCB)
« Quand une personne fichée FICP est dos au mur pour payer une réparation de voiture ou un loyer, elle devient la cible idéale des escrocs sur internet qui proposent des “prêts entre particuliers sans vérification” ou des “crédits à l’étranger”. Ne versez jamais un seul centime de frais de dossier, d’assurance ou de déblocage avant de recevoir l’argent : la loi française interdit formellement de demander de l’argent avant le versement d’un prêt. »
Microcrédit social, prêt sur gage ou avance employeur : tableau des solutions légales
Si vous avez un besoin financier concret et légitime malgré un fichage bancaire, plusieurs dispositifs solidaires ou patrimoniaux permettent de débloquer une somme rapidement sans tomber dans le piège des usuriers. Le tableau ci-dessous compare ces recours officiels.
| Solution légale accessible | Montant et conditions | Où faire la demande |
|---|---|---|
| Microcrédit personnel accompagné | 🟢 De 300 € à 8 000 € sur 6 mois à 5 ans (taux modéré, garanti par l’État). | CCAS de votre mairie, Croix-Rouge, Secours Catholique, Restos du Cœur ou UDAF (projet d’insertion ou mobilité). |
| Prêt sur gage (Crédit Municipal) | 🟢 Immédiat, sans justificatif de revenus ni enquête FICP (50 % à 70 % de la valeur de l’objet déposé). | Caisses de Crédit Municipal (anciennement Mont-de-Piété) en déposant bijoux en or, montres ou argenterie. |
| Avance sur salaire ou acompte employeur | Sans aucun intérêt ; l’acompte sur travail déjà effectué dans le mois est un droit légal du salarié. | Service paie ou direction de votre entreprise (remboursé par retenue de 10 % max par mois sur le salaire). |
| Prêt d’honneur ou microcrédit professionnel Adie | Jusqu’à 12 000 € pour créer ou sauver une micro-entreprise ou acheter un véhicule utilitaire pro. | Association pour le Droit à l’Initiative Économique (Adie) avec un garant personnel. |
Pour les allocataires aux revenus modestes, la CAF ou la MSA accordent également des prêts d’équipement ménager ou mobilier à taux zéro (ou très faible) remboursables par petites retenues sur les prestations familiales.
Les 3 réflexes indispensables pour sortir du fichage Banque de France plus vite
Avant même de chercher à emprunter, vérifier l’exactitude de votre inscription permet parfois de lever le blocage en quelques jours :
- Consultez gratuitement votre situation exacte auprès de la Banque de France (en ligne sur le site banque-france.fr avec FranceConnect ou sur rendez-vous en succursale) : vous saurez ainsi quel établissement vous a fiché, pour quel montant précis et jusqu’à quelle date.
- Si vous êtes fiché au FCC pour un chèque impayé, régularisez directement le chèque auprès du bénéficiaire ou approvisionnez votre compte pour le représenter : la levée du fichage intervient sous quelques jours, alors qu’un fichage non régularisé dure 5 ans.
- Si vous êtes fiché au FICP pour deux mensualités de crédit impayées, le remboursement intégral des sommes dues oblige l’établissement créancier à demander votre défichage immédiatement, vous évitant d’attendre l’expiration automatique au bout de 5 ans.
Si vous avez remboursé votre dette depuis plusieurs semaines mais que votre banque a oublié de prévenir la Banque de France, adressez-lui une mise en demeure par lettre recommandée en joignant le reçu de paiement.
Attention aux arnaques ciblant les interdits bancaires sur internet
La détresse financière pousse malheureusement de nombreuses personnes à répondre à des annonces trompeuses. Sachez reconnaître immédiatement les pièges classiques :
Méfiez-vous des courtiers en rachat de crédit qui promettent l’effacement du fichage (seuls les propriétaires d’un bien immobilier ayant une forte valeur nette peuvent parfois obtenir un rachat de crédit hypothécaire permettant de solder les dettes et lever le FICP). Fuyez également les crédits renouvelables cachés derrière des cartes de magasins ou les faux prêteurs particuliers sur Facebook/WhatsApp qui demandent l’achat de recharges PCS ou Transcash pour « activer le virement ».
Foire Aux Questions (FAQ)
🏠 Un propriétaire immobilier fiché FICP peut-il obtenir un rachat de crédit ?
Oui, c’est l’une des rares exceptions bancaires : si vous êtes propriétaire d’un bien immobilier libre d’hypothèque (ou dont la valeur dépasse largement le capital restant dû), certains établissements spécialisés acceptent un rachat de crédit hypothécaire qui regroupe toutes vos dettes en retard, permet de lever le fichage FICP et étale la mensualité sur une durée plus longue.
💳 Peut-on ouvrir un compte bancaire et avoir une carte bleue quand on est interdit bancaire ?
Oui, absolument : être interdit bancaire (FCC) ou fiché FICP n’interdit jamais d’avoir un compte courant ni une carte de paiement à autorisation systématique (qui interroge le solde avant chaque paiement pour éviter tout découvert) ; si les banques classiques refusent de vous ouvrir un compte, faites jouer la procédure du droit au compte auprès de la Banque de France, qui désignera sous 24 heures une banque obligée de vous accueillir gratuitement.
⏱️ Combien de temps dure un fichage FICP ou FCC si l’on ne peut pas tout rembourser d’un coup ?
En cas d’incident de remboursement de crédit non régularisé, le fichage FICP dure 5 ans maximum (et 7 ans en cas de plan de surendettement ou de rétablissement personnel, ramené à 5 ans si le plan est respecté sans incident) ; pour un chèque sans provision non régularisé (FCC), le fichage s’efface automatiquement au bout de 5 ans.


