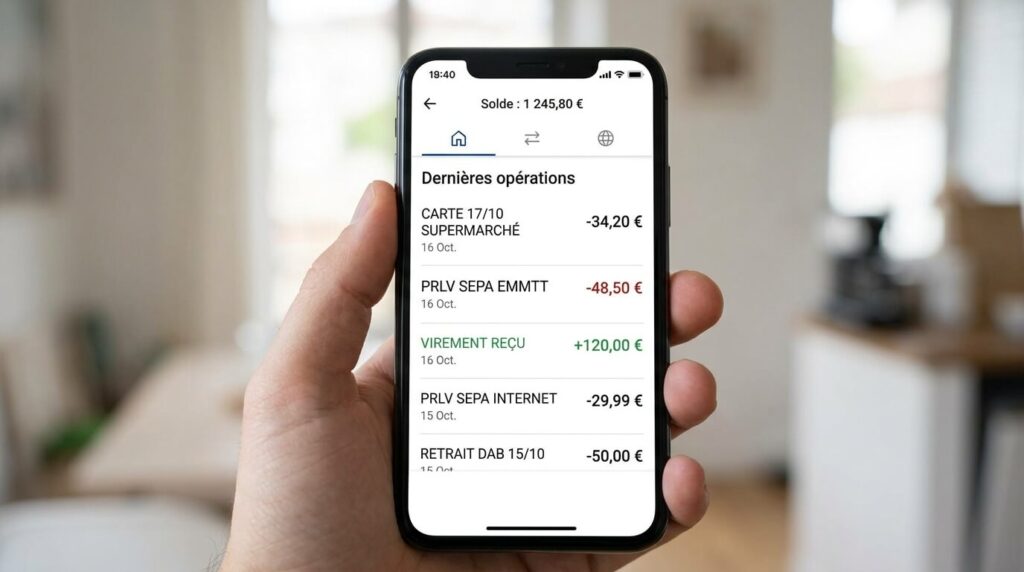
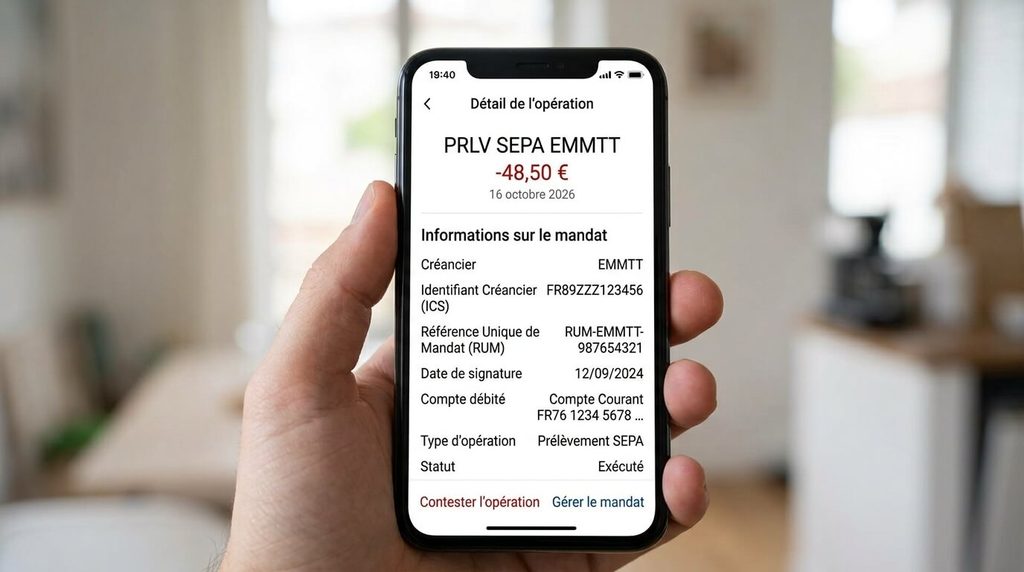
« EMMTT » sur un relevé bancaire est le libellé, souvent abrégé, du créancier qui a émis le prélèvement, et seul le détail de l’opération permet de savoir de qui il s’agit : aucune source consultée n’associe ce libellé à une entreprise précise. Ouvrez l’opération dans votre espace bancaire et repérez l’ICS, l’identifiant du créancier (13 caractères qui commencent par FR), ainsi que la RUM, la référence du mandat, puis recherchez l’ICS en ligne ou demandez à votre banque le nom du créancier. Si vous ne reconnaissez pas le prélèvement, contestez-le auprès de votre banque, en principe dans les 8 semaines suivant le débit pour un prélèvement autorisé, et demandez qu’elle bloque les prélèvements de ce créancier. En cas de désaccord avec elle, vous pouvez saisir le médiateur bancaire, et si vous soupçonnez une fraude, contactez votre banque sans attendre.
Infos à retenir
- 🔍 L’ICS pour démasquer l’entreprise émettrice : ce code à 13 caractères (commençant par FR) identifie l’entité légale derrière le sigle EMMTT.
- 📑 La RUM pour retrouver le contrat d’origine : la Référence Unique de Mandat permet de vérifier à quel abonnement ou achat correspond le débit.
- ⏳ Un délai légal de contestation de 8 semaines à 13 mois : 8 semaines pour un prélèvement autorisé contesté, 13 mois en cas de mandat inexistant ou frauduleux.
- 🛑 Le blocage du créancier (liste noire) : demandez à votre conseiller de rejeter tout futur débit portant cet identifiant bancaire.
Comment lire les données techniques dissimulées derrière l’intitulé EMMTT ?
Sur les relevés de compte et les applications mobiles (Crédit Agricole, BNP Paribas, BoursoBank, La Banque Postale), l’espace réservé au texte est souvent tronqué. Une raison sociale longue ou le nom d’un prestataire de paiement en ligne se retrouve ainsi abrégé sous un acronyme obscur comme EMMTT.
Pour savoir à qui vous avez réellement affaire, cliquez directement sur la ligne de l’opération depuis votre espace client web ou mobile afin d’afficher la notice détaillée du prélèvement SEPA. Deux mentions obligatoires permettent de lever le voile :
- L’Identifiant Créancier SEPA (ICS) : c’est l’immatriculation bancaire officielle de la société auprès de la Banque de France. Composé de treize caractères débutant par le code pays (ex : FR… pour la France), ce numéro est rattaché au numéro SIREN de l’entreprise. En entrant cet ICS sur des registres publics d’entreprises ou en le dictant à votre banquier, vous obtenez instantanément le nom commercial réel de la structure qui encaisse votre argent.
- La Référence Unique de Mandat (RUM) : attribuée lors de la signature de votre contrat ou de votre achat, elle contient souvent un numéro de client, un identifiant de souscription ou une date de commande qui vous rappellera à quelle démarche ce paiement se rattache.
Délai de réclamation, preuves et démarches : tableau comparatif des options face à un prélèvement non reconnu
Selon que vous ayez donné votre accord par le passé ou qu’il s’agisse d’un débit totalement inconnu, la loi bancaire offre des voies de recours distinctes :
| Situation constatée sur le compte | Délai légal de contestation | Procédure de remboursement et recours |
|---|---|---|
| Prélèvement autorisé mais dont le montant dépasse vos prévisions | 8 semaines à compter de la date du débit en compte (Article L. 133-25 du CMF). | Demande de remboursement direct sans justification particulière auprès de la banque : recrédit sous 10 jours ouvrés. |
| Prélèvement non autorisé (aucun mandat SEPA signé, signature usurpée) | 13 mois suivant la date de l’opération au débit (Article L. 133-24 du CMF). | Contestation pour opération non autorisée : la banque doit rembourser immédiatement la somme débitée et rétablir le solde sans frais. |
| Refus de la banque de rembourser les sommes prélevées | Dès notification écrite du refus ou après deux mois sans réponse. | Saisine gratuite du Médiateur bancaire rattaché à votre établissement (coordonnées en bas de vos relevés mensuels). |
| Suspicion de piratage global de vos coordonnées bancaires (IBAN) | Immédiatement dès la constatation. | 🔴 Déclaration de fraude, blocage de l’émetteur sur liste noire et dépôt de plainte si les débits anormaux se multiplient. |
Ce tableau rappelle une règle fondamentale du Code monétaire et financier : la charge de la preuve incombe au créancier. Si vous affirmez n’avoir jamais signé d’autorisation de prélèvement avec l’émetteur EMMTT, c’est à la banque ou au créancier de produire l’original du mandat électronique ou manuscrit, et non à vous de prouver que vous n’avez rien souscrit.
L’éclairage d’un juriste en droit de la consommation
« Beaucoup d’usagers pensent à tort qu’il faut changer de compte ou faire opposition sur leur carte quand ils voient passer un prélèvement SEPA étrange. Un prélèvement passe par votre RIB (IBAN), pas par votre carte bancaire. Ne faites pas opposition sur votre carte pour rien. Il suffit de demander à votre banque le rejet immédiat du prélèvement et d’inscrire l’ICS de ce créancier sur votre liste de blocage des prélèvements pour que plus aucun centime ne puisse être tiré. »
Les 3 réflexes d’urgence pour faire opposition et stopper les futurs débits
Pour protéger votre trésorerie et récupérer vos fonds sans attendre, suivez ces étapes méthodiques :
- Rejetez l’opération depuis votre espace en ligne : la plupart des banques permettent désormais d’annuler un prélèvement récent d’un simple clic (« Contester le prélèvement » ou « Demander le remboursement ») dans la rubrique des opérations récentes, ce qui recrédite automatiquement la somme sous quelques jours.
- Faites placer le créancier sur liste noire (opposition au prélèvement) : demandez expressément par messagerie sécurisée à votre conseiller d’interdire tout prélèvement émanant de cet Identifiant Créancier SEPA (ICS), ce qui bloque définitivement les tentatives de présentation ultérieures.
- Exigez la copie du mandat de prélèvement : demandez à votre agence bancaire de vous transmettre la preuve du mandat SEPA initial pour vérifier qui a autorisé cette ponction et sous quelle identité.
Ces démarches administratives rapides coupent immédiatement le flux financier et préservent votre compte d’autres débits récurrents masqués.
D’où proviennent généralement ces prélèvements aux sigles inconnus ?
Dans la majorité des dossiers de médiation bancaire, l’apparition d’un sigle court comme EMMTT s’explique par des pratiques d’abonnements indirects ou de filiales de facturation :
Il arrive fréquemment qu’un particulier ait souscrit une offre d’essai à faible coût sur internet (site de téléchargement de documents administratifs, notices d’appareils, billetterie, assistance technique ou service de rencontres) sans lire les petits caractères. Après la période promotionnelle initiale réglée par carte ou par RIB, le service active une reconduction tacite mensuelle gérée par une société de traitement des paiements tierce. L’acronyme qui apparaît sur la ligne bancaire est alors celui de la plateforme de recouvrement et non le nom du site web consulté.
Une autre piste fréquente concerne les rachats de créances : lorsqu’un contrat d’énergie, de téléphonie, d’assurance ou de salle de sport est résilié avec un solde impayé, la dette peut être cédée à une société de recouvrement dont le libellé bancaire abrégé ne rappelle aucun souvenir au débiteur.
Foire Aux Questions (FAQ)
🏦 La banque peut-elle me facturer des frais pour rejeter un prélèvement contesté ?
Non : la loi interdit formellement à un établissement bancaire de facturer des frais au client lorsqu’il exerce son droit légal de contestation ou de remboursement d’un prélèvement SEPA non autorisé ou litigieux.
🛑 La clôture du compte bancaire est-elle nécessaire en cas de doute ?
Non, ce n’est absolument pas nécessaire : le verrouillage de l’identifiant du créancier (ICS) sur votre compte actuel suffit amplement pour neutraliser les prélèvements de cette entreprise sans avoir à transférer l’ensemble de vos revenus et virements vers une nouvelle banque.
⚖️ Que faire si le créancier me relance par courrier après le rejet ?
Si la société vous envoie des lettres de mise en demeure, adressez-lui un courrier recommandé avec accusé de réception lui demandant de vous fournir le contrat signé et le mandat SEPA original portant votre signature ; sans ces justificatifs légaux, la créance est juridiquement nulle et les menaces de poursuites restent sans fondement.