Aucune exonération de TEOM n’est accordée en raison de l’âge, des revenus ou d’un handicap : être exonéré de taxe foncière ne dispense pas de payer les ordures ménagères. Les vrais cas sont les logements situés dans une zone non desservie par la collecte, souvent à plus de 500 mètres du passage des bennes, au cas par cas, les propriétés exonérées de façon permanente de taxe foncière comme certains bâtiments publics, et les locaux professionnels que la commune choisit d’exonérer par délibération. Si vous êtes locataire, la taxe vous est refacturée avec les charges.
Infos à retenir
- 🚫 Aucune exonération sur critères de revenus ou d’âge : être dispensé de taxe foncière n’exonère jamais automatiquement de la TEOM.
- 🚛 L’éloignement du circuit de collecte : les propriétés situées hors de portée du passage des camions de ramassage sont exonérées de plein droit.
- 🏚️ Le dégrèvement pour logement inoccupé : un bien vide de meubles et sans locataire pendant au moins 3 mois ouvre droit à une réduction.
- 🏭 L’exonération des locaux professionnels sans déchets ménagers : les entreprises dotées d’une filière privée d’élimination peuvent être dispensées sur délibération.
Taxe (TEOM) ou redevance (REOM) : deux régimes fiscaux aux règles opposées
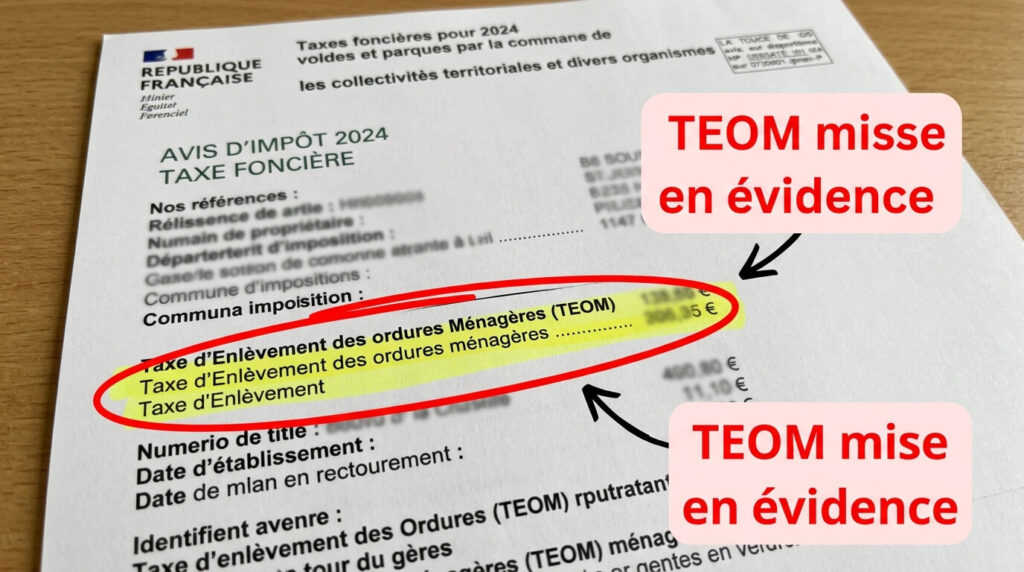
Pour savoir si vous pouvez être dispensé de paiement, il faut d’abord regarder l’intitulé exact de la ligne figurant sur vos documents administratifs :
La Taxe d’enlèvement des ordures ménagères (TEOM) est un impôt direct local adossé à la taxe foncière. Elle finance le service public de collecte de manière globale, sans tenir compte de votre production réelle de déchets. Par conséquent, le fait de composter l’ensemble de ses biodéchets, de vivre seul ou d’être absent une grande partie de l’année ne permet pas d’échapper à la taxe.
À l’inverse, certaines collectivités font le choix de la Redevance d’enlèvement des ordures ménagères (REOM), parfois incitative. Il s’agit alors d’une facture de service public (et non d’un impôt) : elle n’est due que si le service est effectivement rendu à l’habitant. Si un logement est inoccupé et vide, aucune redevance ne peut être facturée par la collectivité.
L’éclairage d’un juriste en fiscalité locale
« C’est le piège numéro un pour les contribuables âgés : beaucoup pensent qu’en étant exonérés de taxe foncière sous conditions de ressources, la TEOM disparaît aussi. C’est faux. L’exonération de taxe foncière ne s’étend pas à la taxe sur les ordures ménagères. Pour ne pas la payer, il faut prouver soit que le camion ne passe pas, soit que le logement est inhabitable et vide depuis plus de trois mois. »
Critères d’éloignement, vacance et statut des locaux : le tableau des motifs d’exonération de la TEOM
L’article 1521 du Code général des impôts encadre très strictement les situations où la taxe n’est pas due :
| Situation du bien ou du contribuable | Droit à l’exonération ou au dégrèvement | Conditions légales et justificatifs à fournir |
|---|---|---|
| Propriété isolée hors du périmètre de ramassage | Exonération totale et de plein droit. | Le camion ne dessert pas la voie publique et le point de collecte le plus proche est trop éloigné (jurisprudence : souvent au-delà de 200 à 500 m). |
| Logement vide de tout meuble et inoccupé | Dégrèvement partiel au prorata temporis. | Inoccupation continue d’au moins 3 mois indépendante de la volonté du propriétaire (attestation d’agence, résiliation d’eau/électricité). |
| Bâtiments agricoles (granges, étables, hangars) | Exonération permanente de plein droit. | Locaux affectés exclusivement à une exploitation agricole ne produisant aucun déchet ménager. |
| Retraité modeste ou bénéficiaire de l’ASPA / AAH | Aucune exonération possible. | La TEOM reste due même si vous bénéficiez du dégrèvement total de votre taxe foncière principale. |
| Local professionnel avec contrat privé de collecte | Exonération sur délibération municipale. | Preuve d’un contrat de gestion des déchets avec une entreprise spécialisée privée (déclaration annuelle à la mairie). |
Ce tableau rappelle que l’exonération repose sur la situation matérielle de l’immeuble et sa desserte, et non sur la situation financière de son propriétaire.
Le dégrèvement pour logement vacant : la procédure pour se faire rembourser
Si vous possédez un bien immobilier destiné à la location qui est resté vide entre deux locataires ou qui subit de gros travaux de rénovation, l’article 1524 du Code général des impôts prévoit un soulagement fiscal :
- La durée minimale d’inoccupation : le logement doit être vide de locataire pendant au moins trois mois consécutifs au cours de l’année civile.
- Le caractère involontaire de la vacance : vous devez prouver que vous avez activement cherché à louer ou à vendre le bien sans y parvenir (mandat d’agence, petites annonces régulières), ou que des travaux lourds le rendaient inhabitable.
- L’absence totale de mobilier : le bien ne doit pas pouvoir être utilisé comme résidence secondaire ou meublé temporaire durant la période considérée.
Si ces critères sont réunis, l’administration fiscale accorde une réduction de taxe proportionnelle au nombre de mois complets de vacance constatés.
Comment et quand déposer sa réclamation auprès des services fiscaux ?
L’exonération ou le dégrèvement n’est jamais accordé de manière automatique par l’ordinateur des impôts :
Le propriétaire doit déposer une réclamation contentieuse formelle auprès de son Centre des finances publiques (service des impôts des particuliers). La démarche peut être réalisée en ligne depuis votre espace sécurisé sur le site impots.gouv.fr (rubrique « Poser une question / Réclamation ») ou par lettre recommandée avec accusé de réception. Votre demande doit être déposée au plus tard le 31 décembre de l’année suivant celle de la mise en recouvrement de la taxe. Pensez à joindre toutes les pièces justificatives : factures de résiliation de compteurs d’eau et d’électricité prouvant l’absence de consommation, copie du bail de départ du précédent locataire et attestation de la mairie confirmant l’absence de passage de la benne de collecte devant chez vous.
Foire Aux Questions (FAQ)
🏢 Le propriétaire peut-il répercuter la taxe des ordures ménagères sur son locataire ?
Oui. La TEOM figure dans la liste des charges locatives récupérables fixée par le décret du 26 août 1987 : le propriétaire bailleur la paie avec sa taxe foncière, puis demande son remboursement intégral à son locataire (au prorata des mois d’occupation sur l’année), déduction faite des frais de gestion et de fiscalité locale.
🗑️ Qui paie la taxe si l’on pratique le compostage intégral et le zéro déchet ?
Vous êtes tout de même redevable de la totalité de la TEOM : cet impôt finançant le fonctionnement global du service public (salaires des éboueurs, centres de tri, déchetteries), les gestes individuels de réduction des déchets ne donnent droit à aucune dispense sur la taxe foncière.
🚜 À quelle distance minimale de la maison le camion de poubelle doit-il passer pour que la taxe soit due ?
La loi ne fixe pas de métrage chiffré unique dans le Code général des impôts, mais la jurisprudence constante du Conseil d’État retient que si le point de regroupement des bacs est situé à plus de 200 à 500 mètres de l’entrée de la propriété privée sur un chemin difficilement praticable, le bien est considéré comme non desservi et doit être exonéré.