Piloter une entreprise sans visibilité fine sur ses marges unitaires fragilise l’ensemble du modèle économique. Dans un contexte d’inflation des charges indirectes et de volatilité des marchés, se fier à la seule rentabilité globale d’un exercice comptable masque des déséquilibres internes profonds. Maîtriser le calcul du coût de revient en contrôle de gestion s’impose comme le levier prioritaire des directions financières pour identifier les activités déficitaires, calibrer une politique de tarification juste et sécuriser la trésorerie opérationnelle.
Coûts complets, coûts partiels et méthode ABC : quelle méthode choisir ?
Déterminer avec précision les ressources consommées par chaque référence marchande exige d’adopter un modèle analytique aligné sur la réalité du cycle de production. Les gestionnaires d’entreprise arbitrent généralement entre trois grands schémas pour calculer le coût de revient d’une entreprise selon la structure de leurs charges et le niveau de granularité recherché.
L’approche par les coûts partiels ou la marge sur coûts variables isole les dépenses directes affectables sans ambiguïté à un produit, telles que les matières premières ou la main-d’œuvre productive. Cette vision simplifie les décisions à court terme mais néglige le poids grandissant des fonctions supports. À l’opposé, la méthode des coûts complets incorpore l’ensemble des frais de structure en s’appuyant sur des centres d’analyse traditionnels, répartissant l’électricité, les loyers ou le marketing au prorata d’unités d’œuvre comme les heures machines.
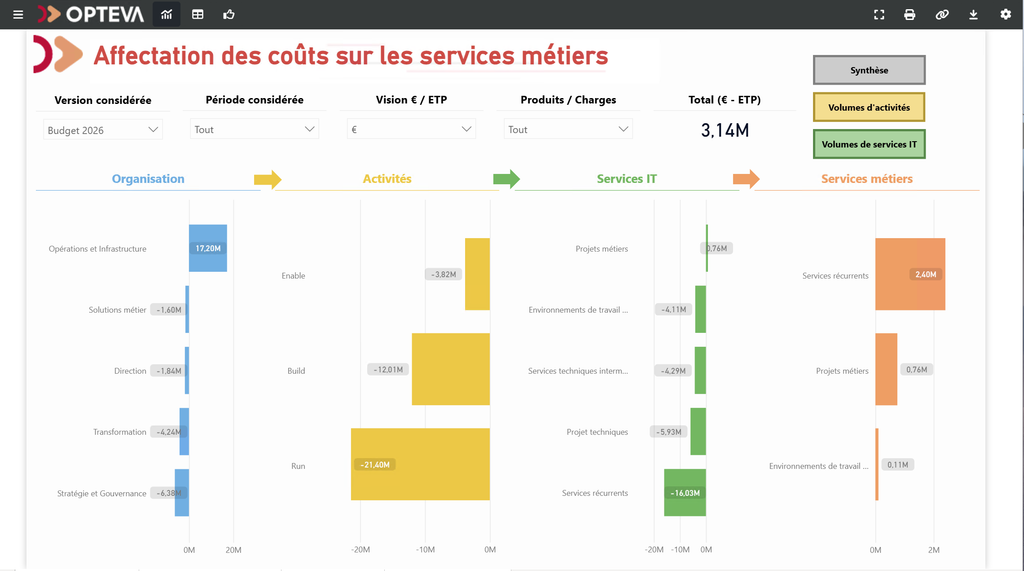
La méthode ABC (Activity-Based Costing) affine cette vision en affectant les charges indirectes non plus à des départements abstraits, mais aux activités concrètes requises pour concevoir, fabriquer et livrer le bien. Grâce à des inducteurs de coûts pertinents (nombre de commandes préparées, temps de contrôle qualité ou séries lancées), cette démarche neutralise les effets pervers du subventionnement croisé, où un produit volumique mais simple supporte indûment les frais induits par de petites séries complexes.
Comment automatiser et fiabiliser les clés de répartition ?
Dans une direction financière, le calcul des coûts repose sur l’exactitude des règles d’imputation appliquées aux dépenses communes. Lorsque la PME élargit son catalogue ou diversifie ses canaux de distribution, la collecte manuelle de données engendre des risques d’erreurs récurrents.
Le tableur Excel montre rapidement ses limites face à la multiplication des opérations, aux jointures de bases multiples et aux modifications fréquentes des clés de répartition. Les formules complexes deviennent illisibles, le fichier s’alourdit et les pertes d’informations compromettent la fiabilité des reportings. Pour sécuriser ces flux analytiques sans alourdir la charge mentale des équipes, déployer le module Costing d’Opteva offre une alternative robuste. Recourir à un véritable logiciel de calcul de rentabilité centralise les règles métier, automatise l’ingestion des écritures comptables et met à jour instantanément les marges unitaires dès l’intégration des nouvelles charges indirectes.
L’abandon de la saisie manuelle fiabilise les indicateurs tout en libérant un temps précieux pour l’analyse des écarts et l’aide à la décision stratégique. Les contrôleurs de gestion disposent enfin d’une base consolidée pour simuler l’impact d’une hausse tarifaire ou d’un changement de fournisseur sans craindre de corrompre les macros d’origine.
Méthodologie et bonnes pratiques pour structurer son costing
Réussir l’intégration d’un modèle de contrôle analytique réclame une approche progressive et concertée avec les équipes opérationnelles sur le terrain :
- la cartographie exhaustive des activités créatrices de valeur au sein des ateliers et des services administratifs,
- la sélection rigoureuse d’inducteurs de coûts mesurables, simples à collecter et compris par l’ensemble des collaborateurs,
- la mise en place d’une routine d’actualisation trimestrielle des charges indirectes afin d’ajuster les prix de vente en continu.
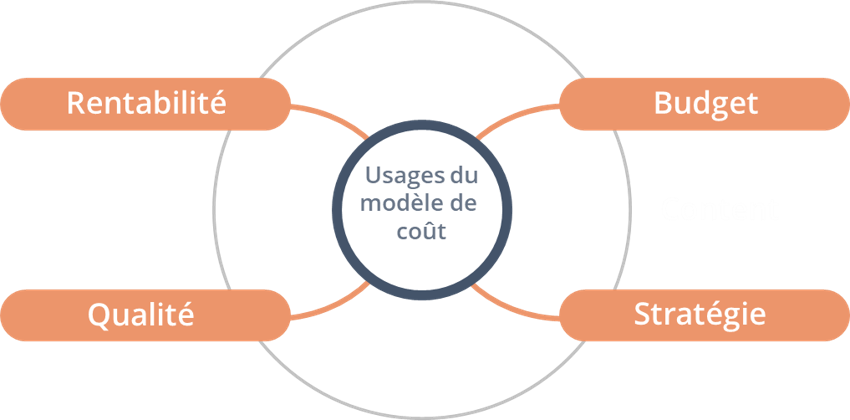
Cette rigueur méthodologique garantit que chaque coefficient reflète l’activité réelle de l’atelier sans biaiser le résultat d’exploitation. Un calibrage trop théorique fausserait l’adhésion des managers de terrain, qui doivent comprendre l’origine exacte des frais imputés à leur centre de coût. Pour approfondir le déploiement d’un tel dispositif et adapter ces principes à la volumétrie de votre structure, vous pouvez consulter ce livre blanc sur le calcul du coût de revient conçu pour guider les directeurs administratifs et financiers dans la structuration de leur modèle analytique.
Arbitrer les choix de gestion grâce à une marge analytique fiable
Passer d’une vision comptable globale à une lecture analytique détaillée transforme la gestion d’une PME. En isolant précisément les charges directes et indirectes consommées par chaque contrat, la direction financière identifie sans ambiguïté les gammes de produits génératrices de valeur et celles qui grèvent la rentabilité réelle de l’entreprise. Ce diagnostic chiffré alimente les négociations commerciales, oriente les investissements vers les segments les plus rentables et protège la pérennité financière face à la concurrence.
Sources techniques et documentation financière
Les fondements théoriques et les normes de comptabilité analytique s’appuient sur les référentiels professionnels suivants :
- le plan comptable général encadrant les principes de comptabilité de gestion et de traitement des charges analytiques,
- les publications de l’Ordre des Experts-Comptables relatives au calcul des coûts complets et à la méthode ABC,
- les guides méthodologiques de la DFCG sur le pilotage de la rentabilité.